환율이 1560원을 넘었다. 2009년 글로벌 금융위기 이후 17년 만이라고 한다. 뉴스에서 보다가 은행 앱을 켜봤는데 달러 살 때 가격이 1590원대가 찍혀 있더라. 오..마이..
그러니까 달러를 100불어치 사려면 지금은 16만 원 가까이 든다는 소리다.
얼마 전에 달러 환율 1530원 돌파 글을 쓰면서 “이게 끝인가” 싶었는데 그게 아니었다. 그 이후로 또 30원 이상이 올랐다. 뭔가 손을 써야 할 것 같은데 어디서부터 건드려야 할지 모르겠다면 — 나도 그랬다.
환율이 여기까지 오른 배경
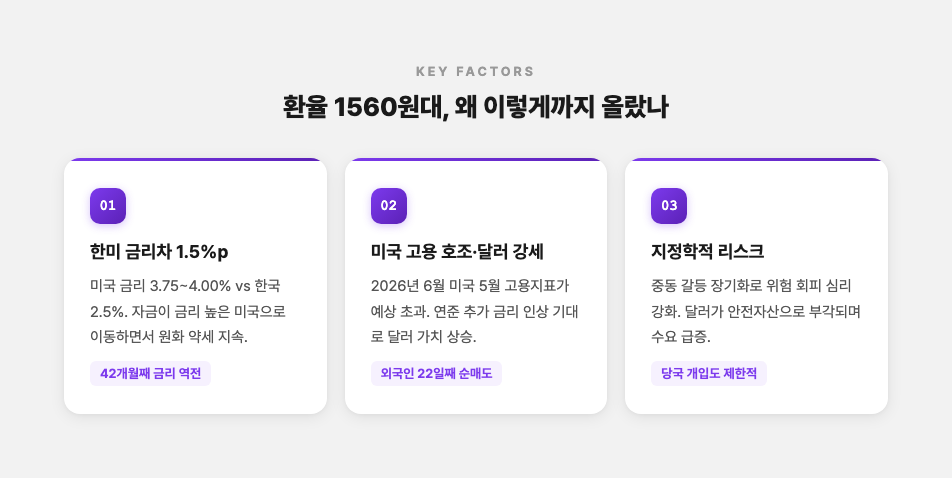
원달러 환율이 오르는 건 하루 이틀 얘기가 아니었지만, 이번에 특히 급하게 오른 건 몇 가지 이유가 겹쳤다.
가장 직접적인 계기는 미국 고용 지표였다. 2026년 6월 초 발표된 미국 5월 고용보고서가 예상보다 좋게 나오자 “미국 연준이 금리를 또 올릴 수 있겠다”는 기대가 커졌다. 미국 금리가 올라가면 달러 가치가 오르고, 원화는 상대적으로 떨어진다.
그 밑바닥에는 구조적인 문제가 있다. 미국 기준금리는 연 3.75~4.00%, 한국은 연 2.5%다. 금리 차가 1.5%포인트나 벌어져 있으니 자금이 한국에서 미국 쪽으로 흘러가는 건 어찌 보면 당연한 이야기다. 외국인들이 22일째 국내 주식을 팔고 나가고 있다는 뉴스도 이 흐름의 일부다.
중동 불안, 지정학적 리스크까지 겹쳐서 달러가 안전자산으로 부각되는 상황이다.
외환당국이 구두개입도 하고 국민연금이 달러를 시장에 팔면서 방어에 나섰지만, “카드가 제한적”이라는 분석이 나올 만큼 힘겹다. 잠재성장률 최저, 고환율이 맞물린 상황이라는 신문 사설도 눈에 들어왔다.
내 일상에 직접 튀어오는 영향
해외여행이 더 비싸진다
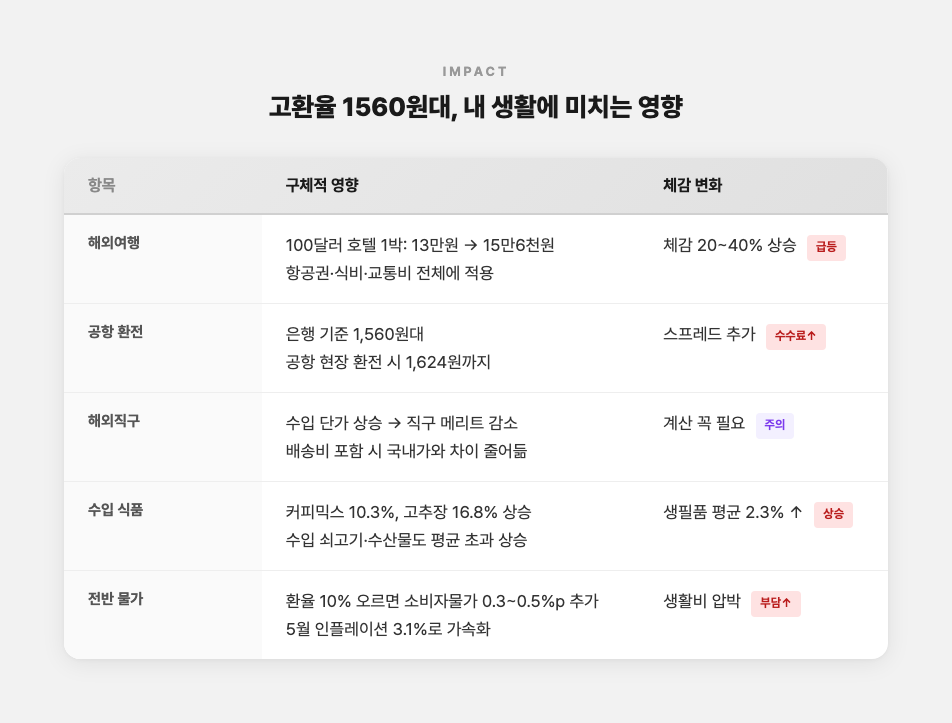
같은 여행이라도 환율이 100원 오르면 전체 비용이 수십만 원은 가뿐히 늘어난다. 1,300원대에 100달러짜리 호텔을 예약했다면 13만 원이었을 것을 지금은 15만6천 원을 내야 한다. 그 차이가 방 값만이 아니라 항공료, 식비, 교통비 전체에 다 붙는다고 생각하면 체감 20~40% 상승이 과장이 아니다.
항공사들도 기름값, 항공기 리스료, 정비료를 달러로 결제하기 때문에 항공권 가격에 고스란히 반영된다. 올해 황금연휴 때 일부 노선은 전년 대비 560% 가격이 올랐다는 기사도 있었다.
공항에서 환전하면 은행보다 수수료가 붙어 1,624원짜리 달러가 되기도 한다. 여행 계획이 있다면 미리 은행 앱이나 환전 우대 서비스를 이용하는 게 낫다.
해외직구, 수입식품 가격
수입 커피, 수입 소고기, 해외 브랜드 옷 — 원화가 약해지면 수입 단가가 오르니 결국 소비자 가격도 오른다. 2026년 1분기 기준 생활필수품 가격이 전년 동기 대비 평균 2.3% 올랐고, 커피믹스가 10%, 고추장이 16%나 뛰었다. 수입 원자재 의존도가 높은 품목들이다. 이게 딱 고환율 타이밍이랑 맞물린다.
환율이 10% 오르면 소비자물가 상승률이 0.3~0.5%포인트 더 높아진다는 추정도 있다. 체감 물가는 그것보다 더 심하게 느껴지는 게 일상이고.
지금 내 돈을 지키는 기준
달러 환율이 1,560원을 넘으면 “지금 달러 사야 하나?”가 제일 먼저 떠오른다. 근데 이미 많이 올랐을 때 한꺼번에 바꾸는 건 위험하다. 전문가들도 환율 예측은 어렵다고 한다.
달러를 조금씩 분산해서 담는다
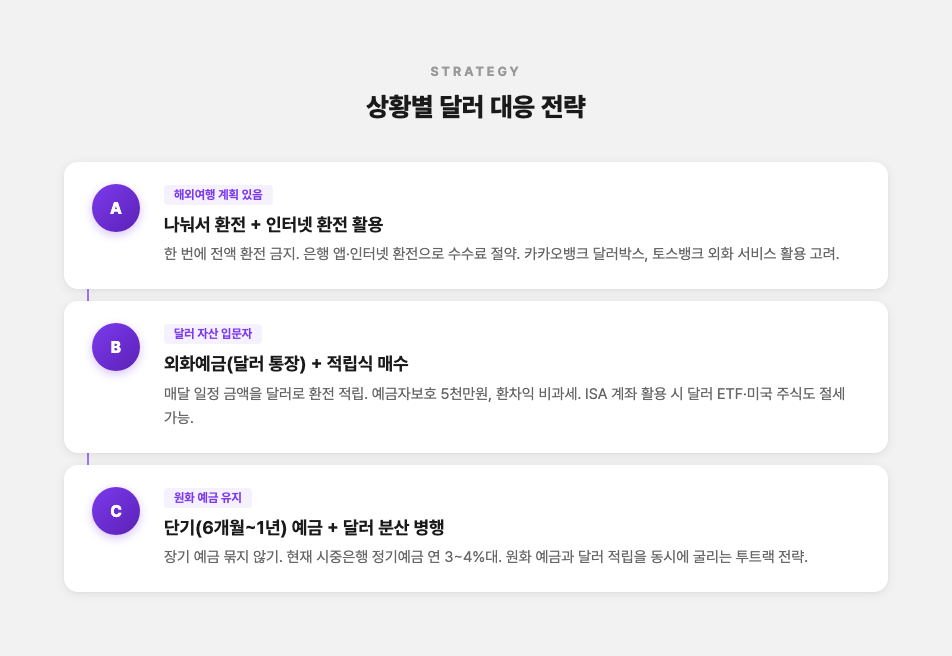
지금 당장 달러가 필요한 게 아니라면 한 번에 몰아서 환전하지 말고 적립식으로 나눠 사는 방식이 현실적이다. 매달 일정 금액을 달러로 환전해두면 환율이 높을 때, 낮을 때를 어느 정도 평균화할 수 있다.
달러를 담아두는 가장 간단한 방법은 외화예금(달러 통장)이다. 국민·신한·하나·우리·카카오뱅크 어디서나 쉽게 개설할 수 있고, 5천만 원까지 예금자 보호가 된다. 이자는 연 1% 안팎으로 높지 않지만, 환차익에는 비과세 혜택이 있다.
달러를 좀 더 적극적으로 굴리고 싶다면 달러 ETF나 미국 주식을 ISA 계좌나 연금저축·IRP 계좌에서 운용하면 절세 효과도 챙길 수 있다. 슈퍼 ISA가 6월부터 납입 한도와 비과세 한도가 늘었으니 활용할 만하다.
원화 예금은 단기 위주로 유지
지금 한국 기준금리가 올라가는 방향이면 예금 금리도 올라간다. 장기 예금에 묶어두면 더 좋은 금리가 나올 때 놓칠 수 있으니, 지금은 6개월~1년 단기 예금으로 유지하면서 달러 분산 투자를 병행하는 전략이 무난하다. 2026년 6월 현재 시중은행 정기예금 금리는 연 3~4%대다.
아래에 현실적인 선택지를 간단히 정리해봤다.
| 방법 | 특징 | 주의할 것 |
|---|---|---|
| 외화예금 (달러 통장) | 예금자보호, 환차익 비과세 | 금리 연 1% 수준으로 낮음 |
| 달러 적립식 환전 | 평균 단가 분산 효과 | 한 번에 몰빵 금지 |
| ISA 내 달러 ETF / 미국 주식 | 절세 효과 | 변동성 있음, 단기 투기 비권장 |
| 원화 단기 예금 | 금리 연 3~4%대, 안전 | 장기 묶어두면 유연성 손실 |
해외여행·직구 계획이 있다면
여행 예정이 있다면 환전은 지금 당장 전액 바꾸기보다 나눠서 하는 게 낫다. 은행 앱 환전 우대 서비스를 이용하면 공항 환전보다 수수료를 아낄 수 있다. 카카오뱅크 달러박스, 토스뱅크 외화 서비스 같은 곳도 우대율이 나쁘지 않다.
직구는 솔직히 전만큼 이득이 없다. 환율이 10~20% 오른 상태에서 배송비까지 붙으면 국내 가격이랑 크게 차이 안 나거나 오히려 비싼 경우도 생긴다. 사기 전에 환산 계산 한 번 더 해보는 게 맞다.
환율이 내려가기 전 확인할 신호
우리금융경영연구소는 6월 말 환율을 1,500원으로 전망했다. 하지만 전망이라는 게 워낙 변수가 많다 보니, 1,472원에서 1,586원 사이라는 범위도 있다. 그 정도면 사실상 “모른다”에 가깝다.
미국이 금리를 낮추기 시작하면 달러 강세도 어느 정도 꺾일 거라는 시각이 있고, 중동 지정학 리스크가 완화되면 위험 자산 선호가 돌아오면서 원화가 강해질 수도 있다. 그렇다고 당장 급하게 방향이 바뀔 것 같지는 않다는 게 전문가들의 중론이다.
“1400~1500원대가 뉴노멀이 될 수 있다”는 말이 더 이상 낯설게 들리지 않는 시대가 됐다.
너무 불안해서 지금 당장 뭔가 해야 할 것 같은 마음은 이해하지만, 그 불안함에 큰돈을 한꺼번에 움직이는 건 제일 위험하다.
나눠서. 조금씩. 어쨌거나 이게 답이다.