환율이 1,560원을 넘겼다는 뉴스를 보면서, 처음엔 그냥 흘려들었다.
근데 며칠 지나 금값 얘기도 같이 나오는데 — 뭔가 연결이 되는 것 같은데 내가 그냥 모르고 있었던 건가 싶어서 좀 찾아봤다.
지금 금값이 얼마길래
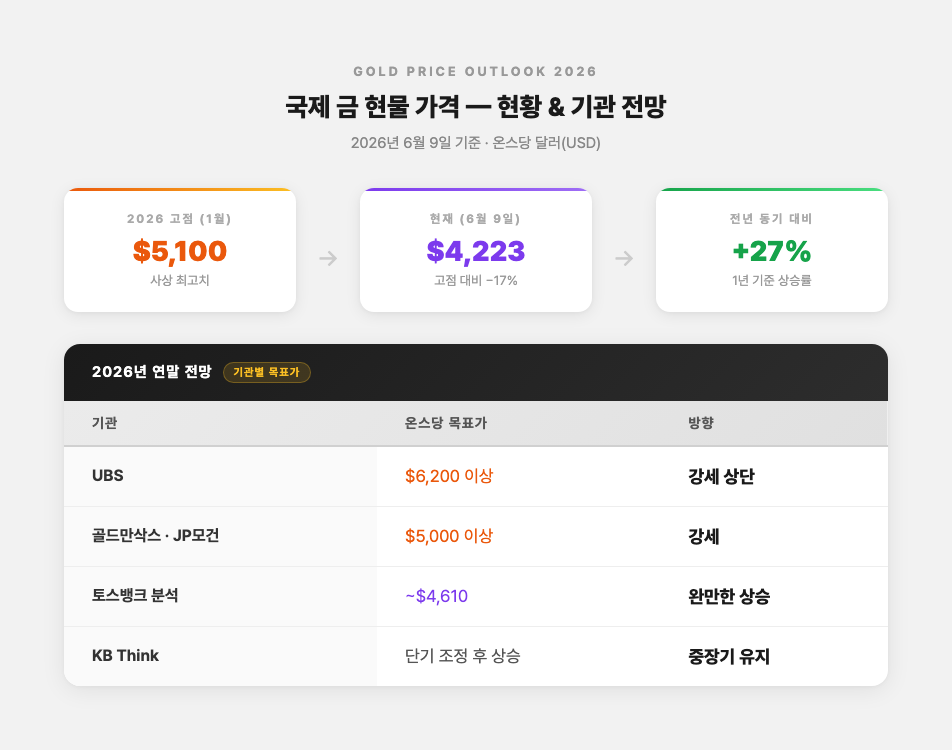
2026년 6월 9일 기준으로 국제 금 현물 가격이 온스당 4,223달러다 (Trading Economics).
연초 대비로는 조정을 받은 상태긴 한데, 1년 전에 비하면 약 27% 높다. 올해 1월 말엔 사상 최고치인 5,100달러까지 찍었다가 지금 내려온 거다.
왜 이렇게 오른 건지 정리하면 크게 세 가지다.
첫째, 신흥국 중앙은행들이 금을 왕창 사고 있다. 러시아 달러 자산이 동결된 이후로 비서방 국가들이 달러 의존에서 벗어나려고 금 보유량을 늘리고 있는 거다.
둘째, 지정학 리스크. 우크라이나 전쟁이 길어지고 있고, 2026년 5월 미국 소비자 물가 상승률이 4.2%로 2023년 이후 최고치를 기록했다. 물가가 오를수록 실물 자산인 금 수요가 따라 올라간다.
셋째, 탈달러화 흐름. 달러 패권에 대한 불신이 퍼지면서 중앙은행뿐 아니라 개인 투자자들도 달러 대신 금을 택하는 경우가 늘고 있다.
전문가 전망은 꽤 다양하다.
| 기관 | 2026년 전망 |
|---|---|
| UBS | 온스당 6,200달러 이상 |
| 골드만삭스·JP모건 | 5,000달러 이상 |
| 토스뱅크 분석 | 연말까지 약 4,610달러 |
| KB Think | 단기 조정 후 중장기 상승 기조 유지 |
가장 공격적인 전망과 보수적인 전망 사이에 간격이 크긴 한데, 방향은 대체로 같다.
고환율이 금 투자에 이중으로 작용하는 이유
이 부분이 내가 뒤늦게 알게 된 핵심이었다.
국내 금값은 이렇게 결정된다.
국내 금값 = 국제 금 시세(달러) × 원/달러 환율
그러니까 달러로 표시된 국제 금 가격이 그대로 있어도, 환율이 오르면 — 즉 원화 가치가 떨어지면 — 국내 원화 기준 금값은 자동으로 오른다는 얘기다.
지금 상황이 딱 그렇다. 환율이 1,560원대를 돌파한 상황에서 (뉴스핌, 2026-06-07) 금을 보유하고 있으면:
- 국제 금값 자체가 오를 때 수익
- 원화가 더 약해질 때도 수익
두 가지 루트가 동시에 열려 있는 거다.
물론 반대도 된다. 환율이 급락하면 국제 금값이 올라도 원화 기준 수익이 깎인다. 이건 리스크 요인이니 알고 들어가야 한다.
참고로 달러 ETF는 달러를 직접 보유하는 방식이라 환차익을 노릴 수 있지만, 달러 자체가 약해지는 탈달러화 국면에서는 금이 더 강한 안전자산 역할을 한다는 분석이 있다. 달러와 금은 성격이 다르다.
[환율 1,530원 돌파 국면에서 달러를 어떻게 다룰지 고민했던 이야기는 달러 환율 1530원 돌파 — 지금 달러 사야 할까 말아야 할까 에서 썼다.]
한국에서 금 ETF 투자하는 세 가지 방법
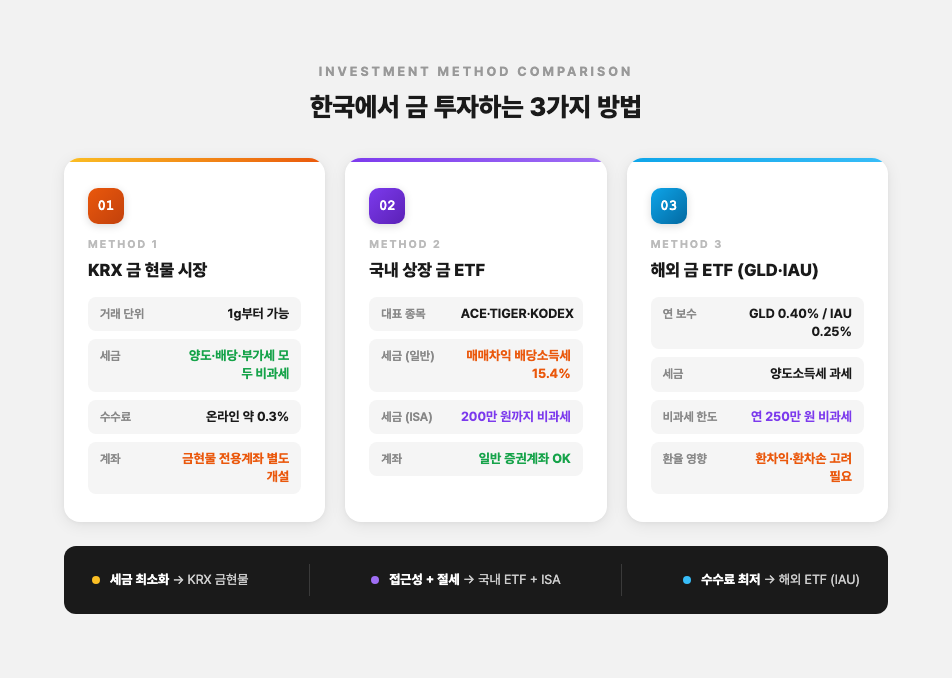
직접 확인해보니 크게 세 가지로 나뉜다.
방법 1: KRX 금 현물 시장
한국거래소(KRX 금시장 안내 리플릿, 2023)가 2014년 만든 금 현물 거래 플랫폼이다. 증권사에서 ‘금현물 전용 계좌’를 따로 열어야 하는 게 좀 번거롭지만, 세금 측면에서는 이게 제일 유리하다.
- 거래 단위: 1g부터 가능
- 금 품질: 한국조폐공사 인증 순도 99.99%
- 세금: 양도소득세·배당소득세·부가가치세 모두 비과세 (실물로 인출하면 부가세 10% 발생)
- 수수료: 증권사 온라인 기준 약 0.3% 내외
방법 2: 국내 상장 금 ETF
일반 증권 계좌에서 주식처럼 살 수 있어서 접근성이 제일 좋다. 별도 계좌 개설 필요 없다.
| ETF명 | 운용사 | 총보수 |
|---|---|---|
| ACE KRX금현물 (411060) | 한국투자신탁운용 | 약 0.54% |
| TIGER KRX금현물 | 미래에셋자산운용 | — |
| KODEX 금액티브 | 삼성자산운용 | 약 0.73% |
세금은 일반 계좌 기준으로 매매차익에 배당소득세 15.4%가 붙는다. 이 부분은 아래 ISA 활용법에서 같이 정리했다.
방법 3: 해외 금 ETF
서학개미라면 GLD(연 보수 0.40%)나 IAU(연 보수 0.25%)를 많이 쓴다. 매매차익은 양도소득세 과세이고, 연 250만 원까지는 비과세다. 환차익도 고려해야 한다.
세금 줄이는 방법 — ISA 계좌 활용
직접 찾아봐서 가장 눈에 띈 게 이 부분이었는데.
국내 금 ETF를 일반 계좌에서 사면 수익의 15.4%가 배당소득세로 나간다. 근데 ISA 계좌에 넣으면 얘기가 달라진다.
금융위원회 ISA 주요정책문답에 따르면 금 ETF는 ISA 편입 가능 상품이다.
- 일반형: 순이익 200만 원까지 비과세, 초과분은 9.9% 분리과세
- 서민형·농어민형: 400만 원까지 비과세
- 만기 3년, 1인 1계좌, 연 2,000만 원 납입 가능
슈퍼 ISA 논의도 있고, ISA 한도 자체가 앞으로 더 유리해질 가능성이 있으니 장기 투자라면 ISA를 먼저 채우는 게 맞는 것 같다.
금 투자, 장점만 있는 건 아니다
솔직히 이것도 찾아보면서 좀 당황했는데.
금은 배당이나 이자가 없다. 가격 상승 차익만 노릴 수 있다는 얘기다. 올해 1월에 5,100달러였던 게 지금 4,223달러다. 고점에서 들어갔으면 6월 기준으로 약 17% 손실 상태인 거다.
전문가들이 권장하는 금 비중은 전체 자산의 10~15% 수준이고, 한꺼번에 넣기보다 분할 매수로 리스크를 나누는 게 낫다고 한다 (키움투자자산운용).
리스크 정리하면 이렇다.
| 리스크 | 내용 |
|---|---|
| 단기 변동성 | 2026년 고점 대비 17% 하락한 사례 있음 |
| 환율 반전 리스크 | 환율 급락 시 원화 기준 수익 감소 |
| ETF 수수료 | 연 0.3~0.73% 운용 보수 |
| 수익 구조 한계 | 배당·이자 없음, 가격 상승분만 수익 |
KB Think에 따르면 금 현물 ETF는 실물 금과 유사한 효과를 내면서도 일반 계좌에서 편리하게 투자할 수 있고, ISA 절세까지 묶으면 세후 수익률 개선 효과가 크다고 한다.
어쨌거나 지금 같은 고환율·고물가·지정학 불안 시기에 포트폴리오 한쪽에 금을 조금 넣어두는 게 왜 얘기가 되는지는, 찾아보고 나서야 이해가 됐다.
까짓 거, 10% 정도 분할로 시작해볼 만한 것 같기도 하고.