몇 년 전에 보험료가 부담스럽다고 하나를 덜컥 해지한 적이 있다. 매달 빠져나가는 돈이 아까워서, 제일 오래된 걸 골라 콜센터에 전화를 걸었다. 그게 실수라는 걸 나중에 알았다. 보험 정리법의 시작은 해지가 아니라 점검이라는 걸, 그때는 몰랐다.
서랍을 열면 증권이 몇 장 겹쳐 있는데 뭐가 뭔지 나도 모른다. 실비가 두 갠지 한 갠지, 진단비는 어디에 붙어 있는지. 그 상태로 “제일 비싼 거 하나 빼면 되겠지” 하고 손댔던 거다. 정작 빼야 할 건 그게 아니었다.
해지부터 눌렀던 게 왜 문제였나
그때 내가 판 건 오래된 실손보험이었다. 보험료가 제일 비쌌으니까 당연히 그걸 빼야 한다고 생각했다. 그런데 오래된 실손일수록 보장이 넓고 자기부담금이 낮아서, 해지하면 같은 조건으로 다시 못 든다더라. 다음뉴스가 2025년 11월에 정리한 보험 리모델링 안내에서도 무조건 해지·재가입부터 하지 말고 보장부터 점검하라고 짚었다.
문제는 순서였다. 뭘 갖고 있는지 목록부터 만들었어야 했는데 나는 청구서 금액만 보고 움직였다. 그래서 이번엔 ‘내보험찾아줌’부터 켰다. 생명보험협회·손해보험협회가 같이 운영하는 무료 서비스인데, 간편인증만 하면 내가 가입한 생명·손해보험이 한 화면에 주루루룩 뜬다. 실효된 것, 안 찾아간 보험금까지 나온다. 내보험찾아줌 목록을 뽑아놓고 나서야 내 보험 구조가 눈에 들어왔다.
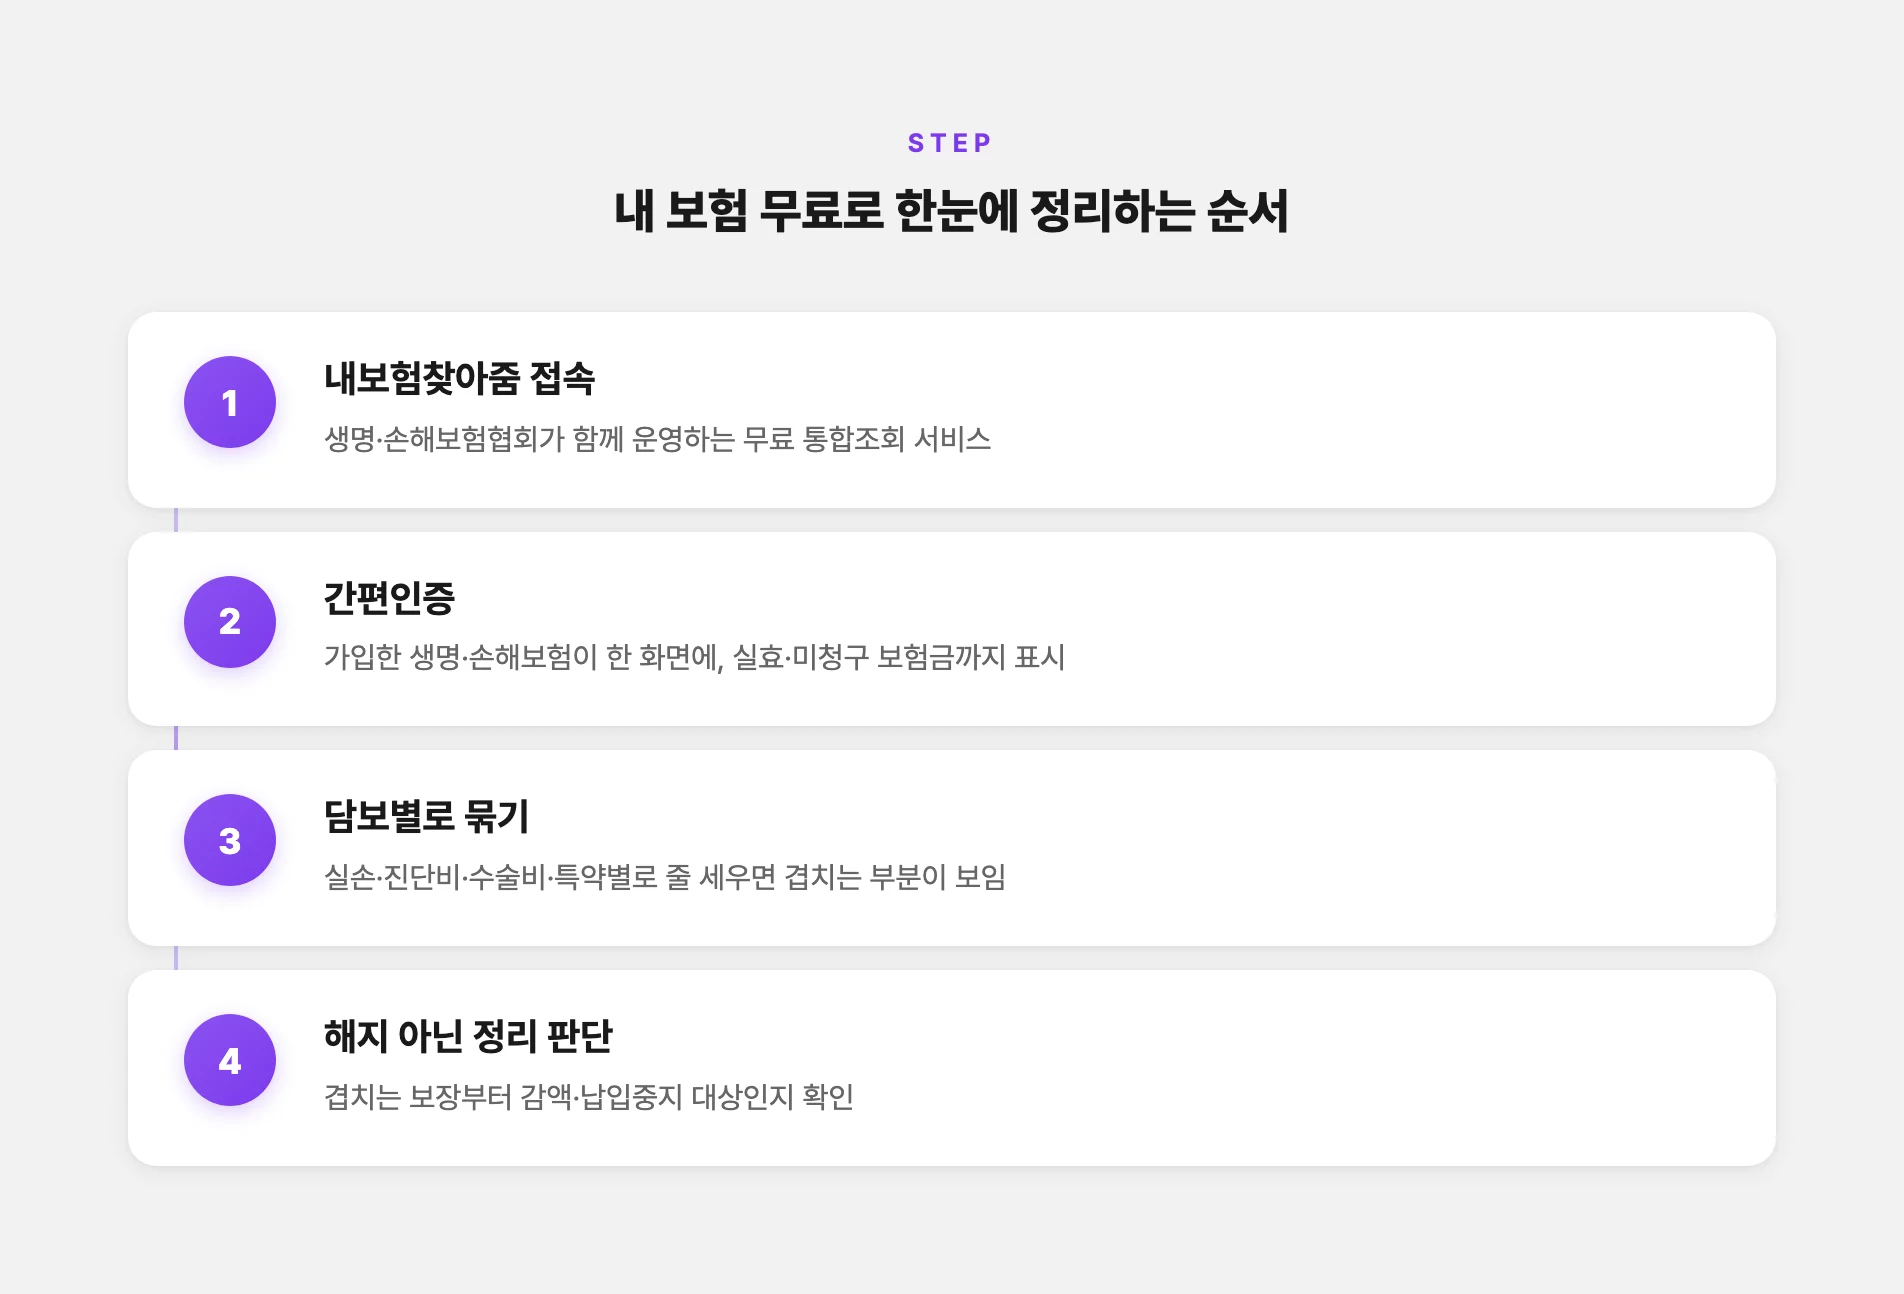
목록을 보고 담보별로 묶어봤다. 실손, 진단비(암·뇌·심장), 수술비, 운전자 특약, 일상생활배상책임. 이렇게 종류별로 줄을 세우니까 어디가 겹치는지가 보인다. 처음부터 이렇게 했으면 엉뚱한 걸 해지할 일도 없었을 거다.
겹친다고 다 손해는 아니었다
여기서 내가 또 하나 착각했던 게 있다. 겹치면 무조건 낭비니까 다 정리해야 하는 줄 알았다.
따져보니 그게 아니었다. 보험은 보상 방식이 두 종류로 갈리는데, 이걸 알아야 뭘 정리할지가 정해진다. KB의 생각이 정리한 비례보상과 중복보상 설명을 보고 나서야 감이 왔다.
한쪽은 ‘비례보상’이다. 실제 쓴 비용을 여러 보험이 나눠서 보상하는 방식이라, 두 개 들어도 낸 병원비 이상은 못 받는다. 실손보험, 운전자보험, 일상생활배상책임이 여기 속한다. 이건 겹치면 보험료만 두 번 내고 보상은 한 번이니까 정리 1순위다.
다른 한쪽은 ‘정액보상’이다. 정해진 금액을 실제 비용과 상관없이 주는 방식이라 여러 개 들면 각각 받는다. 암 진단비 같은 게 그렇다. 진단비·수술비·입원일당이 여기 속한다. 그러니 이건 겹친다고 무조건 빼면 손해다. 다만 보험료 대비 필요 이상으로 쌓여 있으면 총액 기준으로 조절하면 된다.
| 구분 | 대표 상품 | 겹치면 |
|---|---|---|
| 비례보상 | 실손·운전자·일배책 | 손해 — 정리 1순위 |
| 정액보상 | 진단비·수술비·입원일당 | 각각 받음 — 총액만 조절 |
제일 흔한 게 실손 중복이다. 개인실손을 두 개 들었거나, 개인실손에 회사 단체실손까지 겹친 경우. 금융감독원도 2026년 5월에 실손은 이중 가입해도 보험금을 더 못 받는다고 다시 안내했다더라. 나도 회사 다닐 때 단체실손이 있었는데 그건 생각도 안 하고 있었다. 이런 건 해지가 답이 아니라 ‘납입중지’라는 게 따로 있다. 개인실손을 1년 넘게 유지했고 단체실손이 겹치면, 겹치는 보장에 대해 개인실손 납입을 멈춰뒀다가 퇴직해서 단체가 끝나면 1개월 안에 되살릴 수 있다. 2023년 1월부터 시행된 제도다.
부담되면 해지 말고 이걸 먼저 봤어야
돌아보면 그때 내가 급했던 건 당장 보험료를 줄이고 싶어서였다. 근데 부담될 때 쓸 수 있는 카드가 해지 말고도 있더라. 이건 몇 년 전엔 아예 몰랐던 부분이다.
KDI 경제정보센터의 금융꿀팁 안내를 보면 해지는 마지막 선택지다. 그 전에 감액, 납입유예, 자동대출납입 같은 대안을 먼저 검토하라고 한다. 감액완납은 납입을 멈추고 그 시점 해지환급금으로 보장금액을 줄인 계약으로 마무리하는 방식이다. 보장기간은 유지되고 금액만 줄어든다. 납입유예는 실직이나 큰 병, 출산·육아휴직 같은 사유가 생겼을 때 최대 1년까지 보험료를 안 내도 보장이 유지된다. 필요 없는 특약만 부분 해지하는 방법도 있다. 통째로 자를 이유가 없었던 거다.
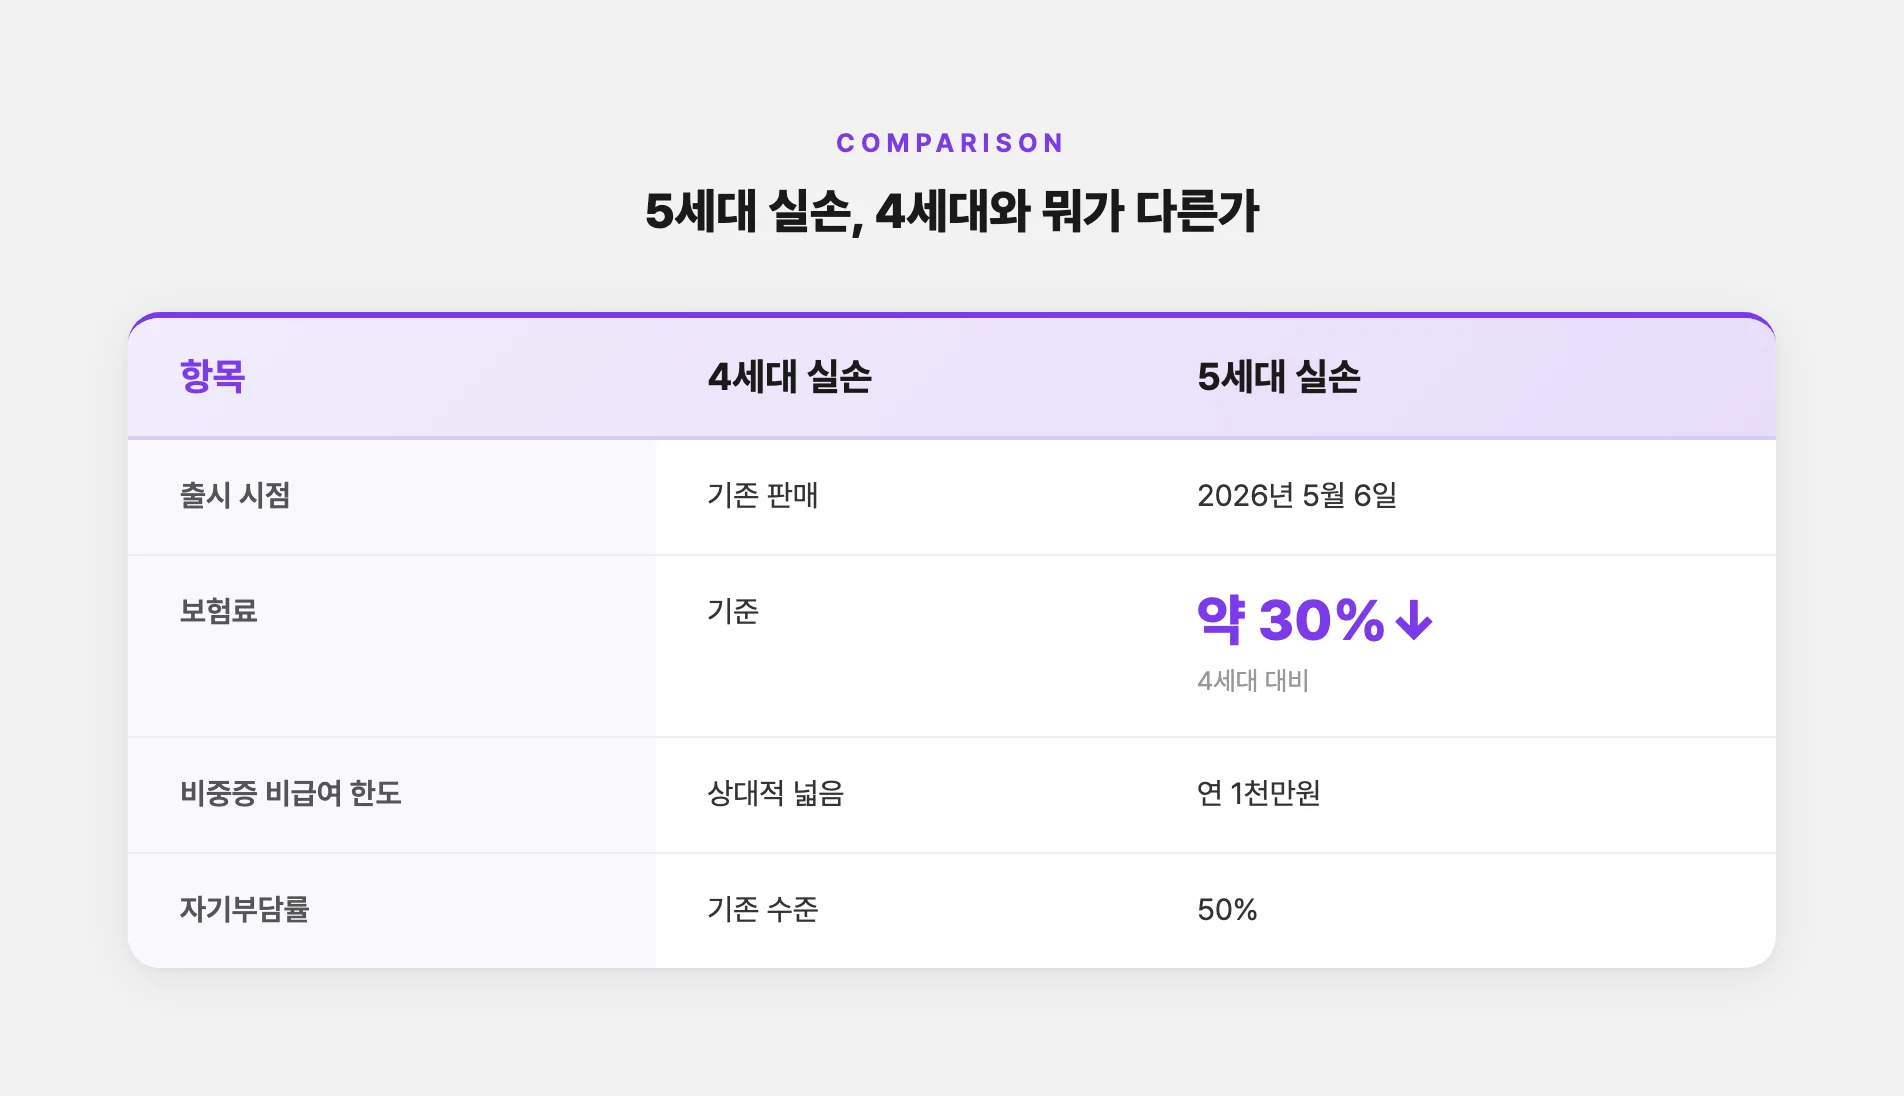
새로 갈아탈 생각이라면 실손이 지금 몇 세대인지도 봐야 한다. 2026년 5월 6일에 5세대 실손이 나왔는데, 금융위원회 발표에 따르면 4세대보다 보험료가 약 30% 싸다. 대신 도수치료·비급여 주사 같은 비중증 비급여는 연 보상한도가 1천만원으로 줄었고 자기부담률은 50%다. 그러니 병원, 특히 도수치료를 자주 받는 사람은 싸다고 갈아탔다가 오히려 손해일 수 있다. 새 상품 보험료는 협회가 운영하는 보험다모아에서 조건 넣고 비교해보면 된다.
한 가지만 기억하면 된다. 갈아탈 땐 새 보험 가입 승인을 먼저 확인하고 나서 기존 걸 정리한다. 병력 때문에 새 가입이 거절되면 그사이 보장이 뻥 뚫린다. 내가 몇 년 전에 급하게 해지 버튼부터 누른 게 딱 이 함정에 반쯤 걸렸던 거다.
정리는 잘라내기가 아니라 순서 맞추기였다. 서랍부터 열어볼 걸.