숨은 돈 찾기를 검색하면 다들 “이 사이트 한 번이면 잠자던 내 돈 다 나온다”고 말한다. 나도 그런 줄 알고 주말 오후에 커피 한 잔 놓고 한 곳에 로그인했다. 그런데 계좌 잔고는 나오는데 오래된 보험금은 안 잡히고, 카드포인트는 또 딴 데서 봐야 한다더라. 한 사이트로 다 끝날 줄 알았던 게 착각이었다.
알고 보니 내 돈은 한 통에 담겨 있는 게 아니라 여섯 군데쯤에 나눠 흩어져 있었다. 은행 계좌, 카드포인트, 시효 지나 넘어간 휴면예금, 살아있는 보험의 안 찾은 보험금, 더 낸 세금과 4대 보험, 그리고 옛날 주식 배당금까지. 각각 담당 창구가 따로 있다. 그래서 순서를 정해두는 게 편했다.
한 곳에서 다 되는 줄 알았는데
처음엔 어느 한 사이트가 모든 걸 다 보여주는 줄 알았다. 아니다, 정확히는 입구 하나에 여러 문이 붙어 있을 뿐 문 안쪽은 다 다른 기관이 관리한다. 그래도 출발점은 하나 잡아두면 좋다.
내가 먼저 연 건 금융감독원이 운영하는 금융소비자정보포털 ‘파인’이었다. 여기 ‘잠자는 내 돈 찾기’에서 휴면계좌 통합조회, 통합연금포털, 상속인금융거래조회 같은 입구가 한 화면에 모여 있다. 말하자면 안내 데스크다. 다만 여기서 버튼을 누르면 결국 각 기관 사이트로 넘어간다. “파인 한 곳에서 다 처리된다”가 아니라 “파인에서 갈 곳을 파악한다”에 가깝다는 걸 눌러보고서야 알았다.
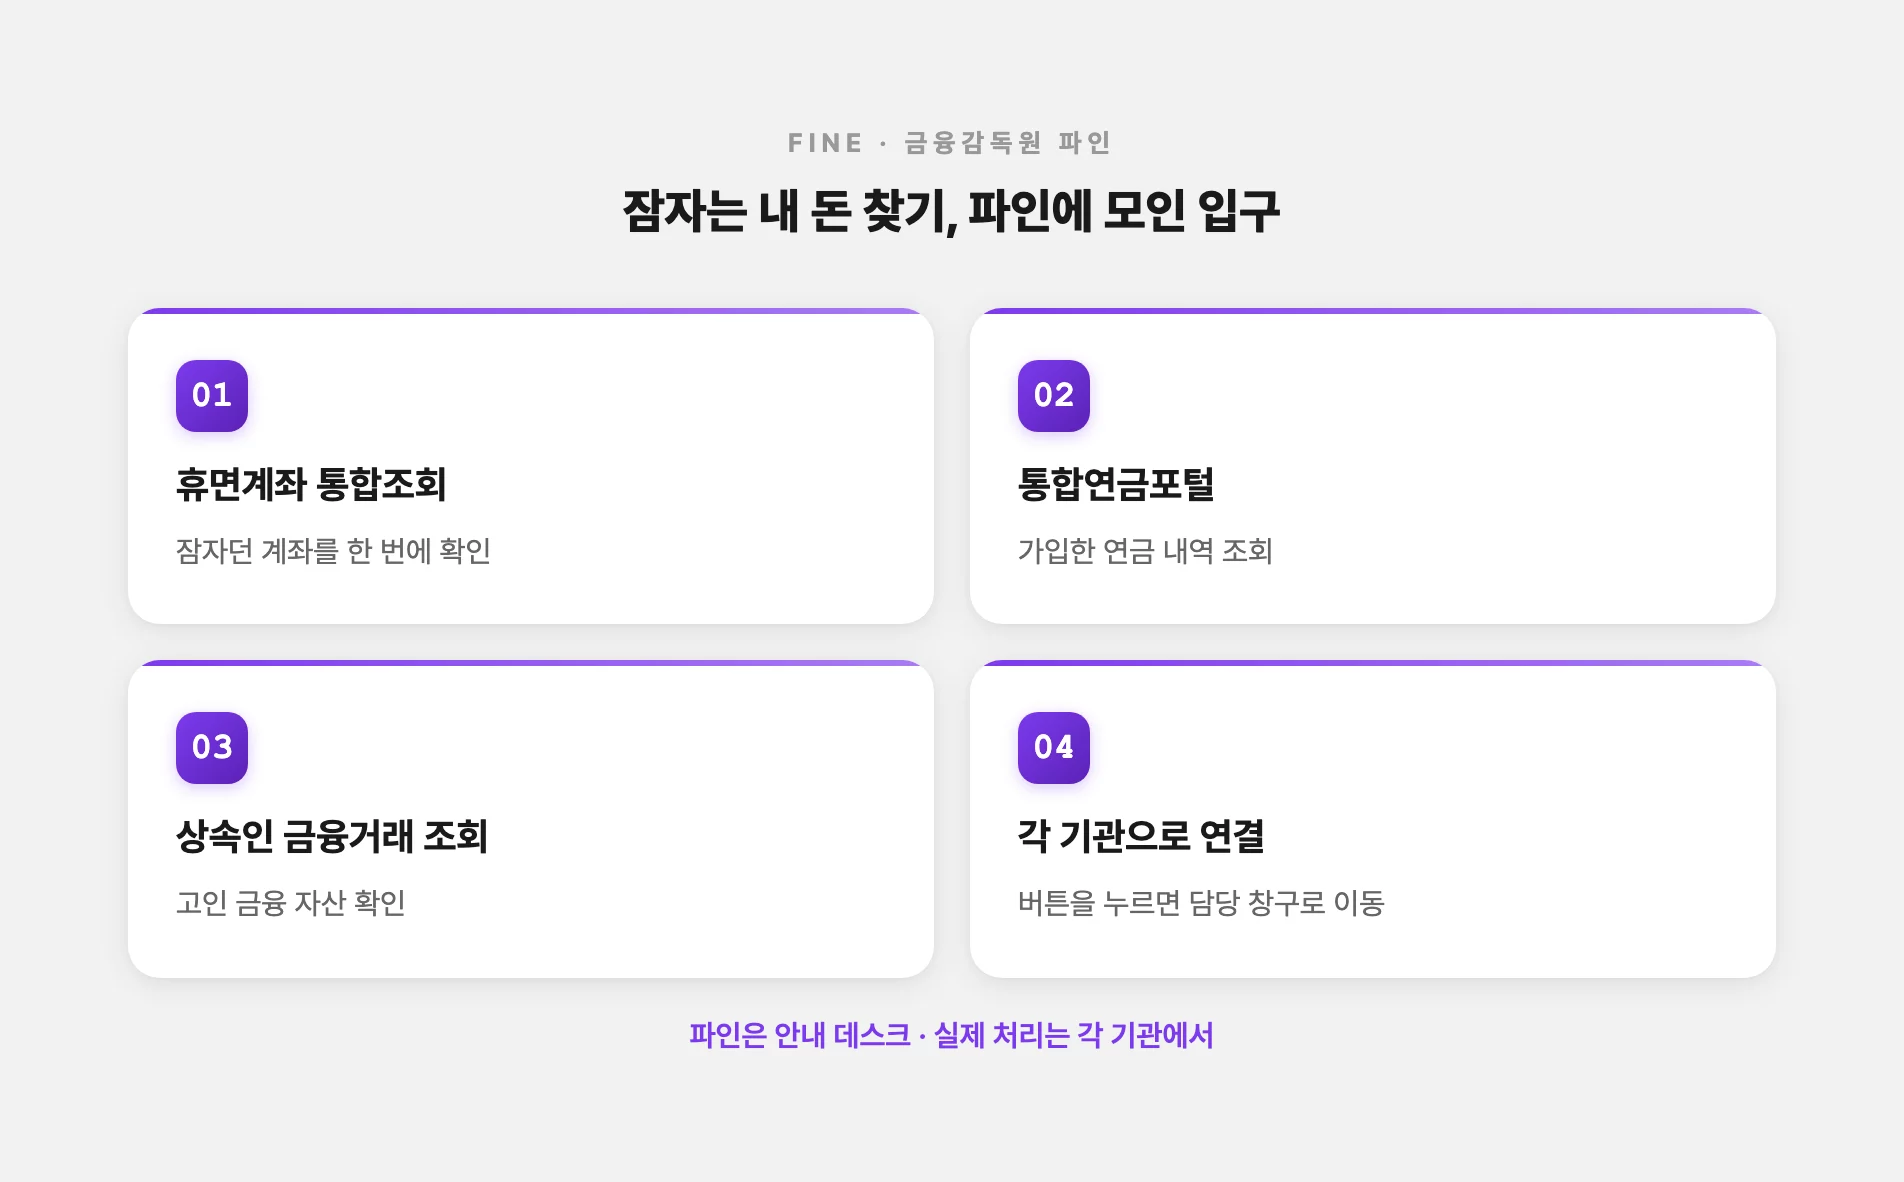
그래서 나는 금융감독원 파인에서 큰 그림만 훑고, 실제 돈은 담당 창구별로 하나씩 들어가 찾기로 했다.
계좌랑 카드포인트, 여기서 먼저 훑었다
가장 손에 잡히는 건 지금 살아있는 계좌와 카드였다. 금융결제원이 운영하는 어카운트인포(계좌정보통합관리서비스)에 로그인하니 은행권, 제2금융권에 흩어진 내 계좌랑 잔고가 한 화면에 주루루룩 떴다. 오래전 만들고 잊고 있던 소액 통장 몇 개가 그대로 남아 있었다. 잔고가 적은 비활동성 계좌는 화면에서 바로 내 다른 계좌로 잔고를 옮기고 해지까지 된다. 정리하는 게 곧 돈 회수인 셈이다.
카드포인트는 두 갈래로 볼 수 있었다. 어카운트인포에서도 연결되고, 여신금융협회 ‘카드포인트 통합조회’에서도 카드사별 잔여 포인트를 한 번에 본다. 1포인트가 1원이고, ‘계좌입금 신청’을 누르면 본인 명의 계좌로 현금이 들어온다. 대부분 실시간 입금인데, 지급예정일이 주말이나 공휴일이면 다음 영업일에 들어온다. 나는 안 쓰던 카드에 쌓여 있던 포인트를 그날 바로 계좌로 넘겼다. 몇 천 원이라도 통장에 찍히니 기분이 묘하게 좋더라.
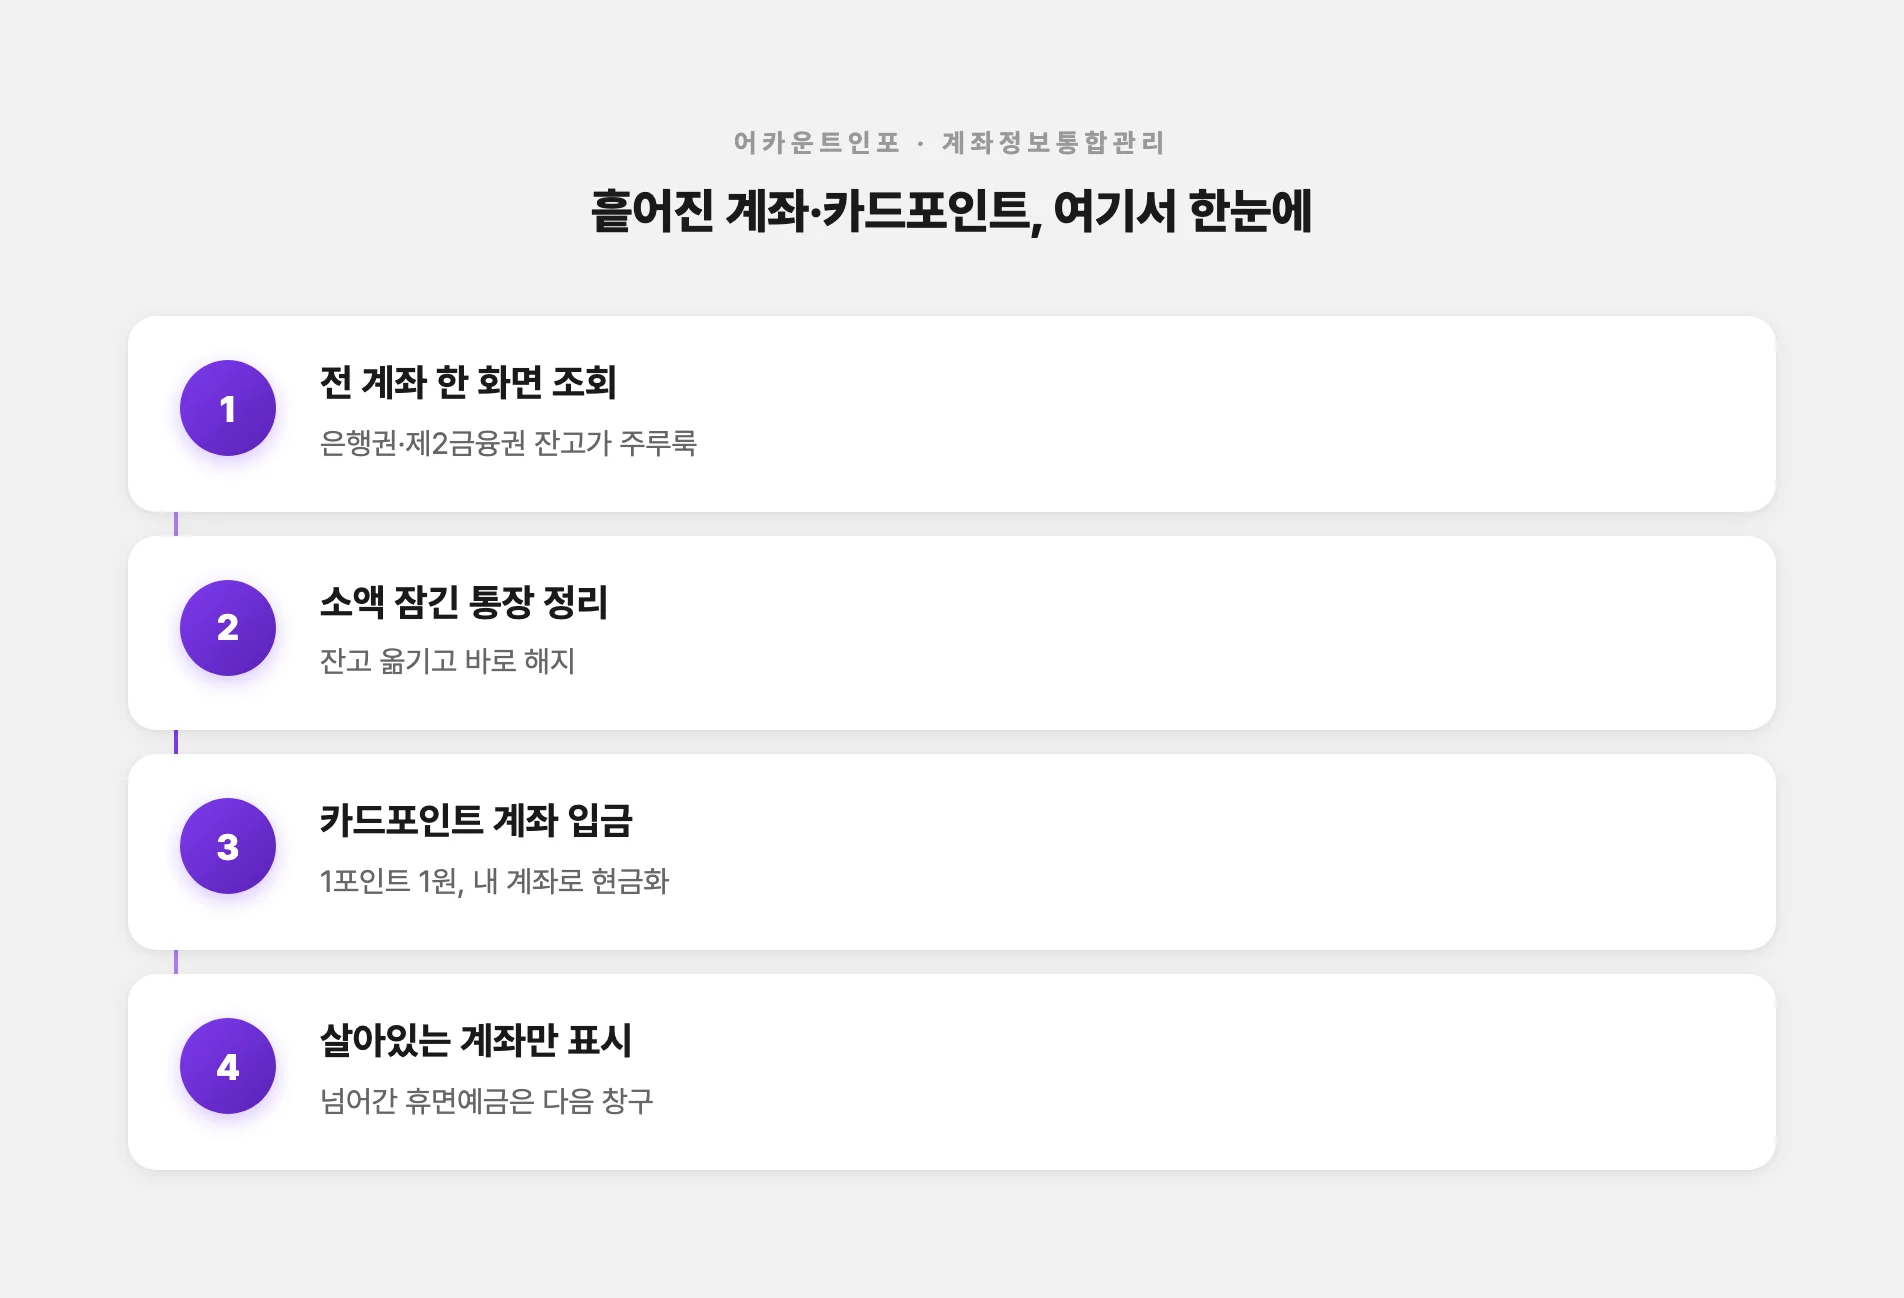
한 가지 걸린 건, 어카운트인포는 ‘지금 살아있는’ 계좌만 보여준다는 점이었다. 시효가 지나 서민금융진흥원으로 넘어간 휴면예금은 여기 안 잡힌다. 그건 다음 창구 몫이었다.
시효 지나 넘어간 돈은 창구가 따로 있더라
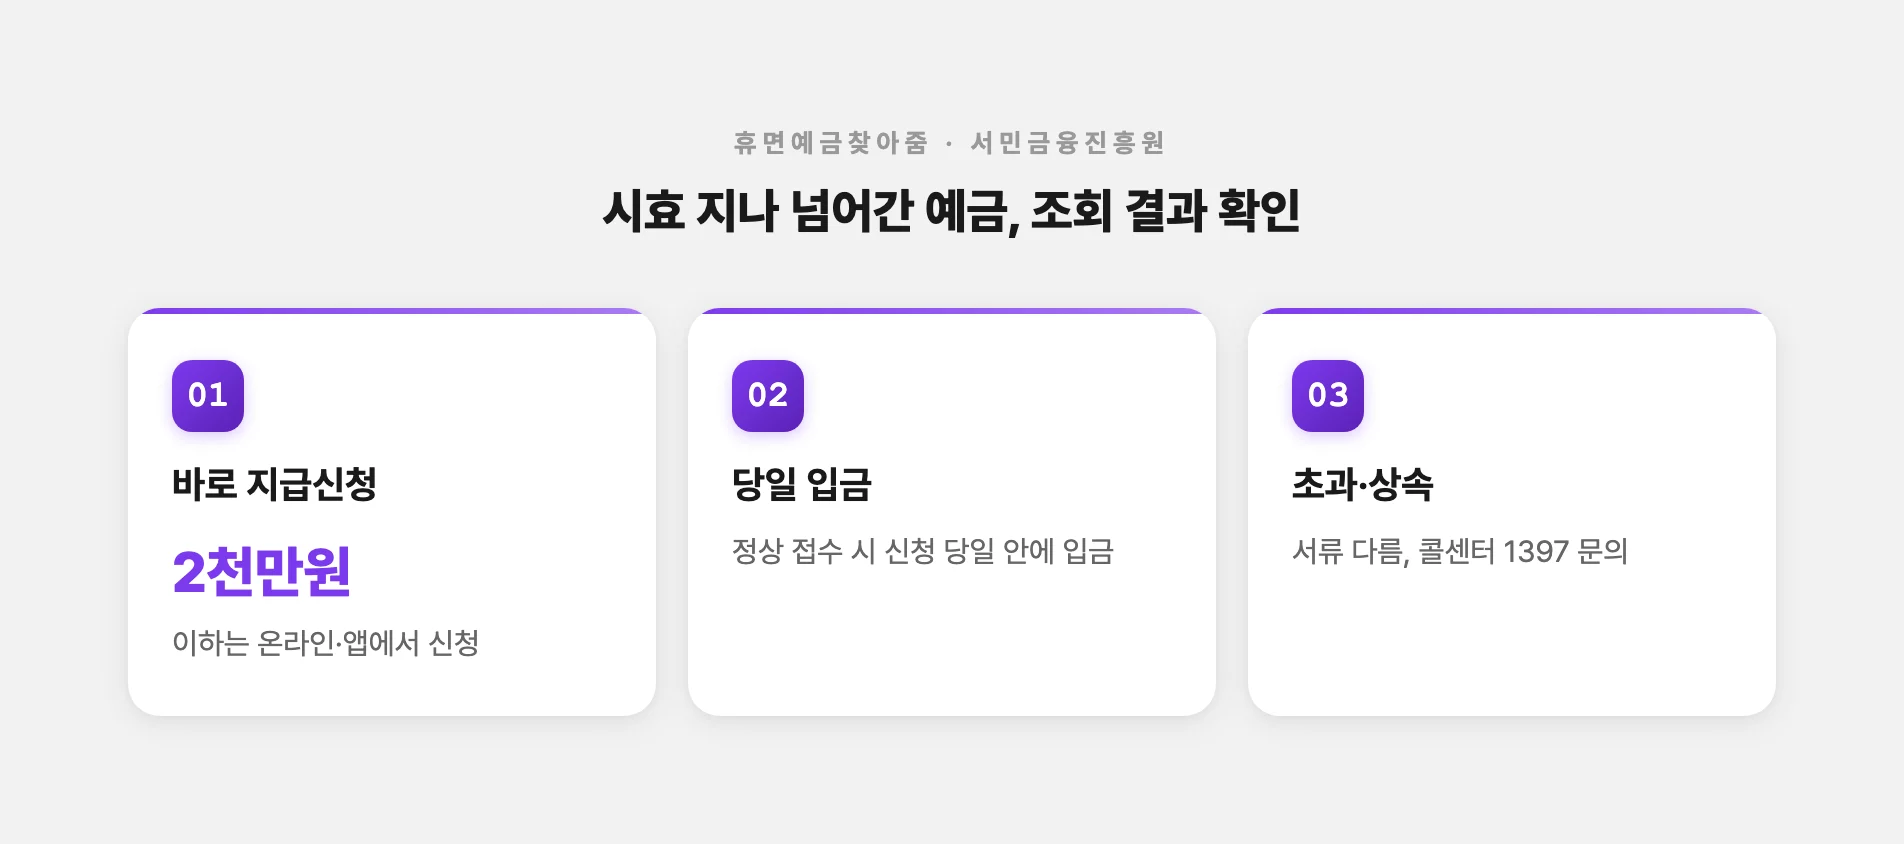
살아있는 계좌 정리를 끝내고 나니, 오래 방치해서 시효가 지난 돈이 궁금해졌다. 예금·적금은 대체로 5년, 보험금은 원칙적으로 3년쯤 지나 청구 안 하면 각 금융회사에서 서민금융진흥원으로 넘어간다. 이렇게 넘어간 걸 휴면예금이라고 부른다더라. 이건 어카운트인포가 아니라 서민금융진흥원 휴면예금찾아줌(sleepmoney.kinfa.or.kr)에서 조회한다.
여기서 확인해보니, 원권리자 본인 명의로 2천만 원 이하인 휴면예금은 온라인이나 ‘서민금융 잇다’ 앱에서 바로 지급신청까지 된다. 정부24 안내를 보면 정상 접수되면 지급신청 당일 안에 입금 처리된다고 한다. 2천만 원을 넘거나 상속·대리 신청이면 서류가 달라지니 콜센터 1397로 물어보는 게 정확하다.
살아있는 보험 쪽은 또 다른 창구다. 생명보험협회와 손해보험협회가 함께 운영하는 내보험찾아줌(cont.insure.or.kr)에서 전 보험사에 흩어진 내 보험 가입 내역이랑 안 찾은 보험금(만기·중도·해지환급금 등)을 한 번에 본다. 여기서 중요한 게 하나 있다. 내보험찾아줌은 조회 창구일 뿐이라 실제 청구·수령은 조회 후 나온 해당 보험사에 직접 해야 한다. 보험금 청구권 소멸시효는 원칙적으로 3년이라, 조회만 하고 미뤄두면 아깝다. 나는 조회 화면 캡처해두고 보험사 앱으로 바로 넘어갔다.
세금이랑 4대 보험, 정부24에서 한꺼번에
여기까지 하고 나니 금융권은 대충 훑은 느낌이었는데, 정작 세금이랑 4대 보험은 손도 안 댔더라. 이건 정부24 미환급금 조회가 편했다. 국세 미환급금, 지방세 환급금, 보관금·송달료, 건강보험 미환급금, 국민연금 과오납금까지 한 화면에서 조회된다. 별도 신청 절차 없이 누구나 조회할 수 있고, 국세·건강보험·국민연금은 여기서 환급 신청까지 된다.
세금별로 더 자세히 보려면 국세는 홈택스, 지방세는 위택스로 들어간다. 소멸시효를 정리해두면 이렇다.
| 항목 | 소멸시효(원칙) | 지나면 |
|---|---|---|
| 국세 환급금 | 대체로 5년 | 국고 귀속 |
| 국민연금 과오납 | 대체로 5년 | 권리 소멸 |
| 건강보험 미환급 | 대체로 3년 | 권리 소멸 |
| 보험금 청구권 | 원칙적으로 3년 | 청구 어려움 |
표로 늘어놓으니 깔끔해 보이는데, 막상 내 경우에 대입해보니 건강보험 미환급이 3년으로 제일 짧았다. 오래된 것부터 확인하는 게 순서였구나 싶었다. 세부 신청이나 문의는 결국 소관 부처(국세청·지자체·공단) 안내를 따르는 게 맞다.
여기까지 하고 마지막으로 걸린 건 주식이었다. 예전에 실물 주식을 인출해두고 명의개서를 안 했거나, 오래돼서 잊은 배당금이 있으면 명의개서 대행기관이 보관하고 있다. 이건 한국예탁결제원 증권대행(ta.ksd.or.kr)에서 무료로 조회한다. 대행기관은 예탁결제원, KB국민은행, 하나은행 세 곳이다. 예탁결제원 자료를 보면 2009년부터 2024년까지 누적 반환액이 1조 688억 원이고, 2025년 7월 기준으로도 아직 안 찾아간 주식이 약 461만 주(시가로 약 653억 원)나 남아 있었다. 남의 얘기인 줄 알았는데 이런 숫자를 보니 나도 혹시나 싶어 조회해봤다. 미수령 배당금은 5년이 지나면 소멸시효가 완성돼 발행 회사로 귀속된다니, 있는지 없는지라도 빨리 확인해두는 게 낫겠더라.
조회는 공짜다, 돈 달라는 문자는 사기
여기까지 돌아보니 순서가 잡혔다. 파인에서 큰 그림, 어카운트인포에서 계좌랑 카드포인트, 휴면예금찾아줌에서 넘어간 예금, 내보험찾아줌에서 안 찾은 보험금, 정부24에서 세금이랑 4대 보험, 예탁결제원에서 주식 배당금. 이 순서로 훑으면 겹치지 않고 한 바퀴 돈다.
한 가지만 꼭 짚고 넘어가고 싶다. 위 조회는 전부 무료다. 그런데 “숨은 돈 찾아준다”며 조회비·수수료·대행비를 요구하는 문자나 전화는 사기일 수 있다. 링크를 눌러 개인정보를 넣게 하는 스미싱도 많다더라. 반드시 위에 적은 공식 사이트 주소로 직접 접속해서 확인해야 한다. 공식 창구는 돈을 먼저 요구하지 않는다.
한 바퀴 다 돌고 나니 마음이 이상하게 개운했다. 큰돈이 쏟아진 건 아니었지만, 어딘가 흩어져 잠들어 있던 게 제자리로 돌아온 느낌. 통장에 몇 줄 찍힌 걸 보는데 어깨가 조금 가벼워지더라.