청년미래적금이 6월에 나온다.
조카 이야기를 듣다가 알게 됐다. 중소기업 다니는 스물아홉, 청년도약계좌 넣고 있는데 새 적금이 곧 나온다고 뭐가 좋은지 물어봐서. 대답해주려고 찾아봤더니 나도 처음엔 헷갈렸다. 기존 거랑 뭐가 다른지, 우대형이 뭔지, 갈아타면 되는 건지.
찾은 거 여기 다 정리해둔다.
청년미래적금, 청년도약계좌랑 뭐가 다른 건데
가장 먼저 나온 질문이 이거였다. 이미 도약계좌 있는데 이걸 또 넣어야 하나.
결론부터 말하면 둘은 동시 가입이 안 된다. 갈아타는 건 가능한데, 정부가 가이드라인을 2026년 상반기 중으로 발표한다고 했으니 아직 기다려야 한다.
핵심 차이는 기간이다.
| 항목 | 청년미래적금 | 청년도약계좌 |
|---|---|---|
| 만기 | 3년 | 5년 |
| 월 납입 한도 | 50만원 | 70만원 |
| 정부 기여금 | 6~12% | 소득별 3~6% |
| 총 수령액 (최대) | 약 2,255만원 | 약 5,000만원 |
| 소득 기준 | 중위소득 200% 이하 | 중위소득 250% 이하 |
5년 넣으면 더 받는다. 근데 5년이 너무 길다 싶으면, 또는 중소기업 다니는 중이라면 미래적금이 유리하다. 기여금 비율이 더 높으니까.
가입할 수 있나 — 자격 조건 먼저
기본 자격은 이렇다.
- 나이: 만 19세 이상 ~ 만 34세 이하 (군 복무 기간만큼 상한 늘어남, 최대 만 40세)
- 소득: 개인소득 6,000만원 이하 (소상공인은 연 매출 3억원 이하)
- 가구 소득: 가구 중위소득 200% 이하
전업 대학생은 안 된다. 소득 신고 자체가 없으면. 단, 아르바이트 해서 근로소득 신고한 경우, 육아휴직급여 받는 경우, 군 장병 급여 받는 경우는 가능하다.
여기서 가장 중요한 건 일반형이냐 우대형이냐다. 기여금이 두 배 차이다.
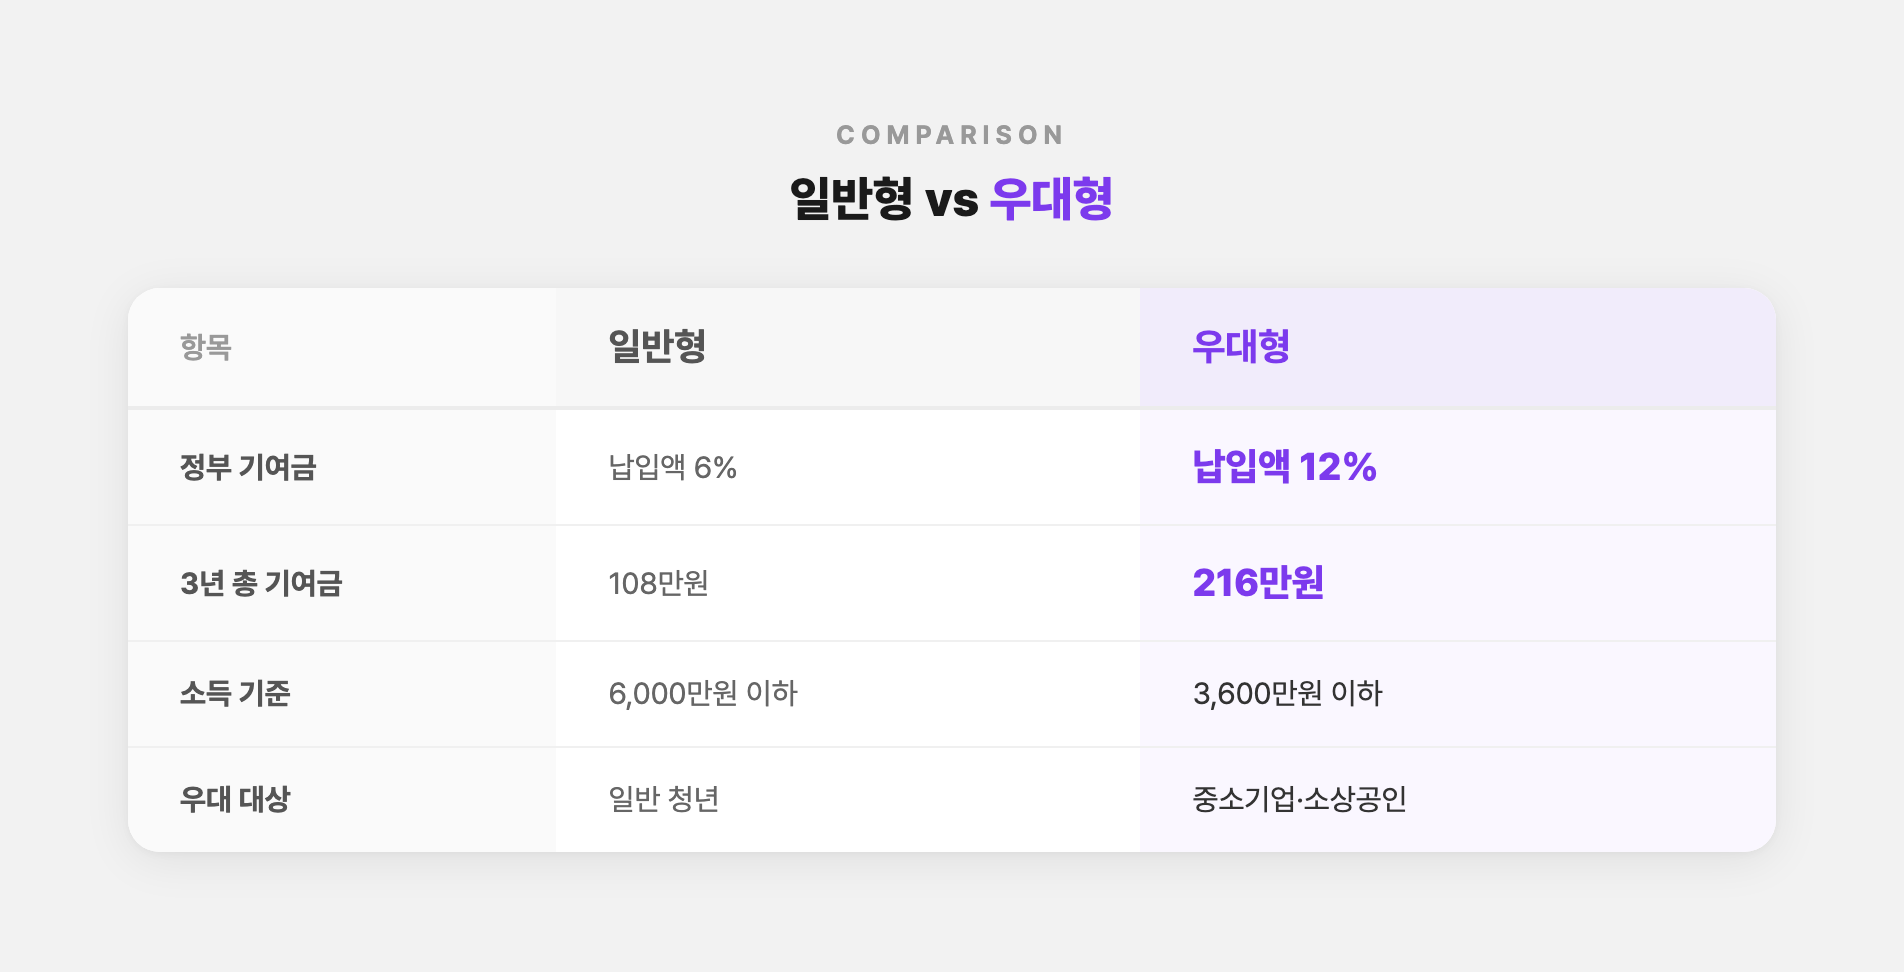
우대형 대상은 세 가지다.
- 중소기업 신규 취업자 (입사 6개월 이내): 연 소득 6,000만원 이하 + 중위소득 200% 이하
- 중소기업 재직자: 연 소득 3,600만원 이하 + 중위소득 150% 이하
- 소상공인: 연 매출 1억원 이하 + 중위소득 150% 이하
우대형은 12% 기여금을 끝까지 받으려면 조건이 있다. 만기 한 달 전까지 총 29개월 이상 중소기업 재직이어야 한다. 중간에 이직하면 일반형 기여금(6%)으로 떨어진다.
3년 후 얼마 받냐
기본금리 연 5%, 비과세. 월 50만원씩 3년 꽉 채웠을 때 기준이다.
- 납입 원금: 1,800만원
- 은행 이자(연 5%): 약 139만원
- 정부 기여금(우대형 12%): 216만원
- 총 수령액: 약 2,255만원
일반형(기여금 6%)은 약 2,047만원이다. 둘 차이가 딱 108만원이다. 우대형 못 되면 그 돈을 못 받는 거고.
매달 50만원을 꽉 넣어야 최대치가 나온다. 자유적립식이라 덜 넣는 달이 있으면 기여금도 그만큼 줄어든다. 근데 넣지 않는 달도 계좌는 살아있어서 다음 달에 다시 넣으면 된다.
신청은 어떻게 하나
6월 출시니까 지금부터 준비해두면 된다.
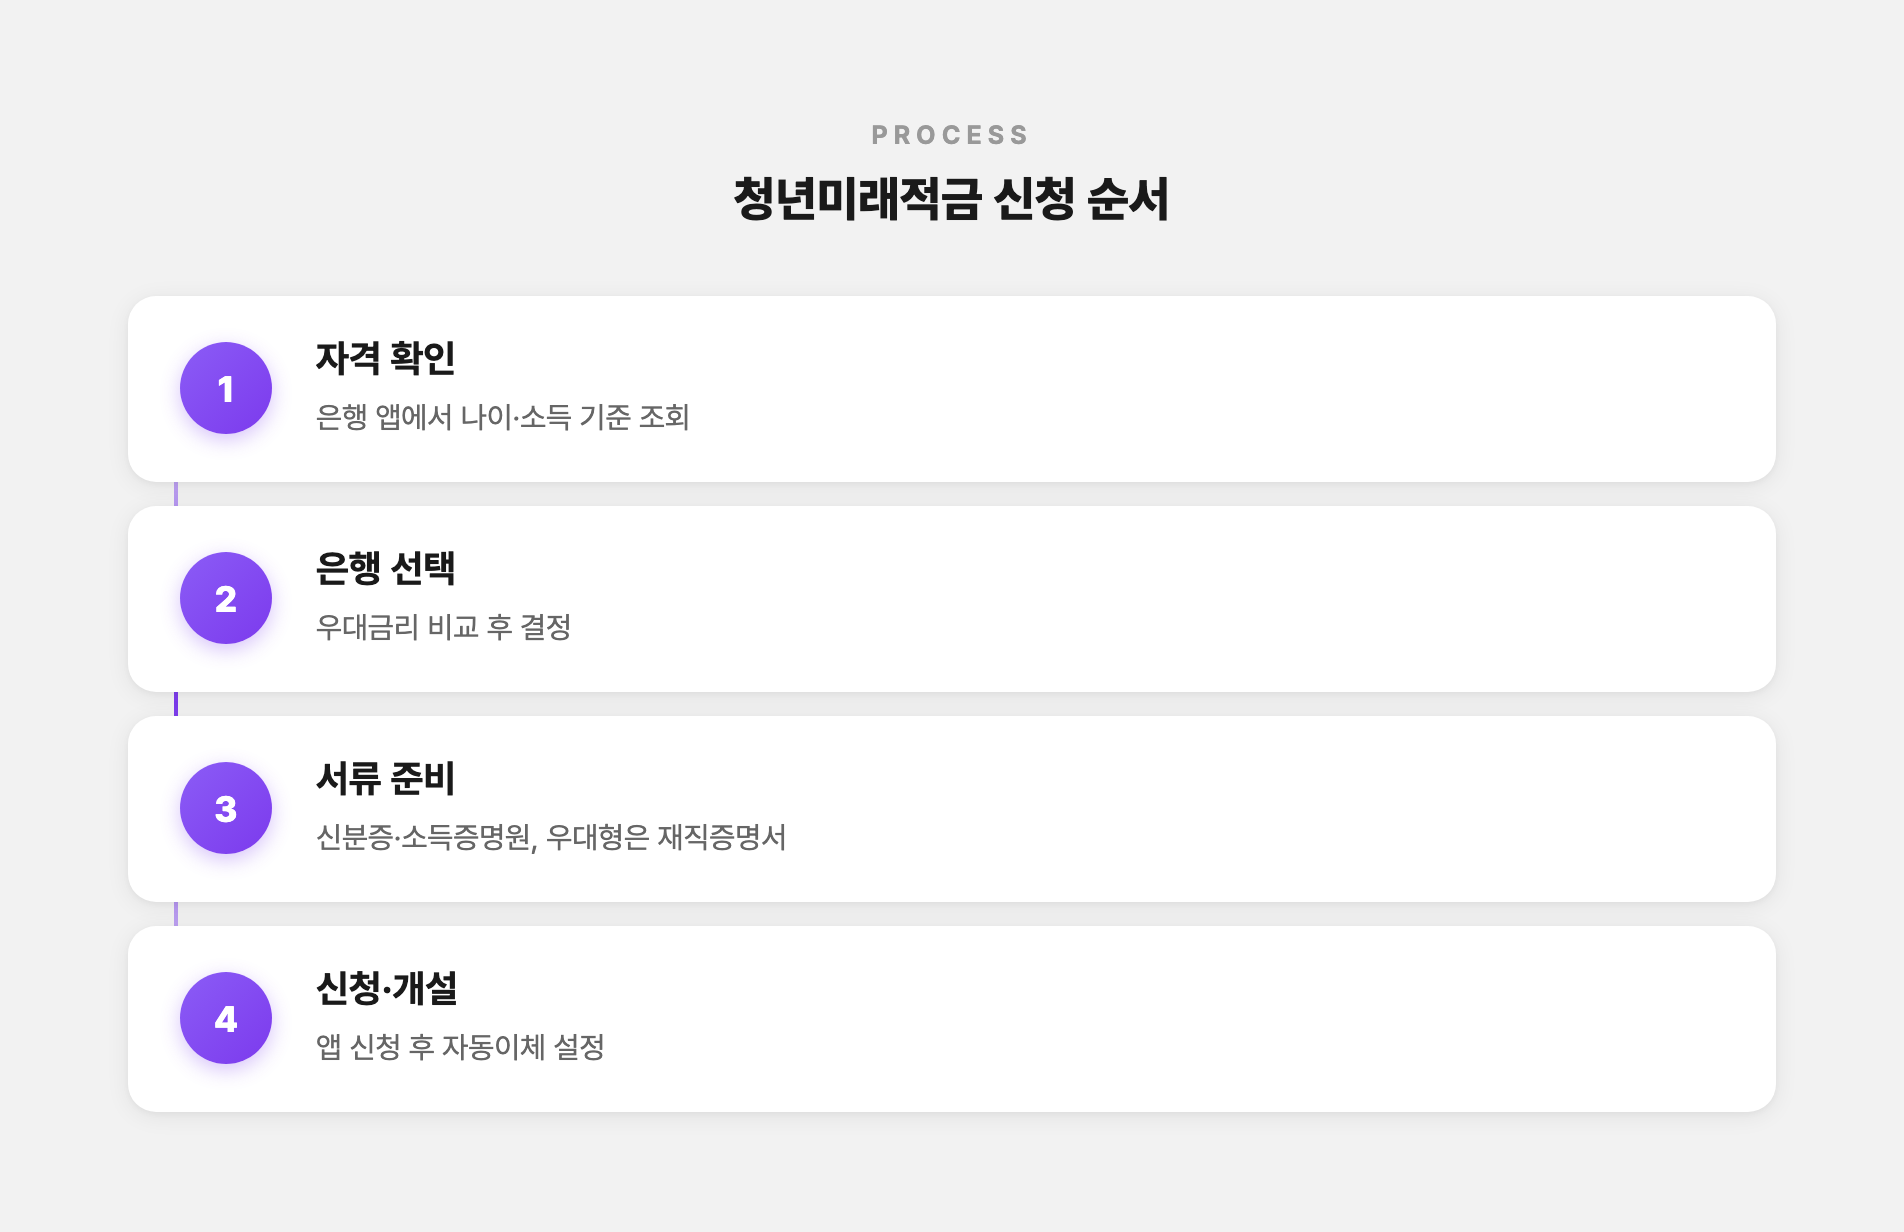
- 자격 확인 — 금융위원회 공식 사이트 또는 각 은행 앱에서 사전 조회
- 은행 선택 — KB국민, 신한, 우리, 하나, 농협, 기업은행 등에서 우대금리 비교
- 서류 준비 — 신분증, 소득금액증명원, 가구원 확인 서류 / 우대형은 재직증명서 추가
- 신청 — 은행 앱·홈페이지 또는 영업점 방문
- 계좌 개설 완료 — 심사 후 자동이체 설정
서류 미리 챙겨두는 게 낫다. 출시 초기에는 은행 앱이 몰릴 수 있어서.
조카한테 정리해서 보냈다. 너는 중소기업 6개월 넘었으니까 우대형 조건 보라고.
까짓 거 이참에 청년도약계좌 갈아타기 가이드라인도 기다려봐야겠다.