“이모, 나 그 청년도약계좌인가 그거 들려면 어떻게 해?”
명절에 온 조카가 커피 잔 내려놓으면서 툭 던진 말이었다. 만으로 서른셋, 작년에 이직해서 이제 좀 자리 잡았다고 목돈 만들 방법을 찾는 눈치였다. 나도 얼핏 “정부가 매달 얹어주는 적금 있다더라” 정도만 알던 터라 같이 앉아서 찾아봤는데, 화면을 들여다보다 나부터 멈칫했다. 청년도약계좌 신규 가입은 이미 끝나 있었다. 2025년 12월 31일자로. 그러니까 지금은 새로 못 든다.
우리 조카가 딱 대상이었는데, 문이 닫혀 있더라
조카 나이부터 세어봤다. 청년도약계좌는 가입일 기준 만 19세에서 34세, 병역 다녀온 기간은 최대 6년까지 나이 계산에서 빼준다니까 조카는 아슬아슬하게 대상 안이었다. 소득도 직전 연도 총급여 7,500만 원 이하면 되니 걸릴 게 없었다. 조건만 보면 딱 맞는데, 정작 신청 버튼이 없었다.
서민금융진흥원 청년도약계좌 안내 페이지를 같이 열어봐도 신규 접수 안내는 안 보이고, 여러 언론과 정책 자료를 교차해서 확인해보니 2025년 말로 신규 가입을 마감한 게 맞았다. 이미 든 사람은 5년 만기까지 그대로 가지만, 새로 드는 문은 닫힌 것이다.
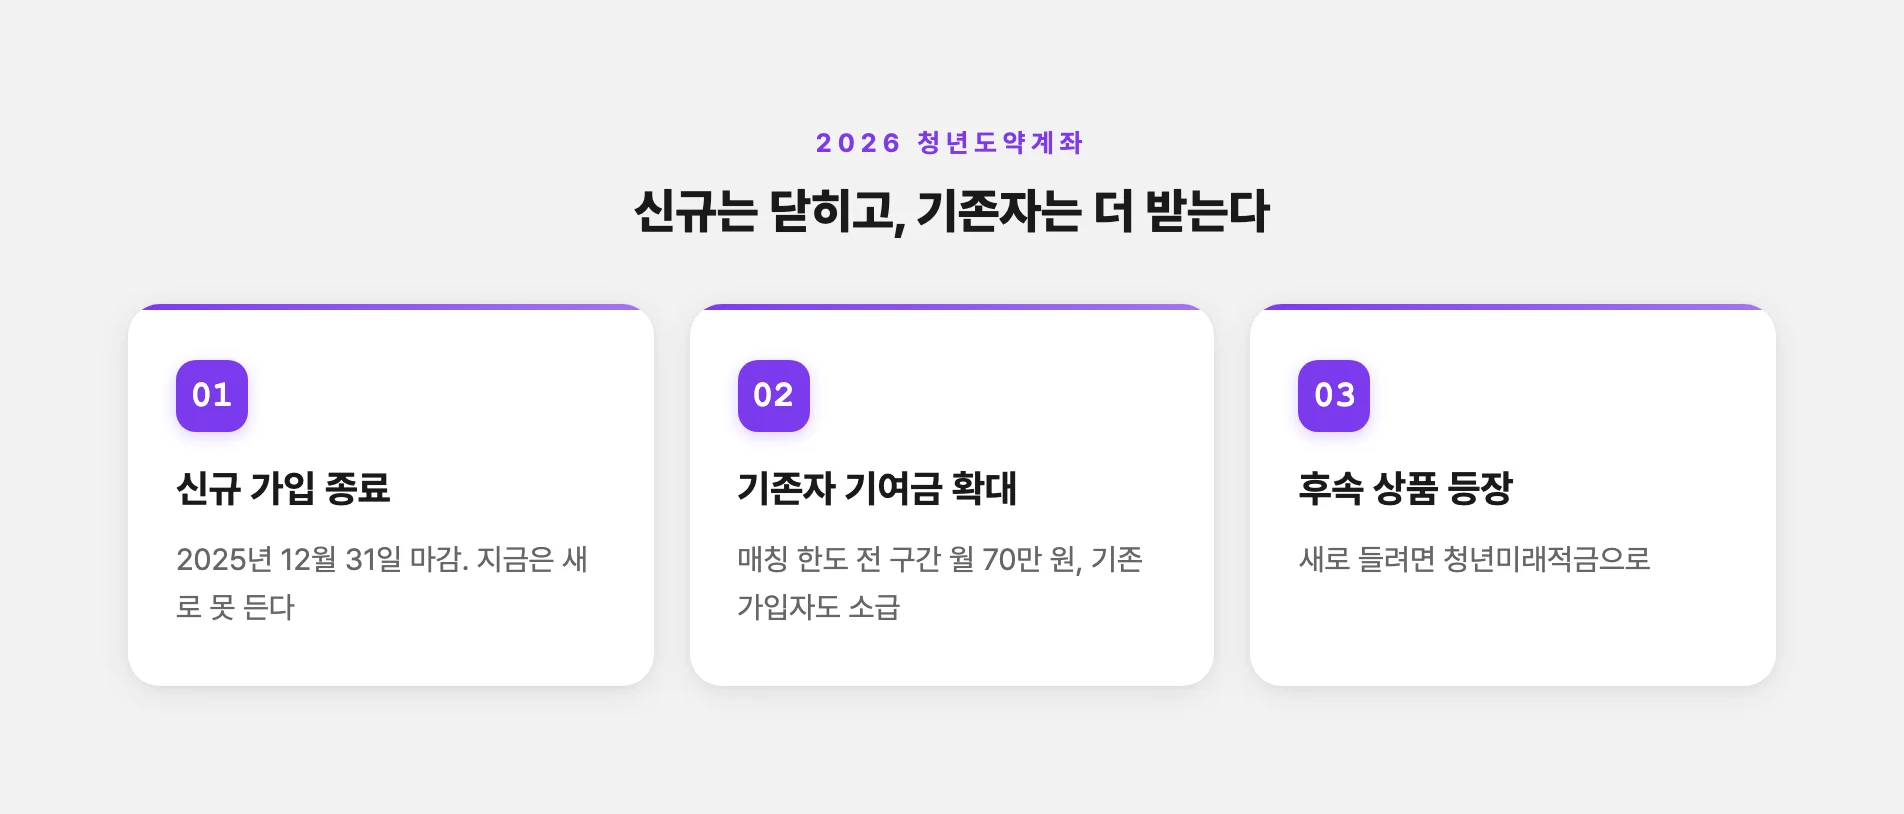
조카 표정이 좀 벙쪘다. 나도 그랬다. 매달 최대 70만 원씩 5년, 소득 낮으면 정부가 매칭해주고 이자엔 세금도 안 뗀다는 그 좋은 걸 이제 못 든다니. 근데 여기서 이야기가 끝이 아니었다. 오히려 여기서부터가 헷갈리는 지점이었다.
이미 든 사람은 오히려 더 받게 됐다는 게 반전
찾다 보니 이상한 게 하나 있었다. 신규는 막혔는데, 기존 가입자한텐 2026년 들어서 혜택이 더 커졌다는 것이다.
원래 이 상품은 소득이 낮을수록 매칭 비율은 높지만, 정부 돈이 붙는 한도가 소득 구간별로 40만·50만·60만·70만 원으로 잘려 있었다. 저소득 청년이 월 70만 원을 꽉 채워 넣어도 40만 원까지만 기여금이 붙고 나머지 30만 원엔 매칭이 없는 구조였다. 이게 좀 아쉬운 부분이라고 여러 곳에서 짚더라.
그런데 금융위원회가 2026년 1월 납입분부터 이 매칭 한도를 모든 소득 구간에서 월 70만 원까지 넓혔다. 세무사신문 보도에 따르면 월 최대 기여금이 기존 2.4만 원에서 3.3만 원으로, 5년 총액으로 치면 최대 144만 원대에서 198만 원대로 늘었다. 여기서 놀란 건, 이게 신규 가입자만이 아니라 2026년 1월 이전에 든 기존 가입자한테도 소급 적용된다는 점이었다.
바뀐 걸 한눈에 보면 이렇다.
| 항목 | 개편 전 | 2026년 개편 후 |
|---|---|---|
| 매칭 한도 | 소득별 40~70만 원 | 전 구간 월 70만 원 |
| 월 최대 기여금 | 2.4만 원 | 3.3만 원 |
| 5년 총 기여금 | 최대 144만 원대 | 최대 198만 원대 |
세무사신문은 5년 꽉 채우면 연 9.5% 안팎 적금에 든 것과 같은 효과라고 계산해뒀는데, 요즘 은행 적금 금리로 이 숫자 나오는 거 나는 못 봤다. 다만 이건 5년을 다 채웠을 때 이야기다. 소득 구간별 정확한 내 금액은 소스마다 표현이 조금씩 달라서, 앱에서 직접 확인하는 게 맞다.
그럼 지금 조카가 들 수 있는 건 청년미래적금이더라
결국 조카한테 필요한 건 “이미 든 사람 얘기”가 아니라 “지금 새로 들 수 있는 거”였다. 그래서 그쪽으로 다시 파봤다.
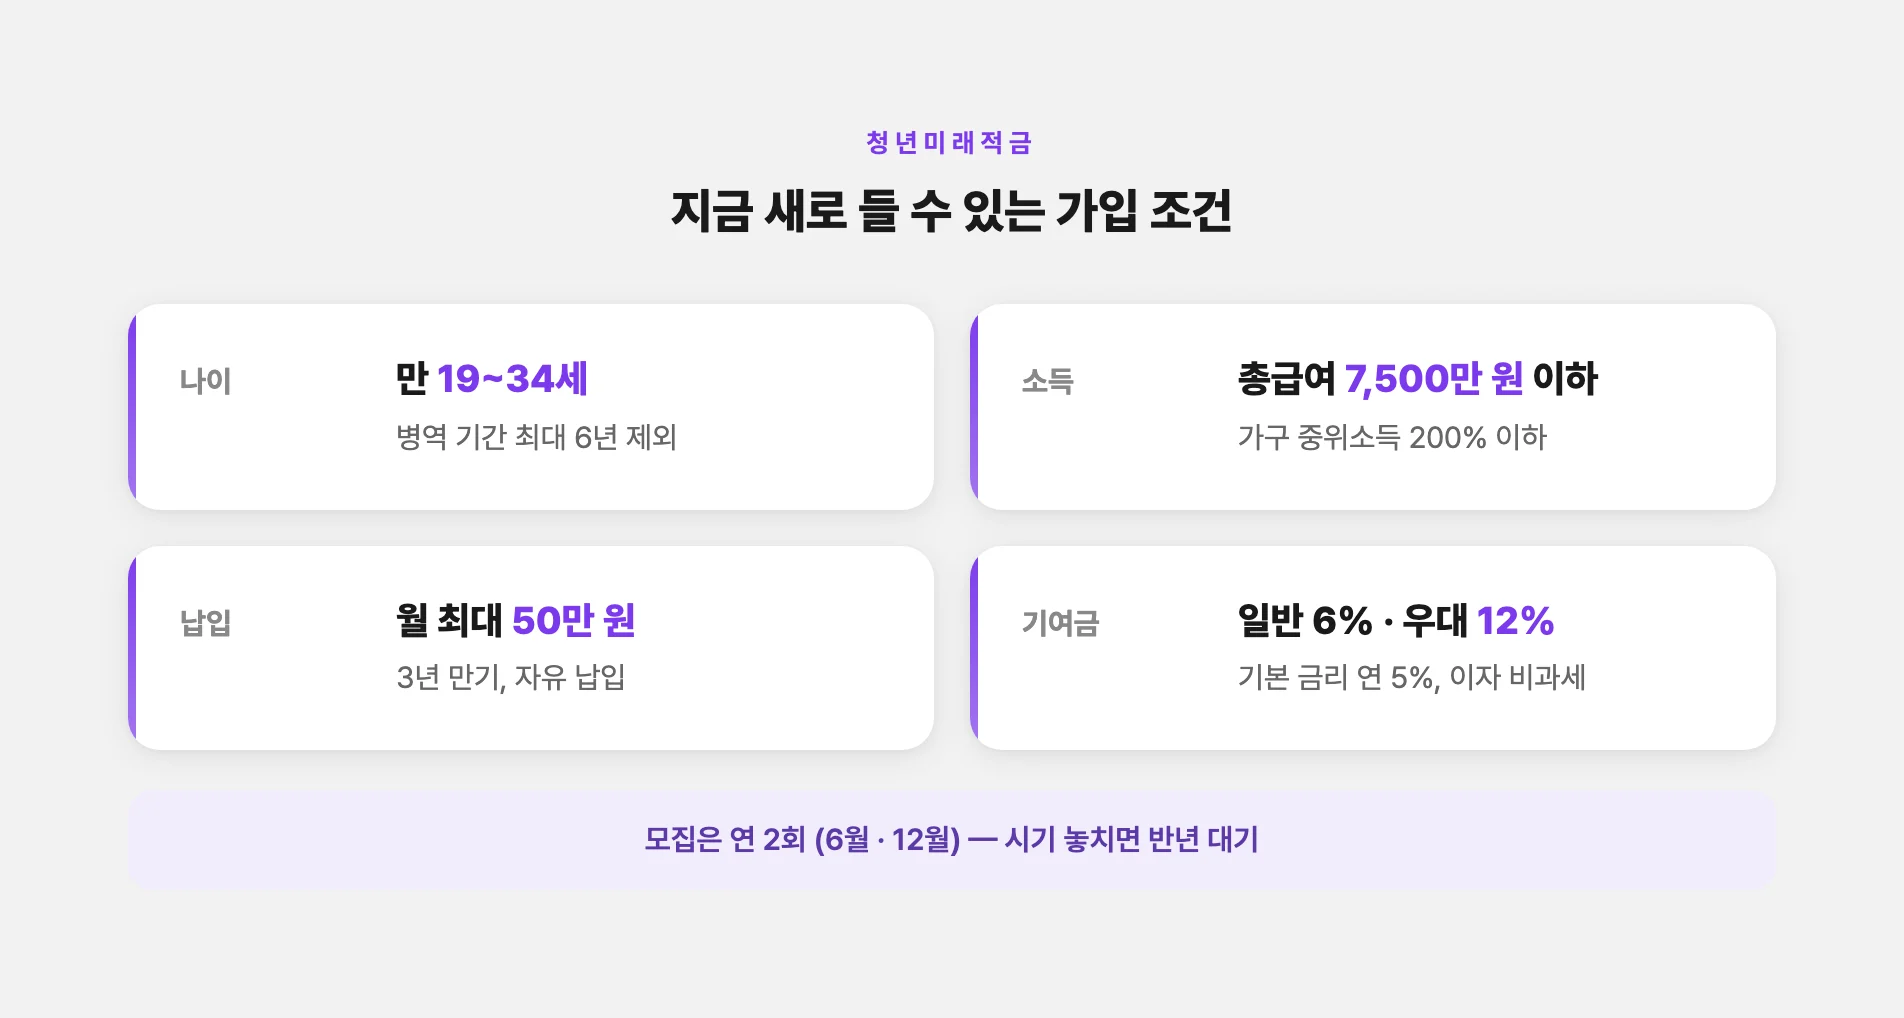
후속 상품이 있었다. 청년미래적금. 청년도약계좌를 잇는 새 청년 자산형성 정책상품으로 2026년 6월에 나왔다. 정책브리핑을 보면 대상은 만 19~34세(병역 최대 6년 제외), 총급여 7,500만 원 이하에 가구 중위소득 200% 이하. 저축 기간은 3년, 매달 최대 50만 원까지 자유 납입이다.
기여금 구조는 이렇게 갈린다. 일반형은 납입액의 6%, 우대형은 12%까지 붙는다. 우대형은 중소기업 재직자나 신규 취업자, 소상공인 같은 조건이 있고, 금리는 기본 연 5% 고정에 우대까지 얹으면 더 올라가고 이자는 비과세다.
청년도약계좌랑 뭐가 다른지 정리하면서 조카랑 같이 봤다.
| 항목 | 청년도약계좌 | 청년미래적금 |
|---|---|---|
| 신규 가입 | 2025년 말 종료 | 가능(연 2회 모집) |
| 만기 | 5년 | 3년 |
| 월 한도 | 70만 원 | 50만 원 |
| 가구소득 | 중위 250% 이하 | 중위 200% 이하 |
표 만들면서 조카가 걸린 게 가구소득이었다. 청년미래적금이 중위 200% 이하라 청년도약계좌보다 오히려 빡빡하다. 본인 소득만 보면 통과인데 부모님까지 합친 가구소득에서 걸리면 안 되니, 이건 미리 따져봐야 한다.
놓치면 반년을 기다려야 하는 부분
같이 보다가 내가 제일 강조한 게 이 대목이었다. 청년미래적금은 아무 때나 못 든다. 상시 판매가 아니라 6월·12월 연 2회만 모집한다. 최초 모집이 2026년 6월 22일부터였으니, 다음 문은 12월인 셈이다. 이걸 모르고 있다가 시기를 놓치면 다음 회차까지 반년을 그냥 기다려야 한다.
그리고 3년 만기라는 걸 가볍게 보면 안 된다. 청년도약계좌도 그랬지만 이런 정책 적금은 중간에 깨면 정부가 얹어준 돈과 비과세를 사실상 날린다. 그래서 나는 조카한테 월 50만 원 꽉 채우기보다, 3년 내내 무리 없이 넣을 수 있는 금액부터 잡으라고 했다. 넣다가 여유 생기면 늘리는 거야 언제든 되니까.
조카한테 뭐라고 정리해줬느냐면
솔직히 처음엔 “청년도약계좌 드는 법 알려주면 되겠지” 하고 가볍게 열었던 화면이었다. 아니었다. 새로 드는 문은 닫혔고, 이미 든 사람은 오히려 더 받게 됐고, 조카가 실제로 노려야 할 건 이름도 처음 듣는 청년미래적금이더라. 순서를 알고 나니 헷갈릴 게 없었는데, 모르고 봤으면 종료된 상품 신청하겠다고 은행 앱만 뒤졌을 거다.
조카한테는 두 줄로 정리해줬다. 청년도약계좌는 이제 새로 못 드니 미련 접어라. 대신 청년미래적금이 있으니 다음 모집인 12월에 자격 조회부터 해봐라.
목돈 만드는 상품이 이렇게 자꾸 바뀌니 나 같은 이모가 옆에서 챙겨줄 부분은 결국 “지금 열려 있는 문이 어느 쪽인가” 하나인 것 같다. 세부 조건이야 회차마다 조정될 수 있으니, 모집 뜨면 청년미래적금 정책 안내 확인하고 서민금융진흥원(1397)에 한 번 물어보라고 했다. 참, 조카는 다음에 만나면 자격 조회 결과부터 물어봐야겠다. 그건 그때 가서 봐야 알 일이고.