부모님이 올해 65세가 넘었다.
평생 국민연금 꼬박꼬박 냈으니 기초연금은 못 받는 거라고 생각하셨던 것 같다. 그 말 듣고 나도 그런 줄 알았는데, 알고 보니 꼭 그렇지 않더라. 직접 찾아봤다.
2026년 기초연금, 얼마나 올랐나
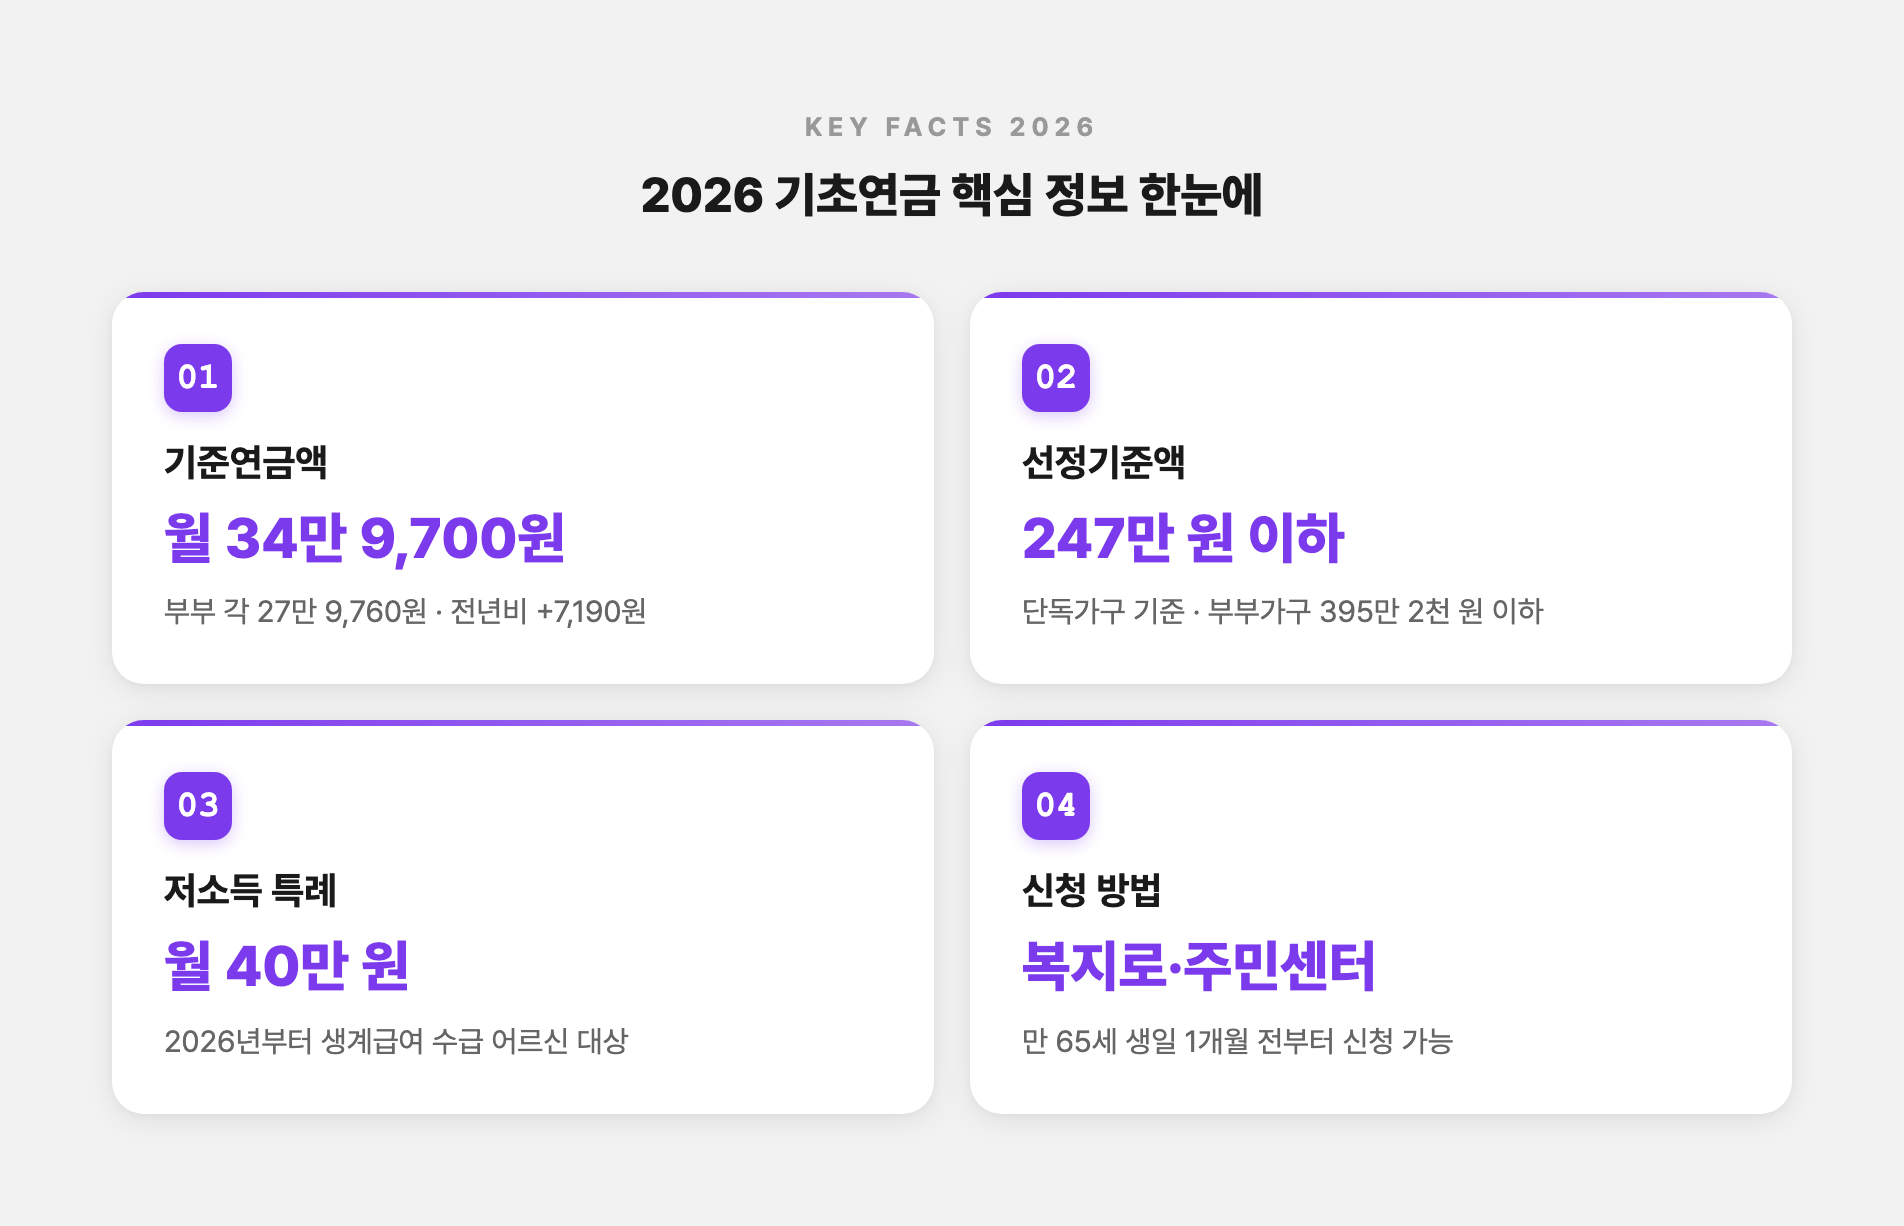
2026년 1월부터 기초연금 기준연금액이 바뀌었다.
- 2025년: 월 34만 2,510원
- 2026년: 월 34만 9,700원 (전년보다 7,190원 인상)
소비자물가변동률 2.1%를 반영해서 올린 거다. 7천 원 좀 넘는 인상이라 “겨우 이거?”라고 할 수도 있는데, 기준연금액이 오르면 감액된 금액도 같이 오르니까 수급자 입장에선 다 의미 있는 변화다.
부부가 둘 다 받는 경우는 각각 20% 감액이 적용돼서 월 27만 9,760원씩, 합산하면 월 55만 9,520원이다.
참, 인터넷에 “2026년 기초연금 43만원”이라는 말이 돌아다니던데 — 그건 현재 확정 금액이 아니다. 2026년 지금 당장 받을 수 있는 건 34만 9,700원이다. 43만 원 수준은 정책 논의 과정에서 나온 시뮬레이션 수치고, 단계적 인상 계획 얘기는 아래에 따로 정리했다.
누가 받을 수 있나 — 선정기준액부터
만 65세 이상이면 무조건 받는 건 아니다. 소득인정액이 선정기준액 이하여야 한다.
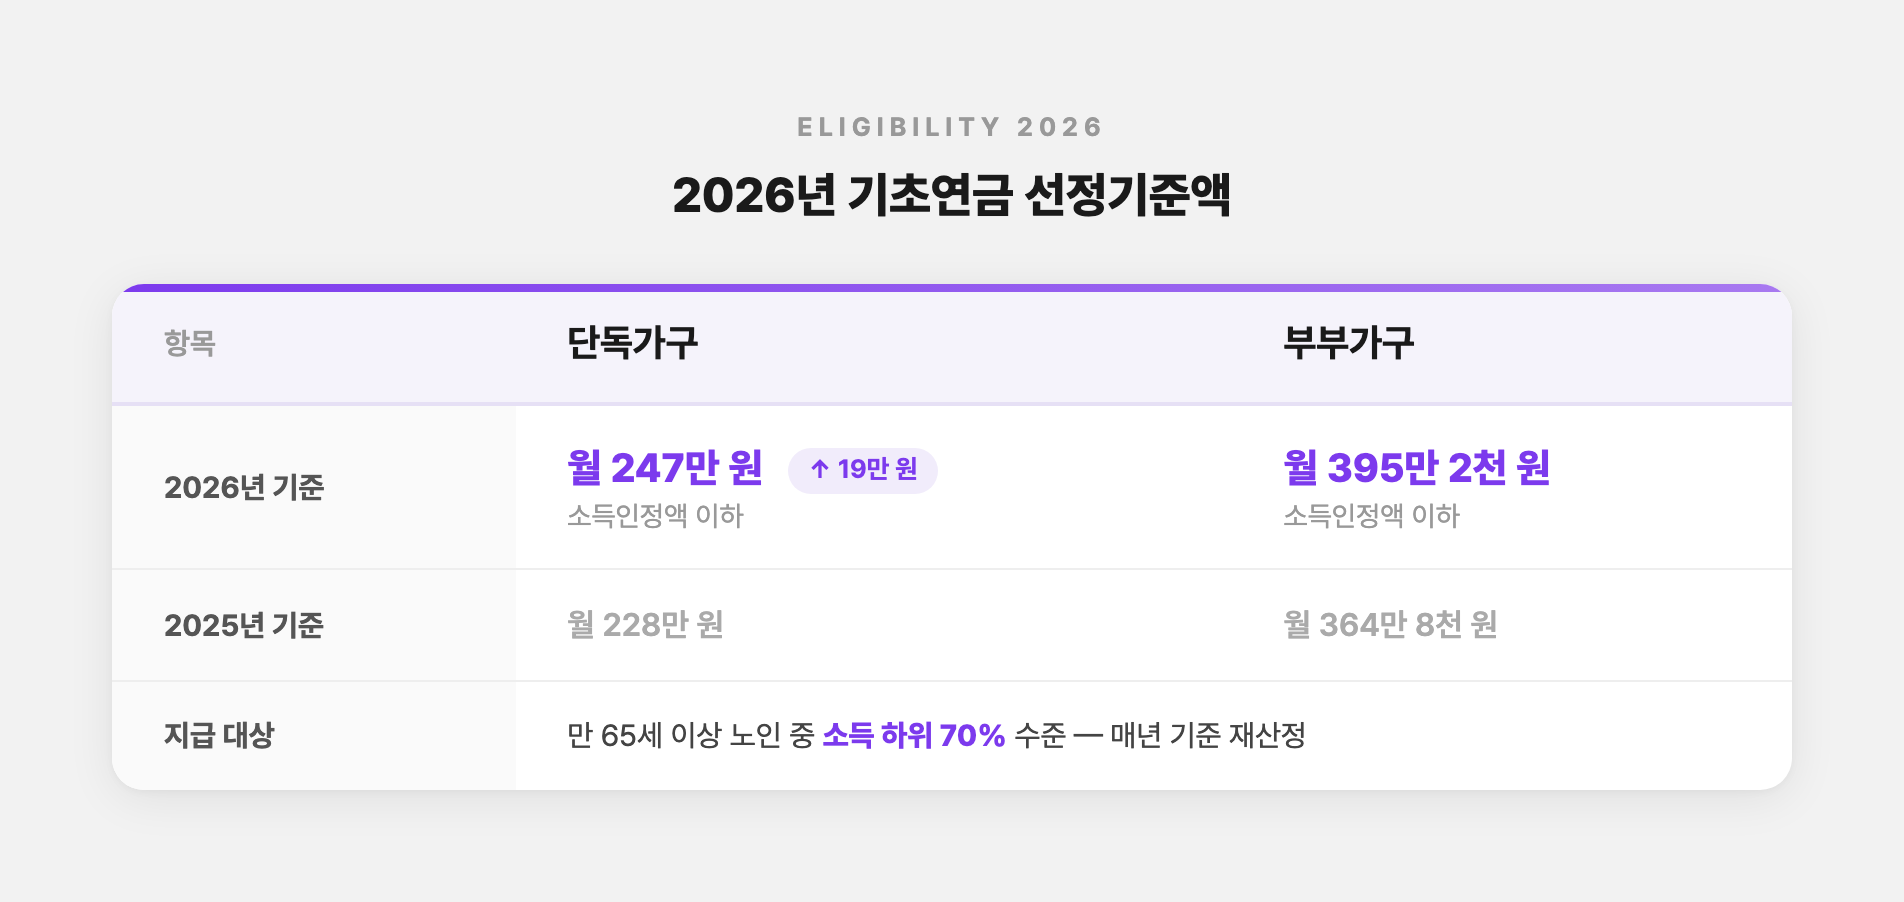
2026년 선정기준액:
| 가구 유형 | 기준 |
|---|---|
| 단독가구 | 월 247만 원 이하 |
| 부부가구 | 월 395만 2,000원 이하 |
2025년보다 단독가구 기준이 19만 원 올랐다. 작년엔 아슬아슬하게 넘어서 못 받으셨던 분이라면 올해 다시 확인해볼 필요가 있다.
65세 이상 노인 중 소득 하위 70% 수준이 받도록 매년 기준을 다시 정하는 구조라, 기준선 자체가 꾸준히 올라가는 편이다.
소득인정액, 어떻게 계산하나
여기서 많이들 포기하더라. 계산이 복잡해 보여서. 근데 구조만 알면 그렇게 어렵지 않다.
소득인정액 = 소득평가액 + 재산의 소득환산액
소득평가액
- 근로소득은 실제 소득에서 116만 원 공제 후 나머지의 70%만 반영한다.
(2026년 기준, 작년 112만 원에서 올랐다) - 국민연금·임대소득 등 다른 소득은 전액 합산.
- 사업소득은 필요경비 빼고 반영.
재산의 소득환산액
- (재산가액 – 기본재산 공제액 – 부채) × 소득환산율
- 기본재산 공제액은 지역마다 다르다. 대도시 1억 3,500만 원, 중소도시 8,500만 원, 농어촌 7,250만 원.
- 금융재산은 2,000만 원까지 공제, 초과분만 소득으로 환산.
집이 있어도 기본재산 공제가 있으니 “재산 있으면 어차피 못 받겠지”라고 지레 포기하지 말고 모의계산부터 해보는 게 낫다. 복지로(bokjiro.go.kr)에서 신청 전 모의계산 가능하다.
받지 못하는 경우 — 직역연금 수급자
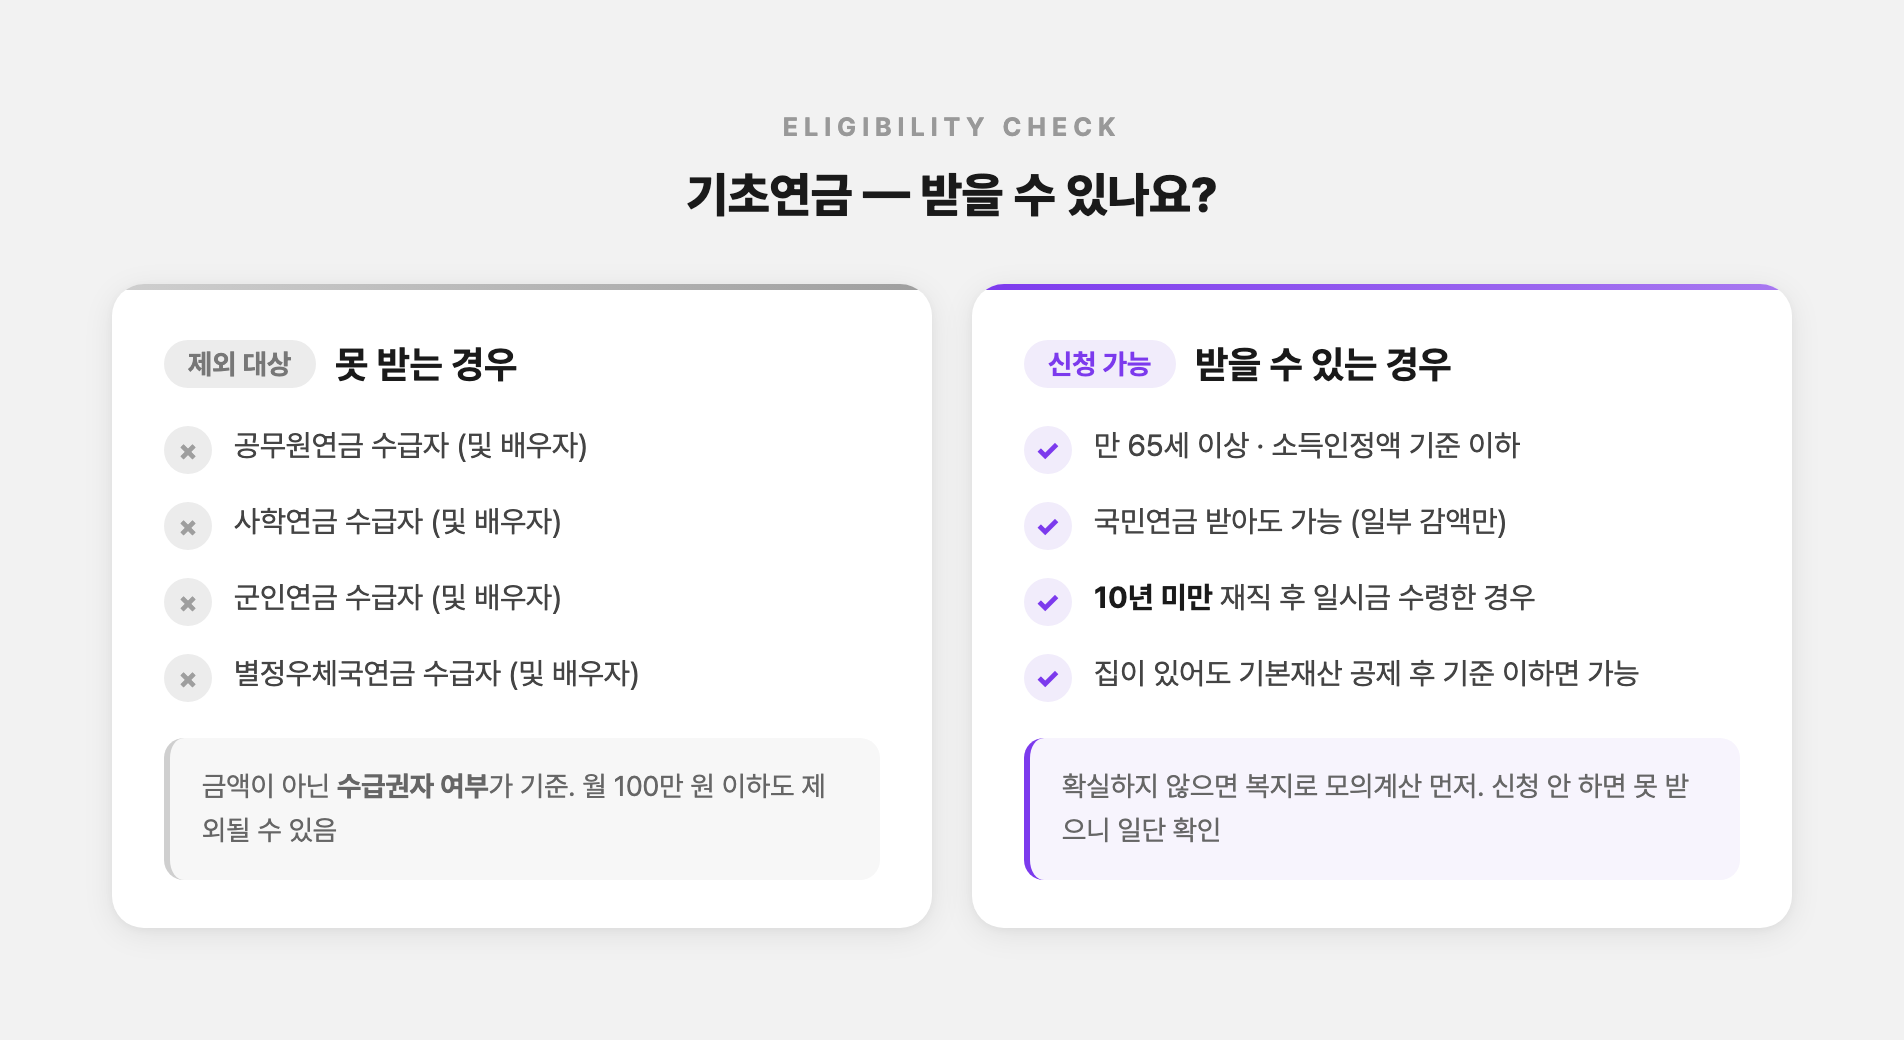
공무원연금, 사학연금, 군인연금, 별정우체국연금을 받고 있으면 원칙적으로 기초연금 대상에서 빠진다. 배우자도 같이 제외다.
좀 억울한 게, 공무원연금을 월 100만 원도 안 받는 분도 수급권자에 해당하면 기초연금을 못 받는다. 금액 기준이 아니라 “수급권자 여부”가 기준이라서.
단, 재직 기간이 10년 미만이어서 일시금으로 받은 경우라면 기초연금 신청이 가능하다. 이 부분은 개별 확인이 필요하니 국민연금공단이나 주민센터에 물어보는 게 제일 정확하다.
국민연금 받으면 기초연금 못 받는다? — 오해다
이게 진짜 많이 퍼진 오해다.
국민연금을 많이 받는 경우에는 기초연금이 일부 감액될 수 있다. 하지만 아예 못 받는 게 아니다. 2026년 기준으로 국민연금 급여액이 월 52만 4,550원을 넘어야 연계감액이 적용되고, 그마저도 기초연금의 최소 50%(약 17만 원 수준)는 보장된다.
국민연금을 조금 받거나 아예 안 받는 경우는 연계감액 없이 전액 받을 수 있다. 대부분의 경우 두 연금을 함께 받는다고 봐도 된다.
평생 보험료 낸 게 아깝다는 마음에 “국민연금 많이 탈수록 기초연금 손해”라는 말이 생겼는데, 어느 정도는 맞는 말이긴 해도 — 여전히 두 개 합산하면 기초연금만 받는 것보다 총수령액이 더 크다.
단계적 40만 원 인상 — 언제, 누구부터
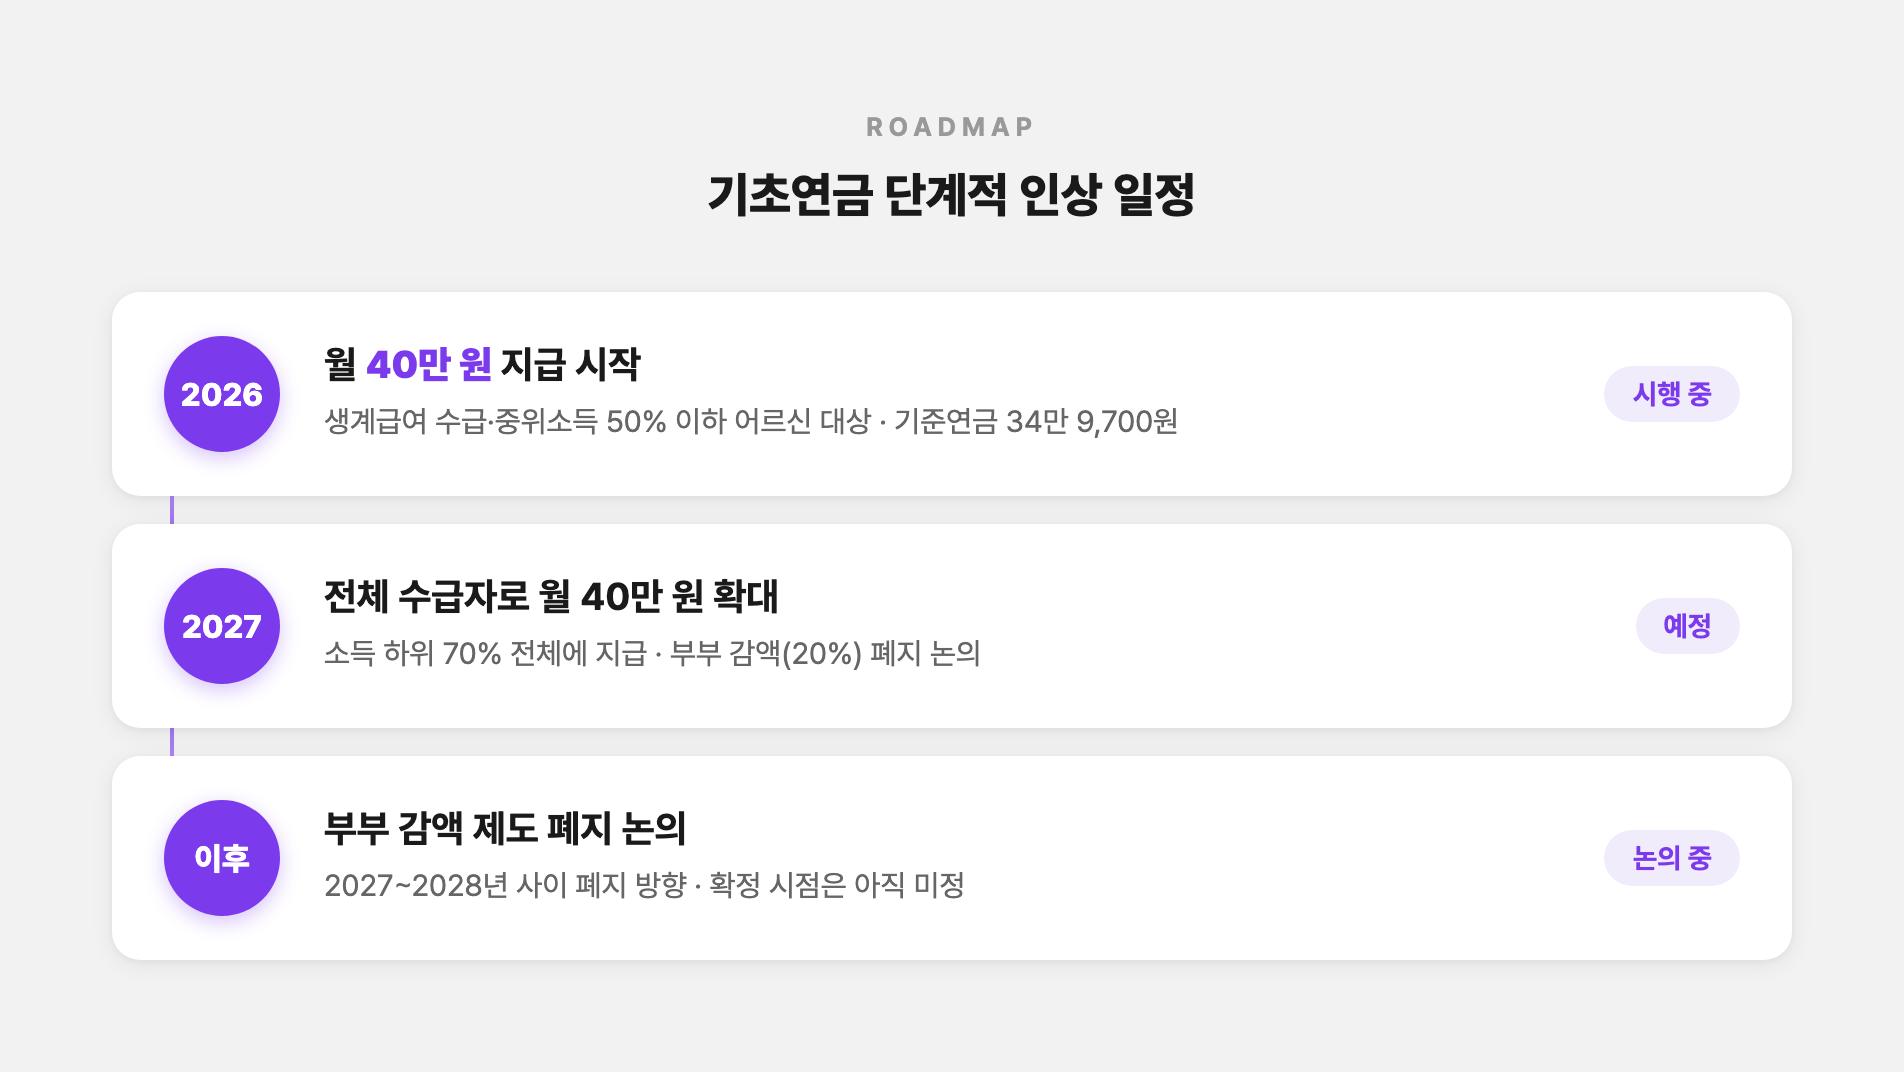
2024년 9월 보건복지부가 발표한 계획에 따르면:
- 2026년 (지금): 생계급여 수급 노인 및 기준 중위소득 50% 이하 노인부터 월 40만 원 지급
- 2027년: 소득 하위 70% 이하 전체 기초연금 수급자로 확대
지금 기초연금을 받는 분 중 저소득 어르신은 이미 올해부터 40만 원 받고 계실 수도 있다. 부모님이 생계급여 수급자이거나 기준 중위소득 50% 이하라면 확인해볼 만하다.
부부 감액(20%)도 단계적으로 폐지 방향으로 가고 있다. 2027~2028년 사이에 없어질 가능성이 있다고 여러 곳에서 보도됐는데, 아직 확정 시점이 명확하지 않으니 정책 변화를 지켜봐야 한다.
신청은 어떻게 하나
언제부터: 만 65세 생일이 속한 달의 1개월 전부터 신청 가능. 신청한 달부터 지급이라, 생일 전달에 미리 해두는 게 유리하다.
어디서:
- 방문: 전국 읍·면·동 주민센터, 국민연금공단 지사 (주소지 상관없이 전국 어디서나)
- 온라인: 복지로(bokjiro.go.kr)
준비 서류: 신분증, 기초연금 신청서(방문 시 현장 작성), 금융정보 제공 동의서, 본인 명의 통장 사본. 소득·재산 자료는 대부분 담당 공무원이 전산 조회하니까 서류 부담은 생각보다 크지 않다.
신청 전에 복지로에서 모의계산 먼저 해보는 걸 추천한다. 주거급여나 에너지바우처처럼 기초연금도 신청을 안 하면 안 주는 제도라, 될 것 같으면 일단 신청해보는 게 맞다. 비슷한 맥락으로 전에 주거급여 2026 신청 조건도 정리해뒀으니 참고해도 좋다.
정리하면 — 만 65세 이상, 단독가구 월 소득인정액 247만 원 이하면 된다. 국민연금 받아도 대부분 함께 받을 수 있고, 공무원연금 수급자는 개별 확인 필요.
신청 안 하고 있으면 그냥 못 받는 거다.