병원비 영수증이 한 해 동안 서랍에 쌓이는 집이 있다. 부모님 수술에, 아이 입원에, 본인 검사까지 겹치는 해. 그럴 때 어디선가 한 번쯤 듣게 되는 말이 있다. “병원비 많이 낸 해엔 국가가 돈을 돌려준다.”
그 말의 정체가 본인부담상한제 환급금이다. 소득 수준에 따라 정해진 상한액을 넘게 낸 건강보험 본인부담금은 국민건강보험공단이 대신 부담해서 돌려준다는 제도다. 그런데 돈 돌려받는다는 말에 혹해서 바로 계산기부터 두드리면, 생각보다 따질 게 많다는 걸 알게 된다. 확인하는 순서 그대로 적어둔다.
영수증 뭉치를 보고 제일 먼저 헷갈린 것
처음엔 다들 단순하게 생각한다. 한 해 병원비를 몇백만 원 썼으니 상한액만 넘으면 초과분은 다 돌려받겠거니.
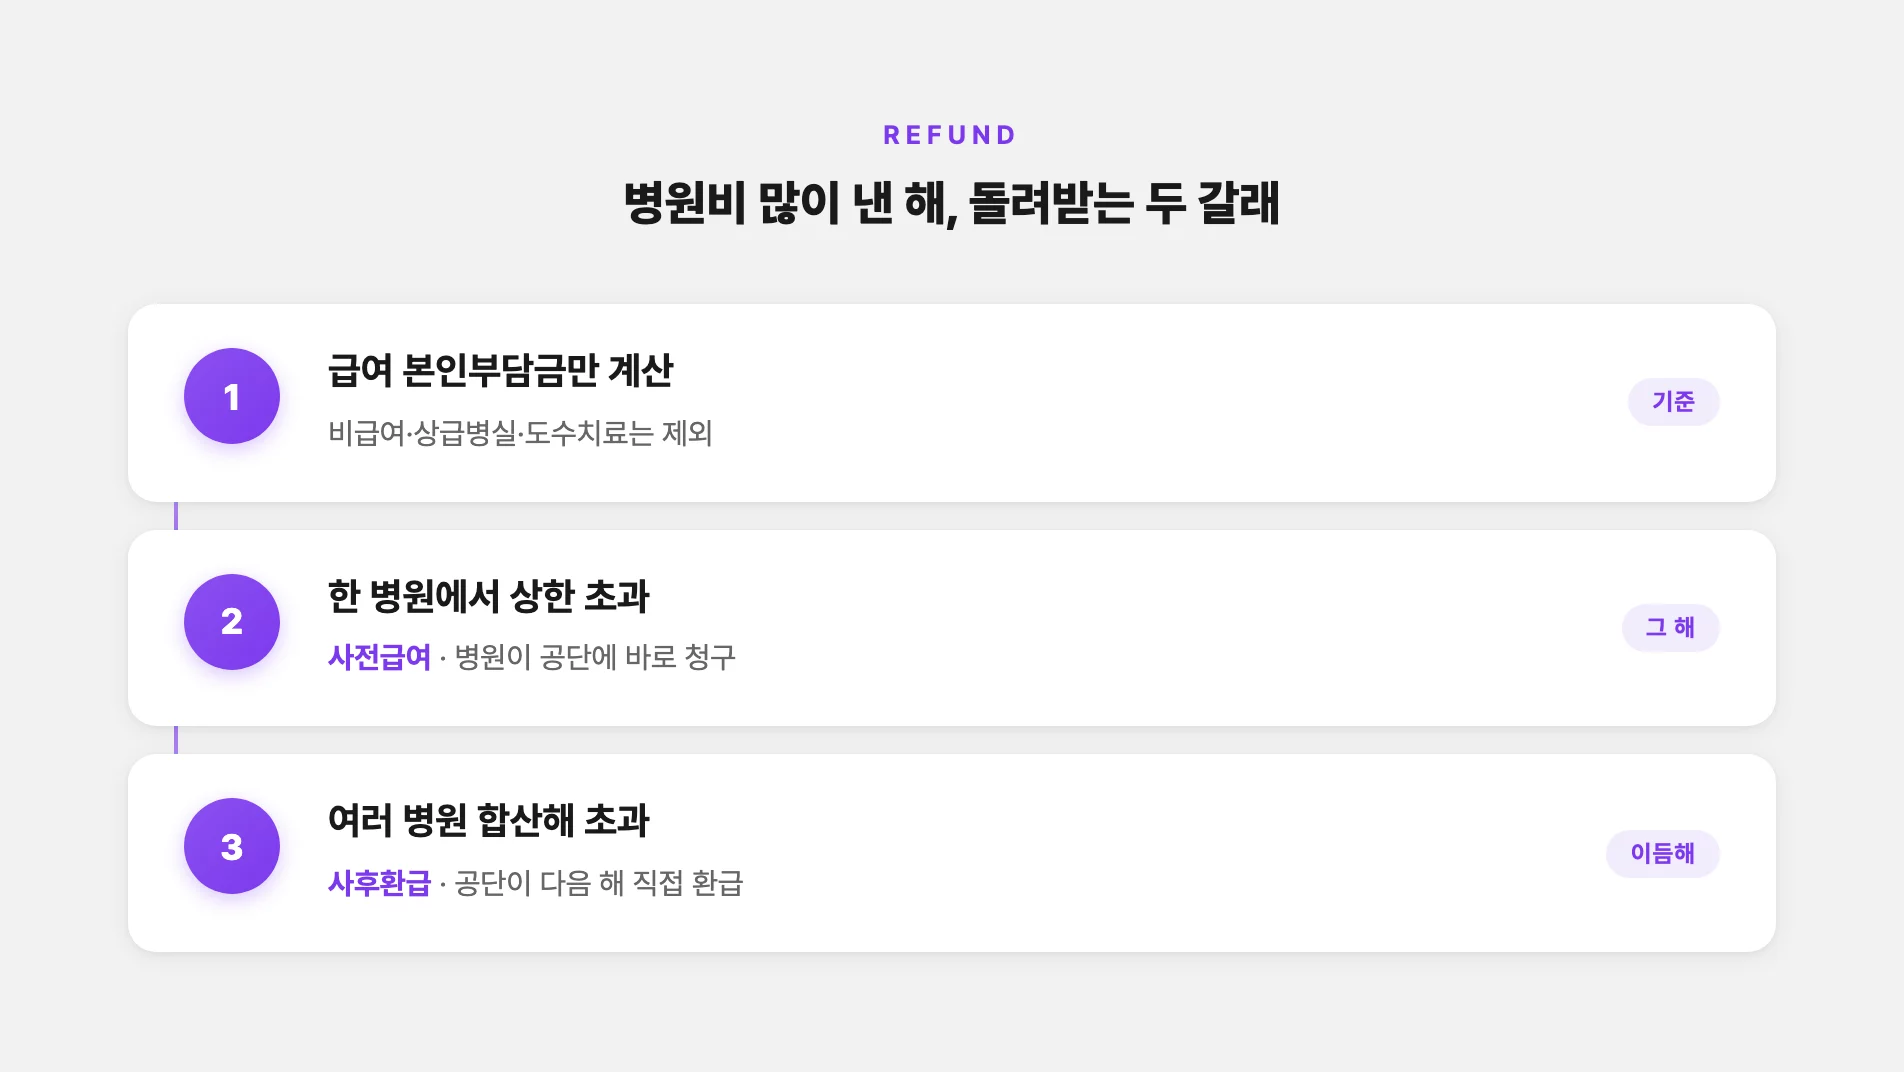
아니다. 이게 절반만 맞는 말이었다. 상한제가 잡아주는 건 “실제로 낸 병원비 전부”가 아니라 건강보험이 적용되는 급여 본인부담금만이다. 국민건강보험공단 안내를 보면 비급여 진료비, 상급병실 차액, 선별급여 같은 건 아무리 많이 내도 상한제 계산에 안 들어간다. 그러니까 영수증 총액이 크다고 다 돌려받는 게 아니라, 그 안에서 급여 항목 본인부담금이 얼마인지가 핵심이었다.
이걸 알고 나면 영수증을 보는 눈이 달라진다. 수술·입원처럼 급여 비중이 큰 진료는 상한제에 잡히지만, 비급여 검사가 많았던 진료는 사실상 상한제랑 별 상관이 없는 돈이다. 영수증에는 급여·비급여가 칸으로 나뉘어 있으니 그 칸부터 보면 된다. “많이 냈으니 많이 돌려받겠지”가 아니라 “뭘로 냈나”부터 봐야 하는 거였다.
본인부담상한제는 두 가지 방식으로 돌려준다. 같은 병원 한 곳에서 그해 본인부담금이 최고상한액을 넘으면 병원이 알아서 공단에 청구하는 사전급여, 여러 병·의원·약국에서 낸 걸 다 합쳐서 상한액을 넘으면 다음 해에 공단이 직접 돌려주는 사후환급. 이 병원 저 병원 다닌 경우는 대부분 사후환급 쪽이다.
내 상한액이 얼마인지 표에 대입해봤다
돌려받는 문턱, 그러니까 상한액은 소득 분위에 따라 다르다. 연평균 건강보험료를 기준으로 1분위(저소득)부터 10분위(고소득)까지 나뉜다. 국민건강보험공단이 안내한 2026년 본인부담상한액은 아래와 같다(2026년 1월 1일~12월 31일 진료분).
| 소득분위 | 2026년 일반 상한액 | 요양병원 120일 초과 입원 |
|---|---|---|
| 1분위 | 90만 원 | 143만 원 |
| 2~3분위 | 112만 원 | 181만 원 |
| 4~5분위 | 173만 원 | 245만 원 |
| 6~7분위 | 326만 원 | 404만 원 |
| 8분위 | 446만 원 | 580만 원 |
| 9분위 | 536만 원 | 698만 원 |
| 10분위 | 843만 원 | 1,096만 원 |
표를 보면 나도 모르게 우리 집이 몇 분위쯤일까 손가락으로 짚게 된다. 중간쯤인 6~7분위라면 상한액이 300만 원대. 한 해 급여 본인부담금이 그걸 넘겼는지 아닌지가 관건이다.
여기서 하나 짚고 넘어가야 하는 게 있다. 표를 볼 때 “환급받는 해”가 아니라 “진료받은 해” 기준으로 봐야 한다는 점. 2025년에 진료받은 건 2026년 8월쯤 돌려받더라도 2025년 상한액 표를 적용한다. 지난해 영수증을 지금 뒤지는 사람은 2026년 표가 아니라 진료 시점 표를 봐야 한다는 얘기다. 이걸 놓치면 엉뚱한 표로 계산하고 “안 넘네” 하고 넘기기 쉽다.
미환급금 조회는 정부24에서 한 번에 되더라
상한제 초과금은 원래 공단이 매년 8월쯤 전년도 진료분을 최종 합산해서, 대상자에게 지급 안내문을 보낸다. 그러니까 원칙적으로는 안내문이 올 때까지 기다리면 된다. 그래도 마냥 기다리기보다 받을 게 있는지 먼저 확인해보고 싶은 게 사람 마음이다. 몇 년치 병원 기록이 쌓인 집이면 놓친 게 있을 수도 있으니까.
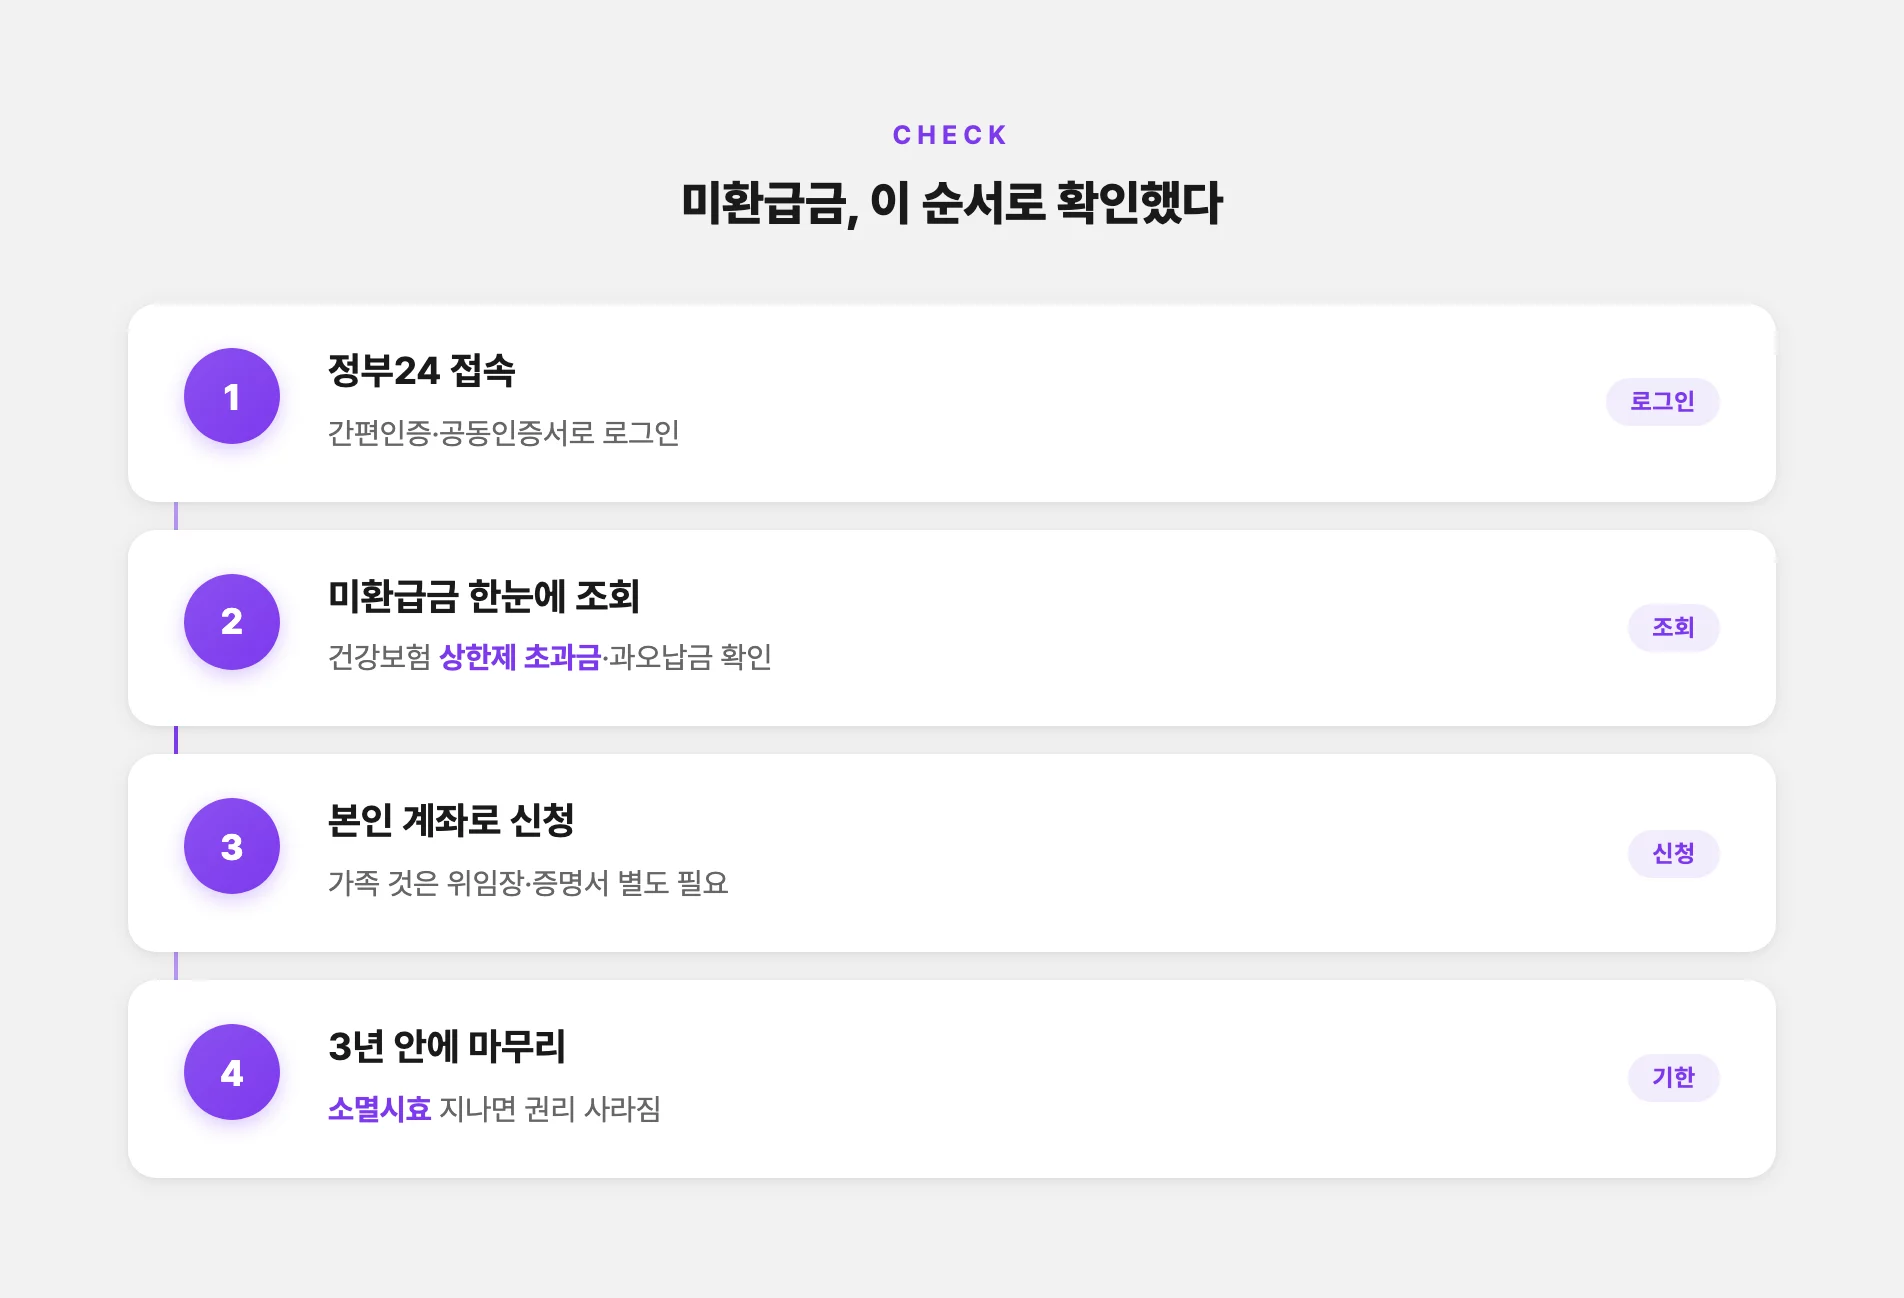
정부24 미환급금 조회에서 건강보험 관련 미환급금을 조회할 수 있다. 여기서 말하는 미환급금은 상한제 초과금만이 아니라, 보험료를 이중으로 냈을 때 남는 과오납금, 병원이 법정 기준보다 많이 받은 본인부담금 환급금까지 포함한다. 국세·지방세·국민연금 과오납금 같은 다른 미환급금도 한 화면에서 같이 보여준다. 간편인증이나 공동인증서로 로그인하면 조회가 된다.
조회 자체는 몇 번 클릭이면 끝나는 수준이다. 건강보험 쪽만 확실히 보려면 국민건강보험공단 홈페이지나 ‘건강보험25시’ 앱에서 본인부담상한액 초과금 조회·신청 메뉴로 들어가는 방법도 있다.
조회해서 돌려받을 게 있으면 신청은 안내문에 적힌 대로 계좌를 넣어 하면 된다. 채널은 여러 가지다.
- 온라인: 국민건강보험공단 홈페이지 민원서비스에서 본인부담상한액 초과금 조회·신청
- 모바일 앱: 건강보험25시
- 전화: 1577-1000
- 방문·팩스·우편, 그리고 정부24를 통한 신청
한 가지 걸리는 건 계좌 문제다. 원칙적으로 진료받은 본인 계좌로 신청한다. 부모님 환급금을 자녀 계좌로 받으려면 그냥은 안 되고, 위임장과 신분증 사본, 가족관계를 확인할 서류를 갖춰 별도로 신청해야 한다. 부모님 것까지 챙기려는 사람이라면 이 대목에서 한 번 멈칫하게 된다. 필요한 서류는 공단에 미리 물어보고 가는 게 헛걸음을 줄인다.
여기까지 보고 마음이 좀 급해지는 건 소멸시효 때문이다. 국민건강보험법 제91조를 보면 보험급여를 받을 권리나 과다 납부한 본인일부부담금을 돌려받을 권리는 3년 동안 행사하지 않으면 소멸한다. 안내문을 받고도 서랍에 넣어두고 잊어버리면 그냥 없어지는 돈이라는 얘기다.
다만 이 3년을 언제부터 세는지, 내 경우엔 정확히 어느 날짜까지인지는 딱 잘라 말하기 어렵다. 환급금 종류에 따라 기산점이 달라질 수 있어서다. 이런 건 어림짐작하지 말고 공단(1577-1000)에 직접 물어보는 게 마음 편하다.
참, 상한제로도 못 돌려받는 큰 병원비가 있는 사람은 재난적 의료비 지원이라는 별도 제도도 있다. 상한제가 급여 본인부담금을 돌려준다면, 이건 비급여 등으로 병원비 부담이 소득에 비해 과도할 때 도와주는 제도다. 대상 소득 기준이나 연간 지원 한도는 해마다 조정될 수 있어 여기서 금액을 단정하진 않겠다. 정부24 본인부담상한액 초과금 안내나 공단에서 본인 상황으로 확인하는 게 정확하다.
영수증 뭉치는 일단 버리지 않고 두는 게 맞다. 8월에 안내문이 오는지 보고, 안 오면 그때 정부24부터 열어보면 된다. 돌려받을 게 있는지 없는지는 집집마다 다르겠지만, 적어도 “그런 게 있는 줄도 몰라서 못 받는” 쪽은 되지 말자는 거다.
확인 기준일: 2026년 10월 1일. 개인 상황에 따라 달라질 수 있어 신청·가입 전에 공식 기관에서 다시 확인하세요.