“우린 아빠가 국민연금 받으시니까 그건 안 나올걸.”
명절에 큰집 갔다가 사촌언니가 지나가듯 한 말이었다. 기초연금 얘기였다. 나도 그런 줄 알았다. 국민연금 꼬박꼬박 받으시는 분은 기초연금은 남 얘기려니, 그렇게 넘겼다. 그러다 우리 엄마 생각이 났다. 엄마는 국민연금이 많지도 않고 아빠 먼저 떠나신 뒤로 혼자시다. 그럼 우리 엄마는? 여기서부터 궁금해져서, 2026년 기초연금 기준을 하나씩 뒤져봤다. 결론부터 말하면 내가 알던 게 거의 다 틀렸더라.
국민연금 받으면 기초연금 못 받는다는 말, 그게 아니었다
제일 먼저 걸린 게 사촌언니 말이었다. 국민연금 받으면 기초연금 못 받는다는 그 말.
찾아보니 그건 아니고, 국민연금 수급자도 조건만 맞으면 기초연금을 같이 받는다. 두 제도는 아예 별개다. 기초연금은 만 65세 이상 어르신 중 소득·재산이 하위 70%인 분에게 나라가 매달 얹어주는 복지성 연금이고, 국민연금은 내가 낸 돈을 돌려받는 거니까 성격이 다르다. 기초연금 공식포털을 보면 2026년 기준 전국에서 약 779만 명이 기초연금을 받는데, 이 중 상당수가 국민연금도 함께 받는 분들이다.
다만 국민연금을 아주 많이 받으면 기초연금이 일부 깎일 수는 있다. 이건 뒤에서 다시 짚겠다. 중요한 건 “국민연금 있으면 아예 못 받는다”가 오해라는 거다. 이걸 알고 나니 명절 밥상에서 흘려들은 말 한마디로 부모님 몫을 접을 뻔했구나 싶어서 좀 아찔했다.
247만 원이라는 숫자에 처음엔 지레 포기했다
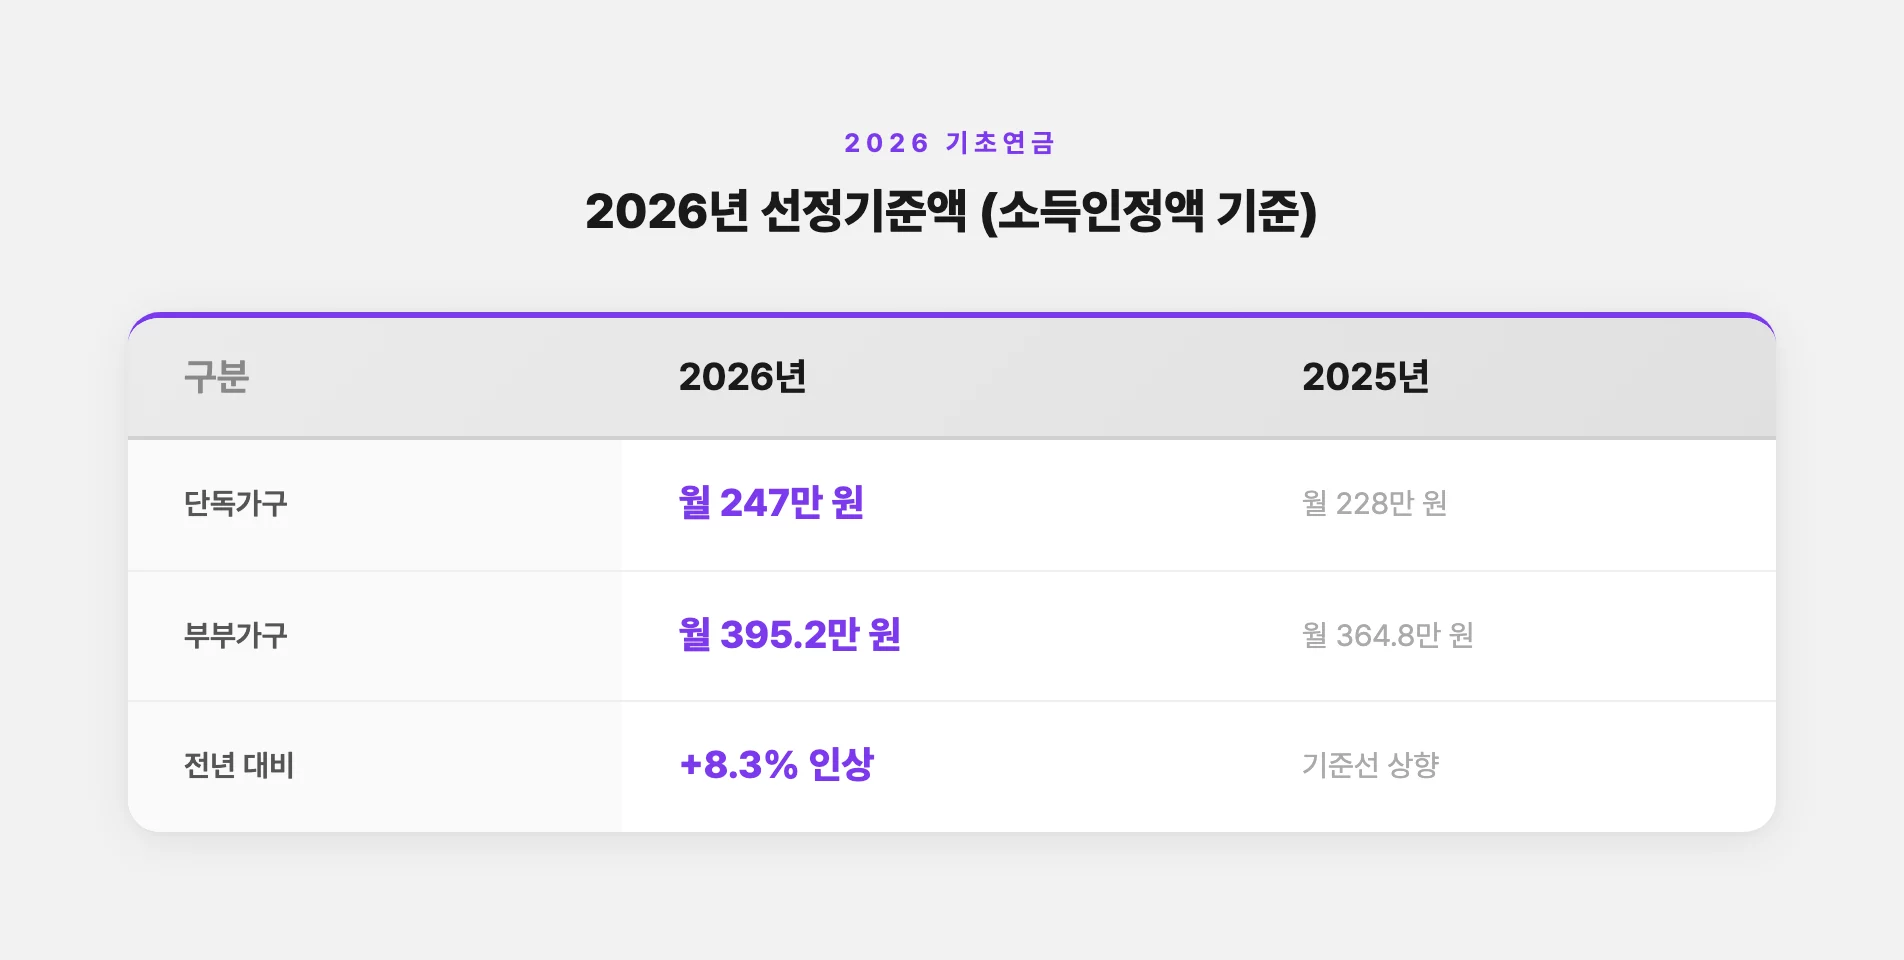
2026년 선정기준액을 보고 처음엔 오히려 안심하듯 접었다. 단독가구 월 247만 원, 부부가구 월 395만 2,000원. 이 밑이어야 받는다는데, 요즘 이 정도 소득이 그렇게 낮은 금액인가 싶었다.
그런데 이 숫자를 잘못 읽고 있었다. 여기서 말하는 247만 원은 통장에 찍히는 월급이 아니라 소득인정액이다. 근로소득은 공제를 크게 하고 반영하고, 재산도 전부가 아니라 일부만 소득으로 환산해서 더한 값이라, 실제 소득이나 재산은 이보다 훨씬 커도 대상이 된다.
실제로 보건복지부 보도자료에 따르면 다른 소득·재산 없이 근로소득만 있는 단독가구는 월 468만 원을 벌어도 기초연금을 받을 수 있다. 468만 원 버는데 대상이라니, 247만 원만 보고 지레 접었던 게 민망해졌다. 2026년 기준은 아래처럼 전년보다 8.3%씩 올랐다.
| 구분 | 2026년 선정기준액 | 2025년 |
|---|---|---|
| 단독가구 | 월 247만 원 | 228만 원 |
| 부부가구 | 월 395만 2,000원 | 364만 8,000원 |
소득인정액을 직접 따져보니 생각보다 넉넉했다
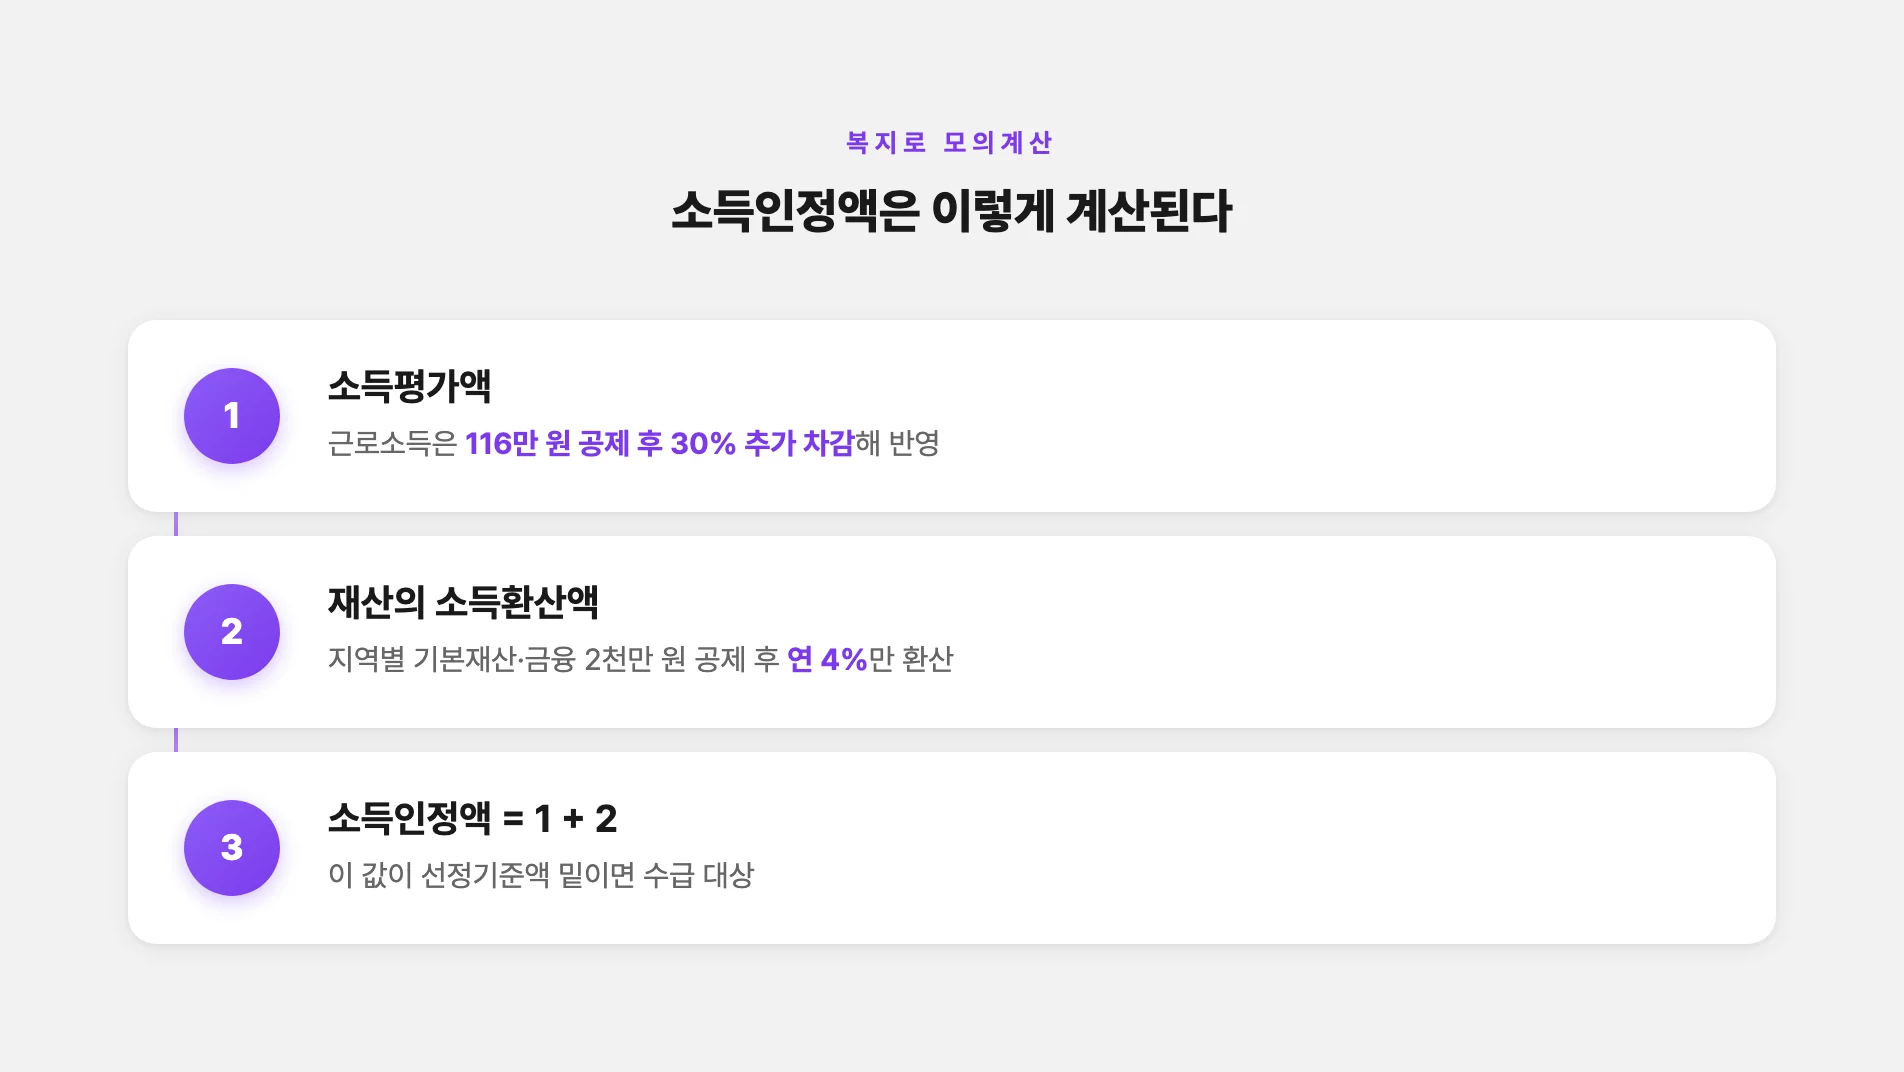
그래서 소득인정액이 뭔지 직접 계산해봤다. 공식은 의외로 간단하다. 소득평가액(근로·연금 같은 소득)에 재산의 소득환산액(집·예금·차 같은 재산을 소득으로 바꾼 값)을 더한 게 소득인정액이다.
근로소득이 특히 후하게 빠진다. 먼저 116만 원을 떼고, 남은 금액의 30%를 또 뺀 뒤에 반영한다. 우리 엄마가 소일거리로 월 200만 원을 번다 치고 넣어봤더니 (200 − 116) × 0.7 = 58만 8,000원. 200만 원 벌어도 소득으로는 58만 원 남짓만 잡히는 거다. 최저임금 오른 만큼 일하는 어르신이 손해 안 보게 공제액을 2025년 112만 원에서 2026년 116만 원으로 올렸다더라.
재산도 통째로 잡히지 않는다. 집 같은 일반재산은 사는 지역에 따라 대도시 1억 3,500만 원, 중소도시 8,500만 원, 농어촌 7,250만 원을 먼저 빼주고, 남은 금액에 연 4%만 적용해서 12개월로 쪼갠다. 예금 같은 금융재산은 2,000만 원을 공제한다. 부모님 명의 집 한 채 있어도 대도시면 1억 3,500만 원 빼고 남은 것만, 그것도 연 4%만 소득으로 잡히니까 대상이 되는 집이 꽤 많겠다 싶었다.
다만 여기 숫자들은 매년 조금씩 바뀔 수 있어서, 정확한 건 복지로의 기초연금 모의계산에 부모님 재산·소득을 넣어 확인하는 게 제일 확실하다. 내가 손으로 두드려본 건 어디까지나 감을 잡으려는 용도였다.
얼마 받고, 언제 깎이고, 어떻게 신청하나
받는 금액부터. 2026년 1인 최대 기준연금액은 월 34만 9,700원이다. 전년도 물가변동률 2.1%를 반영해 34만 2,510원에서 조금 올랐다. 지급일은 매월 25일, 주말·공휴일이면 그 직전 평일이다.
단, 이건 최대액이라 아래에 걸리면 덜 받는다. 부부 두 분이 같이 받으면 각자 20%씩 깎여서 한 사람당 27만 9,760원꼴이 된다. 소득인정액이 기준선에 아슬아슬하게 걸치면 소득역전 방지 감액도 있다. 그리고 앞에서 미뤄둔 국민연금 연계 감액. 국민연금을 월 52만 원 넘게 받는 등 조건에 해당하면 기초연금이 일부 깎이는데, 아무리 깎여도 최소 절반, 17만 5,000원 수준은 보장된다. “국민연금 많으면 아예 0원”이 아니라 “일부 감액, 그래도 절반은 나온다”가 정확한 말이다.
신청은 부모님 만 65세 생일 있는 달의 한 달 전부터 미리 할 수 있다. 6월생이면 5월 1일부터. 창구는 세 곳이다. 주소지 주민센터, 국민연금공단 지사, 그리고 복지로 온라인. 필요한 건 신분증, 신청서, 소득·재산 신고서, 금융정보 제공 동의서, 본인 명의 통장 사본 정도고, 전월세면 계약서도 챙긴다.
한 가지 짚을 건 공무원연금·사학연금·군인연금 같은 직역연금을 받으시면 원칙적으로 대상에서 빠진다는 점이다. 이건 국민연금과 완전히 다르니 헷갈리지 않는 게 좋다. 정부24 기초연금 신청 안내에서도 신청 경로와 서류를 다시 확인할 수 있다. 참, 심사가 늦어져도 신청한 달 기준으로 소급해서 준다니까, 될 것 같으면 일단 접수부터 해두는 게 손해가 없다.
명절에 흘려들은 말 하나로 접었던 게 이렇게나 어긋나 있었다. 엄마 생일이 언제였더라, 달력을 넘기는 손이 괜히 조금 급해졌다.