동네에서 알고 지내는 언니가 커피 마시다 말고 그랬다. 시아버지 입원비가 예상보다 몇 배가 나왔는데, 병원에서 “재난적의료비라는 게 있으니 알아보라”고 했다는 거다.
나는 그 말을 듣고 좀 갸웃했다. 병원비 많이 나오면 나중에 건강보험공단이 알아서 일부 돌려주는 거, 그거 이미 있지 않나. 예전에 본인부담상한제로 병원비 환급받는 이야기를 정리해 둔 적도 있어서, 그거랑 같은 건 줄 알았다. 그런데 아니었다. 이름부터 성격까지 다른 제도였다. 재난적의료비 지원은 상한제가 손도 못 대는 비급여까지 챙겨주는, 그 위에 얹는 안전망이더라. 궁금해서 국민건강보험공단 안내를 하나하나 열어보며 확인한 순서 그대로 적어둔다.
상한제랑 뭐가 다른 건지부터 걸렸다
제일 먼저 막힌 게 이거였다. 이미 상한제가 있는데 왜 또 다른 제도가 필요한가.
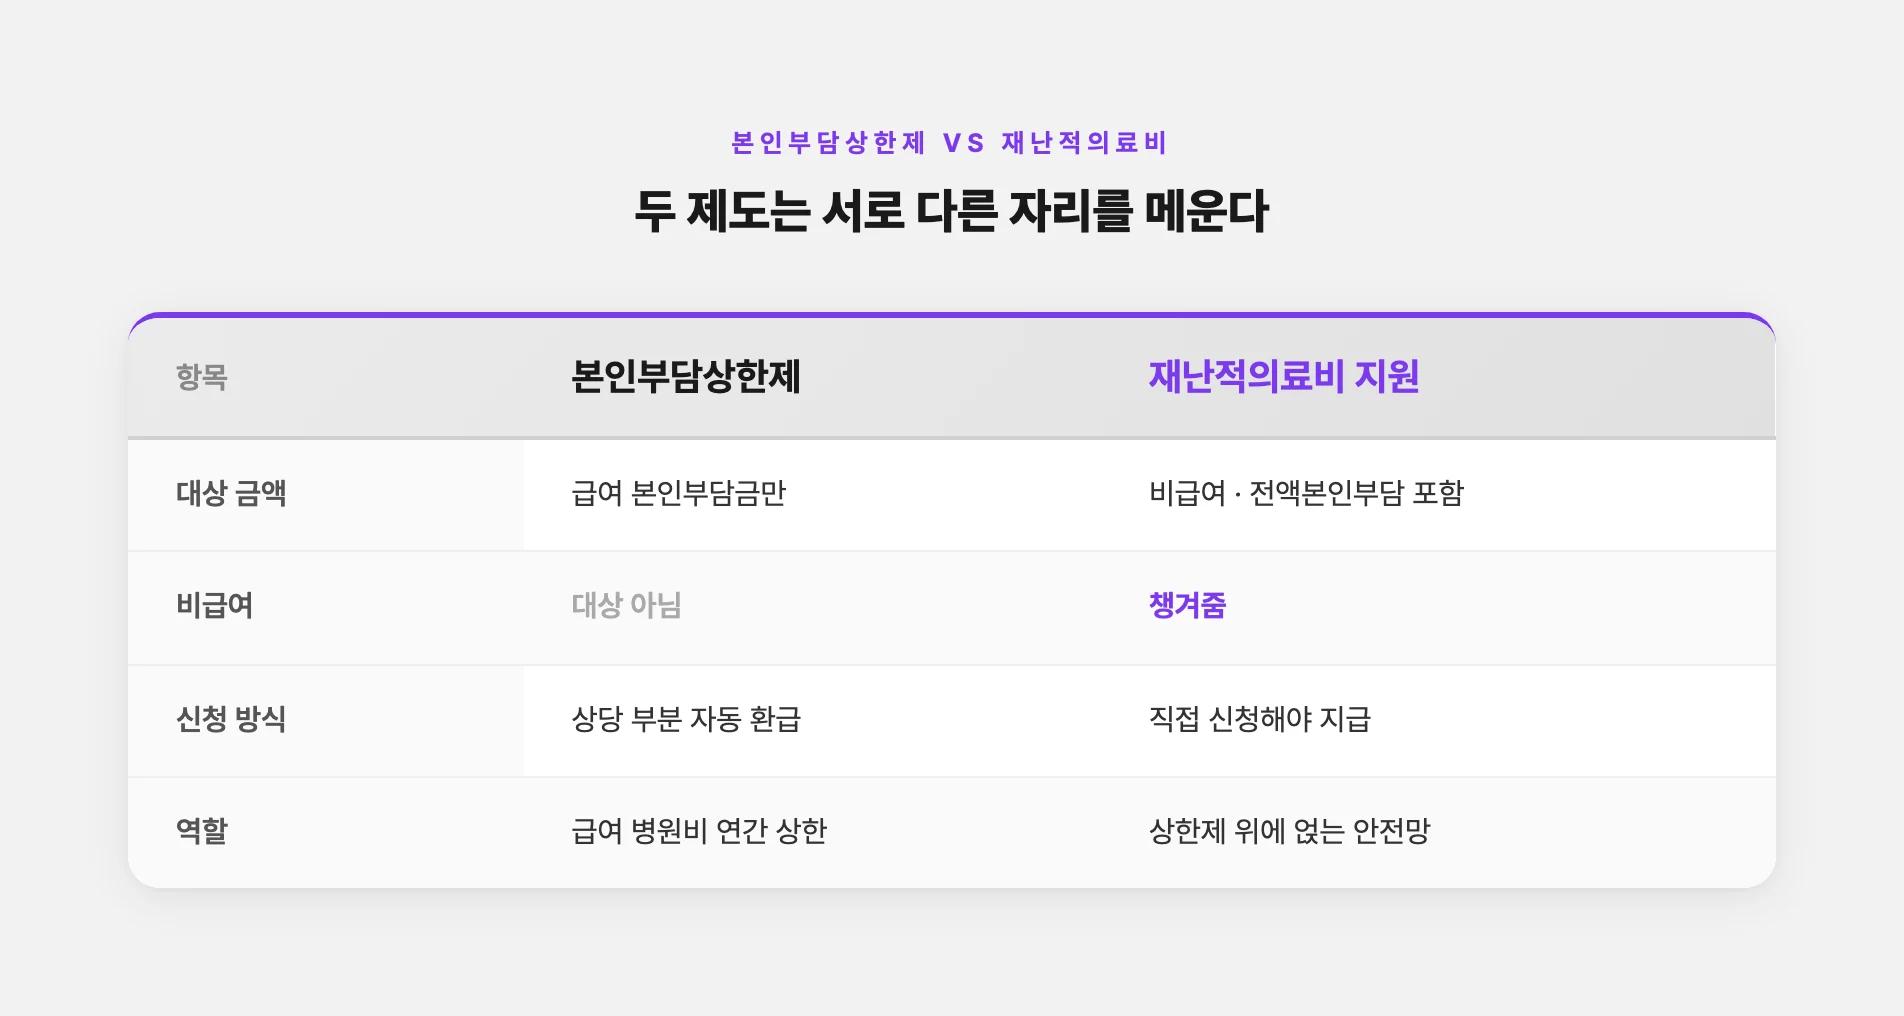
정부24와 건보공단 웹진을 대조해보니 결정적인 차이가 하나 있었다. 본인부담상한제는 건강보험 급여 항목의 본인부담금만 막아준다. 상급병실료, 간병비, 도수치료 같은 비급여는 아예 대상이 아니다. 그런데 큰 병에 걸려 목돈이 깨지는 지점이 바로 그 비급여다. 실비보험이 없거나 부족한 집이라면 이 비급여 폭탄이 통째로 남는다. 재난적의료비 지원은 정확히 그 자리를 메워주는 제도였다.
성격이 이렇게 갈렸다.
| 구분 | 본인부담상한제 | 재난적의료비 지원 |
|---|---|---|
| 대상 금액 | 급여 본인부담금만 | 비급여 + 전액본인부담 + 상한제 미적용 급여 |
| 비급여 포함 | 안 됨 | 됨 |
| 신청 방식 | 상당 부분 자동 환급 | 직접 신청해야 지급 |
| 성격 | 급여 병원비의 연간 상한 | 상한제로도 못 막는 병원비의 추가 안전망 |
표를 정리하고 나서야 감이 왔다. 두 제도는 서로 대체하는 게 아니라 순서대로 움직인다. 급여 병원비는 상한제가 먼저 걷어내고, 그러고도 남는 비급여·전액본인부담이 감당 안 되면 재난적의료비로 신청하는 거다. 건보공단 웹진에 따르면 상한제가 이미 돌려준 급여 본인부담금은 재난적의료비에서 중복으로 얹어주진 않는다. 겹치는 건 빼고, 상한제 손이 안 닿는 데만 본다는 얘기다.
우리 집이 대상이 되나, 질환부터 짚어봤다
그다음 궁금한 건 당연히 “그래서 우리 집은 받을 수 있나”였다.
질환 대상부터 보면, 입원은 병명 제한이 없다. 무슨 병이든 입원했으면 대상이 될 수 있다. 반면 통원 치료는 암, 뇌혈관질환, 심장질환, 희귀질환, 중증난치질환, 중증화상질환 이 6대 중증질환일 때만 해당된다. 처음엔 이 대목에서 “그럼 통원은 문턱이 높네” 싶었는데, 큰돈이 깨지는 건 대부분 입원이니까 실제로는 꽤 넓게 열려 있는 셈이었다. 과거엔 외래와 입원 의료비를 따로 봤다는데, 보건복지부가 질환 관계없이 의료비 총액을 산정하도록 손질해 왔다더라.
소득이 좀 넘어도 접지 말라던 이유
조건에서 진짜 헷갈린 건 소득·재산이었다.
소득은 기본이 기준 중위소득 100% 이하다. 재산은 KDI 자료 기준으로 가구 재산 과세표준 합계 7억원 이하. 여기서 잠깐 멈칫했는데, 건보공단 예전 안내 페이지엔 재산 기준이 다르게 적혀 있어서 소스마다 숫자가 조금씩 어긋났다. 그러니 정확한 재산·소득 기준은 신청 전에 공단에 한 번 확인하는 게 안전하다.
그리고 “이만큼 넘게 나왔을 때”라는 병원비 개시선이 소득 구간마다 다르게 걸려 있었다.
| 소득 구간 | 지원 개시 기준 |
|---|---|
| 기초수급·차상위 | 80만원 초과 |
| 중위소득 50% 이하 | 160만원 초과 |
| 중위소득 50~100% | 연소득의 15% 초과 |
| 중위소득 100~200%(개별심사) | 연소득의 20% 초과 |
이 표를 보다가 눈에 띈 게 맨 아랫줄이었다. 중위소득을 좀 넘겨도 개별심사로 문이 열려 있다는 것. “우리는 소득이 좀 되니까 안 되겠지” 하고 지레 접는 집이 많을 텐데, 감당 안 되는 병원비가 나왔다면 일단 상담이라도 받아보라는 얘기였다.
얼마를 돌려받고, 언제까지 신청해야 하나
숫자가 제일 궁금한 대목인데, 지원 비율은 소득이 낮을수록 높았다.
KDI와 정부24 안내를 보면 기초수급·차상위는 본인부담 의료비의 80%, 중위 50% 이하는 70%, 50~100%는 60%, 개별심사 구간은 50%를 돌려준다. 연간 한도는 최대 5,000만원. 기준을 조금 못 맞추거나 한도를 넘겨도 개별심사로 추가 지원이 열릴 수 있다더라. 다만 이 수치도 소스마다 예전 기준과 최신 기준이 섞여 있어서, 나도 처음엔 옛날 자료를 보고 한도를 한참 낮게 알고 있었다. 따져보니 2026년 기준은 상향된 쪽이 맞았다. 정확한 금액과 비율은 국민건강보험공단에서 우리 집 기준으로 확인하는 게 제일 확실하다.
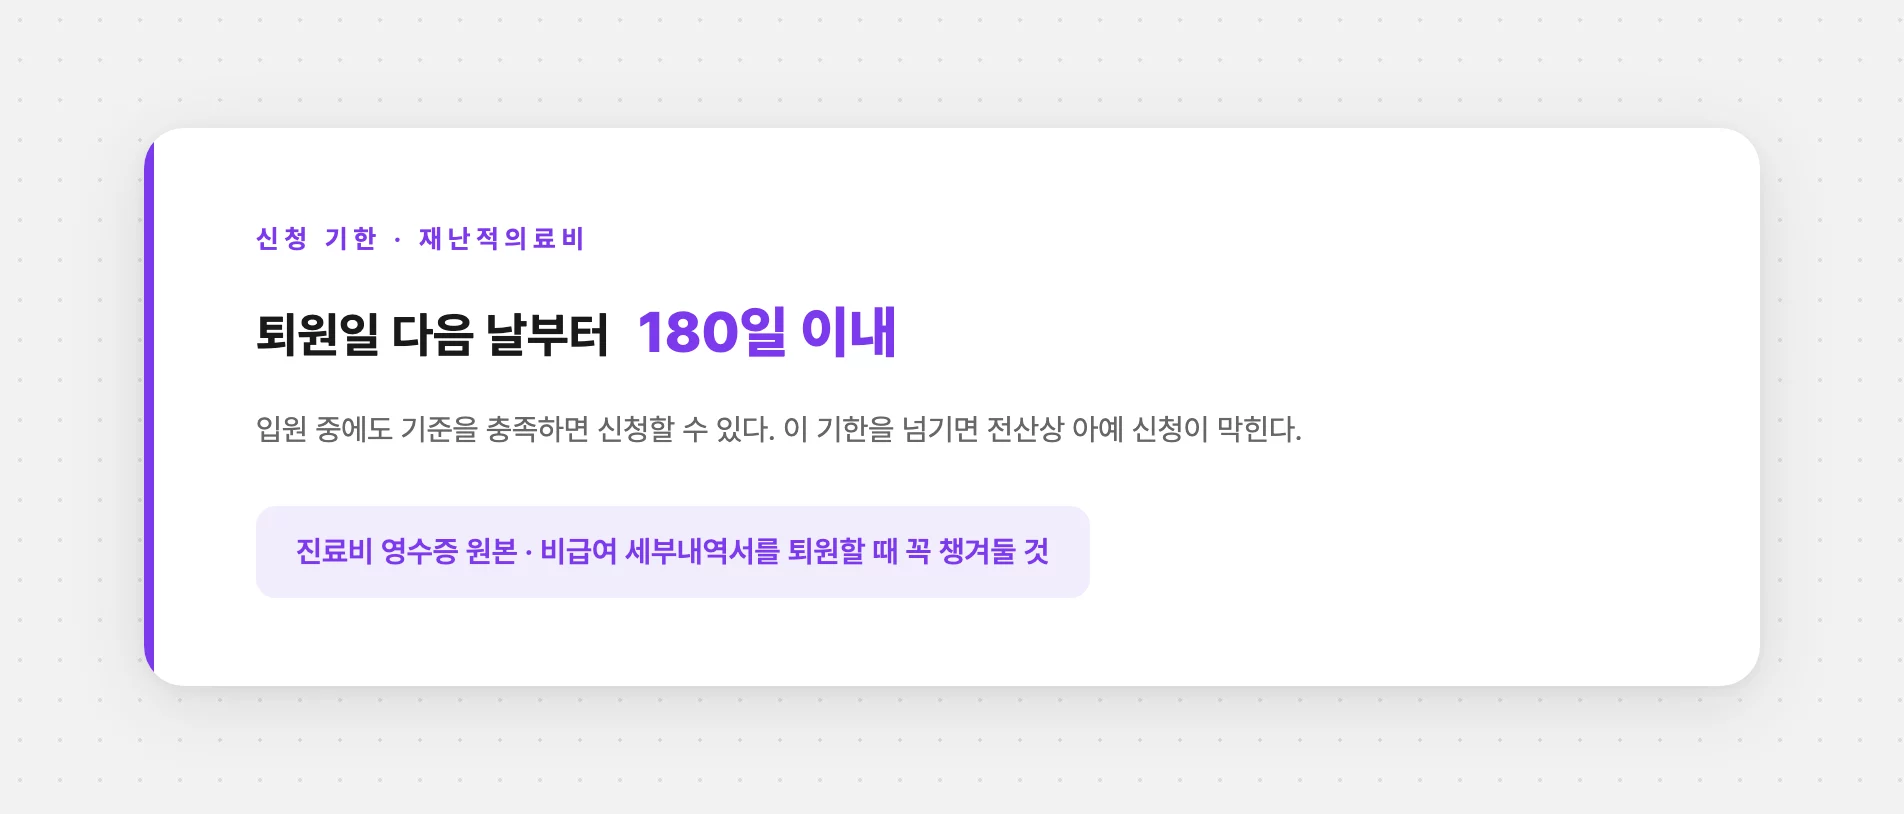
여기서 제일 강조하고 싶은 건 따로 있다. 신청 기한이다. 정부24 재난적 의료비 안내를 보면 퇴원일 다음 날부터 180일 이내에 신청해야 한다. 입원 중에도 기준을 충족하면 신청할 수 있다. 이 기한을 넘기면 전산상 아예 신청이 막힌다. 좋은 제도가 있어도 날짜를 놓치면 그냥 사라지는 돈이 되는 셈이다.
신청할 때 놓치기 쉬운 것
마지막으로 실제 신청은 어떻게 하는지 확인했다. 환자 본인이나 대리인이 국민건강보험공단 지사에 방문해서 신청하는 게 원칙이고, 부득이하면 우편·팩스도 된다. 문의는 공단 고객센터 1577-1000.
서류 목록을 훑다가 실무적으로 딱 걸린 게 있었다. 진료비 계산서·영수증 원본과 비급여 포함 세부내역서. 이게 핵심 증빙인데, 퇴원할 때 챙겨두지 않으면 나중에 다시 떼러 가야 한다. 처음 언니 얘기로 돌아가 보면, 병원에서 “알아보라”고 짚어준 게 결국 이 타이밍이었던 거다. 정신없이 퇴원 수속하는 와중에 영수증이랑 세부내역서부터 챙기는 것, 그거 하나가 나중에 몇백만원을 좌우할 수 있다.
증빙만 잘 챙겨두면 뒤늦게라도 신청 기한 안에 움직일 수 있다. 반대로 그걸 놓치면 조건이 다 맞아도 헛걸음이다.
챙길 서류가 꽤 되니까 병원 사회복지팀이 있는 경우엔 입원 중에 미리 상담해두는 것도 방법이겠다. 나도 언니한테 이 순서대로 일러줬는데, 실제로 우리 집 기준이 어디에 걸리는지는 결국 공단 상담으로 확인해봐야 안다. 나도 딱 여기까지 짚어둔 거고, 진짜 숫자는 그쪽에서 들어봐야 알 것 같다.