신용점수 앱을 열면 맨 위에 숫자가 뜬다. 몇 달째 같은 숫자라는 하소연이 의외로 많다.
카드값은 한 번도 밀린 적 없다. 자동이체까지 걸어뒀으니 밀릴 일도 없다. 그런데 점수가 안 움직인다. 원래 이 정도에서 잘 안 오르나 보다 하고 넘기기 쉬운데, 누구는 몇 주 만에 좀 올랐다니 뭐가 다른가 싶어진다. 결론부터 말하면, 이런 경우 대부분 신용점수를 ‘지키고만’ 있지 ‘올리는’ 행동은 안 하고 있다. 개인신용평점은 연체를 안 한다고 알아서 올라가는 숫자가 아니었다.
등급이 아니라 점수로 본다는 것부터
먼저 감이 옛날에 멈춰 있는 사람이 많다. “나 몇 등급이지?” 하는 감각.
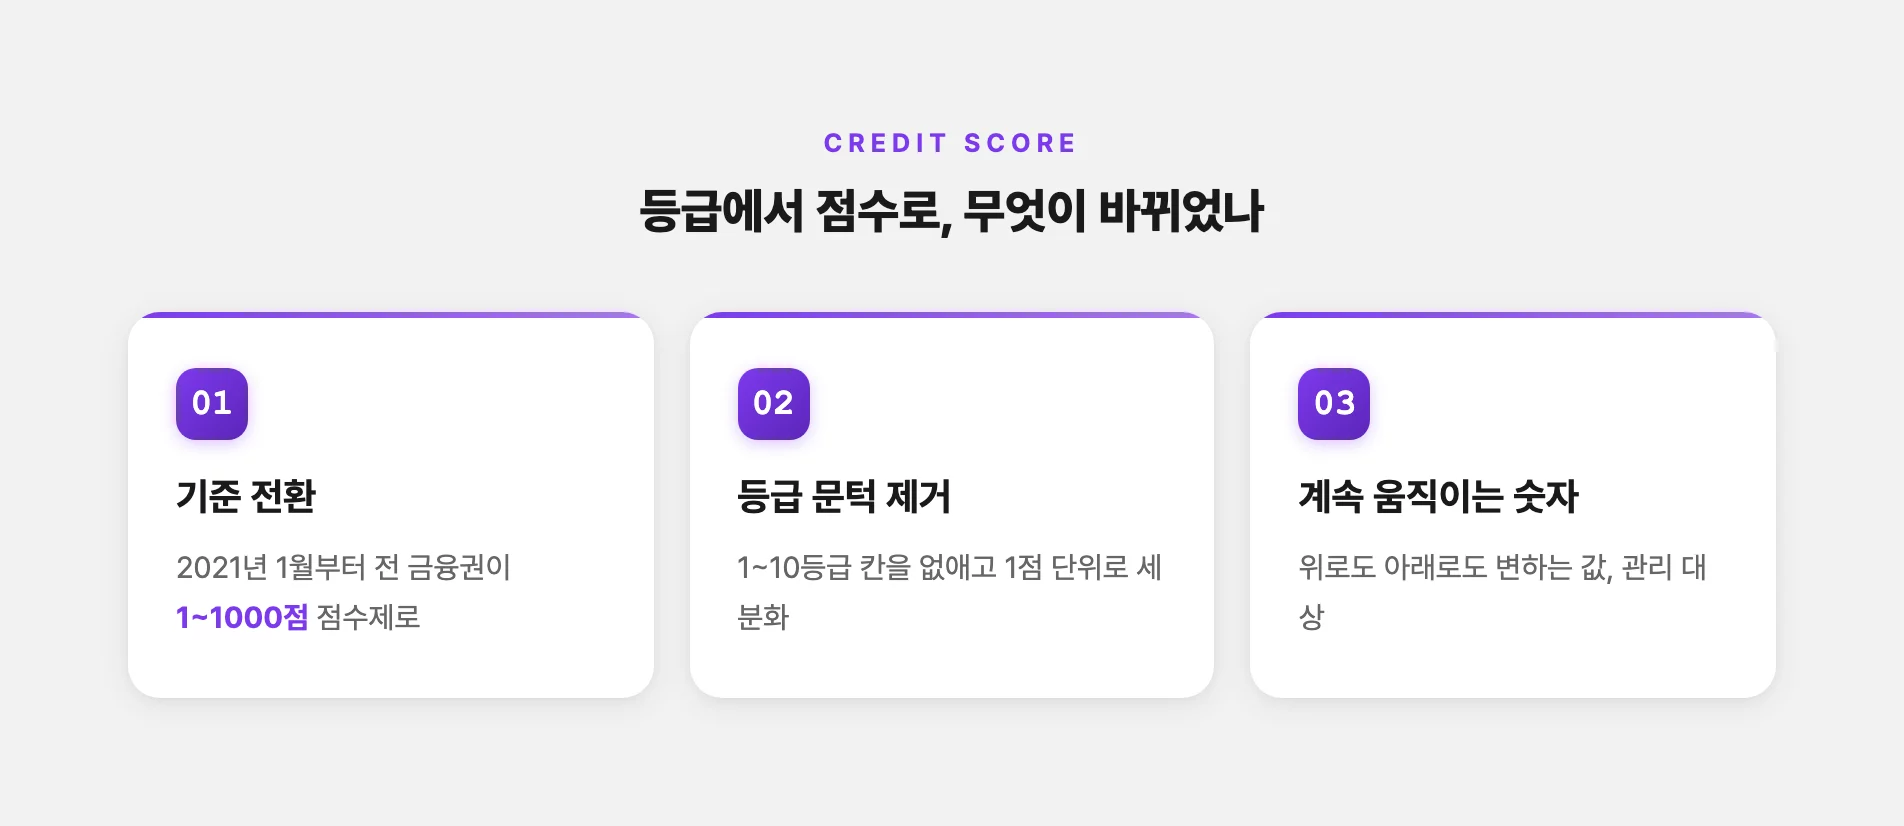
지금은 등급이 아니다. 금융위원회가 개인신용평가체계를 손봐서 2021년 1월부터 전 금융권이 1~1000점 신용점수제로 전면 전환했다. 그전엔 1~10등급으로 나눴는데, 6등급 끝자락과 7등급 첫머리가 신용도로는 거의 차이가 없는데도 등급 하나 때문에 대출이 딱 막히는 일이 있었다더라. 그 문턱을 없애려고 1점 단위로 잘게 쪼갠 거다.
그러니까 “3등급이면 괜찮은 거 아니야?”는 이제 반은 안 통하는 말이다. 3등급이라는 칸이 사라졌고, 몇 점인지로 본다. 앱에 뜨는 숫자가 등급을 환산한 게 아니라 그 자체가 점수라는 뜻이다. 별거 아닌 것 같아도, 등급 감각으로 있으면 “나쁘지 않으니까 됐지” 하고 관리를 안 하게 된다. 점수는 위로도 아래로도 계속 움직이는 숫자라는 걸 먼저 받아들여야 한다.
같은 나인데 앱마다 점수가 다른 이유
앱마다 점수가 달라서 어느 게 진짜냐고 헷갈리는 경우가 많다. 애초에 점수를 매기는 회사가 두 곳이라 그렇다.
한국의 대표적인 개인신용평가회사(CB사)는 NICE평가정보와 KCB(올크레딧) 둘이다. 보는 항목은 비슷한데 비중이 달라서, 같은 사람이라도 점수가 갈린다. 앱마다 보여주는 CB사가 달라서 표시되는 숫자도 다른 거다.
두 곳이 공시한 평가요소별 비중을 정리하면 이렇다. KCB는 일반 고객 기준이고, 두 회사 모두 개인 상태에 따라 달라질 수 있는 평균값이다.
| 평가 요소 | NICE 비중 | KCB 비중(일반 고객) |
|---|---|---|
| 상환이력(연체 여부) | 28.4% | 21% |
| 신용형태(카드를 어떻게 쓰나) | 27.5% | 38% |
| 부채수준 | 24.5% | 24% |
| 신용거래기간 | 12.3% | 9% |
| 비금융·마이데이터 | 7.3% | 8% |
이 표를 보면 좀 멍해진다. 다들 자부하는 ‘연체 안 함’은 상환이력 항목인데, 비중이 20~30%대다. 나머지 70% 넘게는 다른 걸 본다는 뜻이다. 특히 신용형태, 그러니까 카드를 ‘어떻게’ 쓰느냐가 KCB에선 상환이력보다도 크다. 안 밀리기만 하면 되는 줄 알았던 사람한테는 꽤 의외인 숫자다. 그리고 비금융 칸. 통신비 같은 납부 실적을 제출하면 반영되는 항목인데, 이 칸을 통째로 비워두는 사람이 많다.
연체 안 한다고 오르는 게 아니라는 것
여기서 제일 흔한 착각이 걸린다. 연체를 안 하는 건 점수를 버는 게 아니라 안 깎이는 거였다. 감점을 피한 것뿐이지 가점을 받은 게 아니다. 빈칸으로 둔 항목들을 채워야 위로 올라간다.
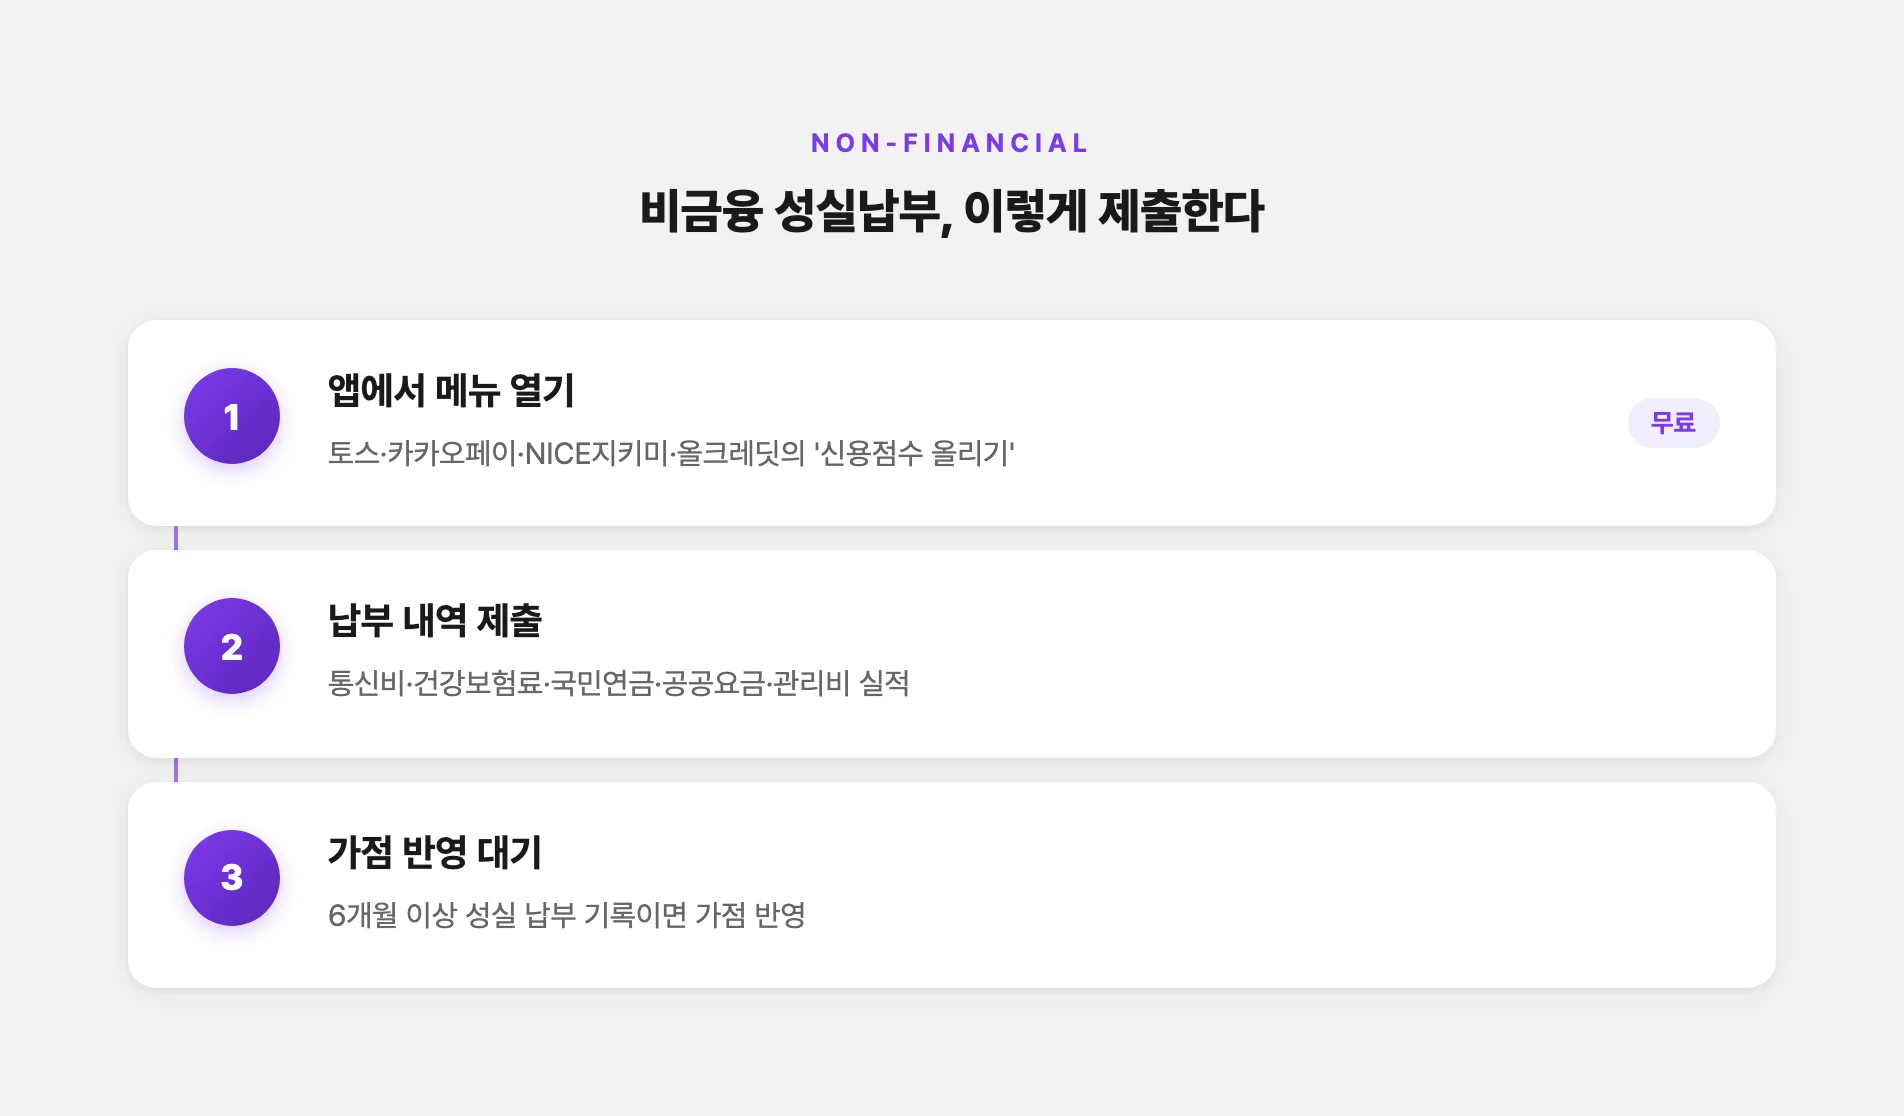
제일 쉬운 건 비금융 성실납부 실적 제출이다. 통신비, 건강보험료, 국민연금, 공공요금 같은 걸 연체 없이 낸 내역을 CB사에 내면 가점을 받을 수 있다. 신용점수 앱이나 NICE지키미, 올크레딧의 ‘신용점수 올리기’ 메뉴에서 몇 번 눌러 제출할 수 있고 무료다. 보통 일정 기간 이상 꾸준히 낸 기록이 있어야 반영되고, 가점이 유지되는 기간도 정해져 있어서 주기적으로 다시 제출하는 게 좋다. 몇 년째 통신비를 한 번도 안 밀렸어도 제출을 안 했다면 점수에는 잡히지도 않는다는 게 좀 허무한 대목이다. 얼마나 오를지는 사람마다 달라서 몇 점이라고 못 박긴 어렵다.
두 번째는 카드 사용 비중. 점수는 카드를 얼마 쓰느냐보다 한도 대비 얼마나 쓰느냐를 본다. 한도를 늘 꽉 채워 쓰면 자금이 빠듯한 사람으로 읽힐 수 있다는 얘기다. 몇 %가 안전선인지는 CB사가 공식 수치로 밝히진 않아서, 인터넷에 도는 “30%” 같은 숫자는 참고 정도로만 보는 게 맞다. 그렇다고 아예 안 쓰면 평가할 데이터가 없어 유리하지도 않다. 실전 팁은 두 가지다. 결제일 전에 일부를 미리 선결제해 사용 비중을 낮추거나, 한도를 여유 있게 두면 같은 금액을 써도 비율이 내려간다. 나라면 신경 쓸 게 적은 후자부터 보겠다.
빚 없는 게 최고인 줄 알았는데
솔직히 여기까지 정리하고도 마음 한구석엔 “그래도 빚 하나 없이 사는 게 제일 낫지” 하는 생각이 남는다.
다시 보면 그게 아니었다. 카드도 대출도 아예 안 써본 사람은 CB사 입장에서 평가할 이력이 없다. 신용거래기간도 비어 있고 신용형태 칸도 채울 게 없으니, 점수가 오히려 안 오르거나 낮게 시작하기도 한다. 점수를 만드는 건 ‘빚이 없음’이 아니라 ‘잘 갚은 이력이 쌓임’이었다. 카드를 적정선에서 꾸준히 쓰고 제때 갚는 사람이 결국 점수가 붙는다. 안 쓰고 안 밀리는 걸로 버티는 게 정답은 아니었던 거다.
내친김에 오해 몇 개도 같이 털어두자. 점수를 자주 조회하면 떨어진다는 말, 사실이 아니다. 단순 조회는 2011년 10월 이후 평가에 반영되지 않아서 매일 봐도 상관없다. 다만 대출을 신청하면서 생기는 심사는 얘기가 다르니, 조회와 대출 신청은 구분해야 한다. 카드를 여러 장 ‘가지고 있는 것’도 그 자체로 점수를 깎진 않는다. 문제는 짧은 기간에 여러 장을 몰아서 발급받거나 대출을 한꺼번에 늘릴 때다. 급전이 필요한 사람으로 비쳐 잠깐 내려갈 수 있다.
그리고 연체는 갚아도 바로 사라지지 않는다. KCB 공시를 보면 10만 원 이상을 5영업일 이상 연체하면 평가에 활용되기 시작하고, 금액과 기간에 따라 상환 뒤에도 일정 기간 영향이 남을 수 있다. “다음 달에 갚으면 되지”가 위험한 이유다. 결제일을 하나로 통일하고 자동이체를 걸어두는 게 제일 확실한 예방이다. 어차피 신용점수는 대출 한도랑 금리로 이어진다. 광고에 뜨는 ‘최저금리’는 사실상 최우수 신용 기준이라, 점수를 올려두면 나중에 대출 갈아타기를 할 때도 조건이 달라진다. 점수 관리가 결국 이자 아끼는 일이라는 얘기다.
점수판을 몇 달째 그대로 두고 안 오른다고 투덜대는 건, 손 놓고 있으면서 저절로 오르길 바라는 것과 비슷하다. 성실납부 실적 제출, 카드 사용 비중 점검. 이 두 개만 해두면 나머지는 시간이 쌓아주는 거라 조급해할 필요가 없다.
확인 기준일: 2026년 10월 1일. 개인 상황에 따라 달라질 수 있어 신청·가입 전에 공식 기관에서 다시 확인하세요.