5천만원이 1억원으로. 그것도 24년 만에.
정기예금 만기가 돌아와 재예치하려는 순간 이 숫자에서 멈칫하는 사람이 많다. 예금자보호 한도가 1억으로 올랐다는 건 어디선가 봤는데, 정작 통장 앞에 앉으면 “그래서 한 은행에 얼마까지 넣어도 되는 거지?”가 딱 안 잡힌다. 예전엔 5천만원 맞추려고 여기저기 쪼개 두느라 통장이 서너 개씩 되는 집도 흔했다. 이제 안 쪼개도 되나. 아니면 여전히 나눠야 하나. 공식 자료 기준으로 하나씩 정리해봤다.
5천만원이던 게 1억으로, 언제부터인지
바뀐 날짜부터 정확히 짚고 넘어가야 한다. 예금 만기가 걸린 문제라 어림짐작으로 넘길 수가 없다.
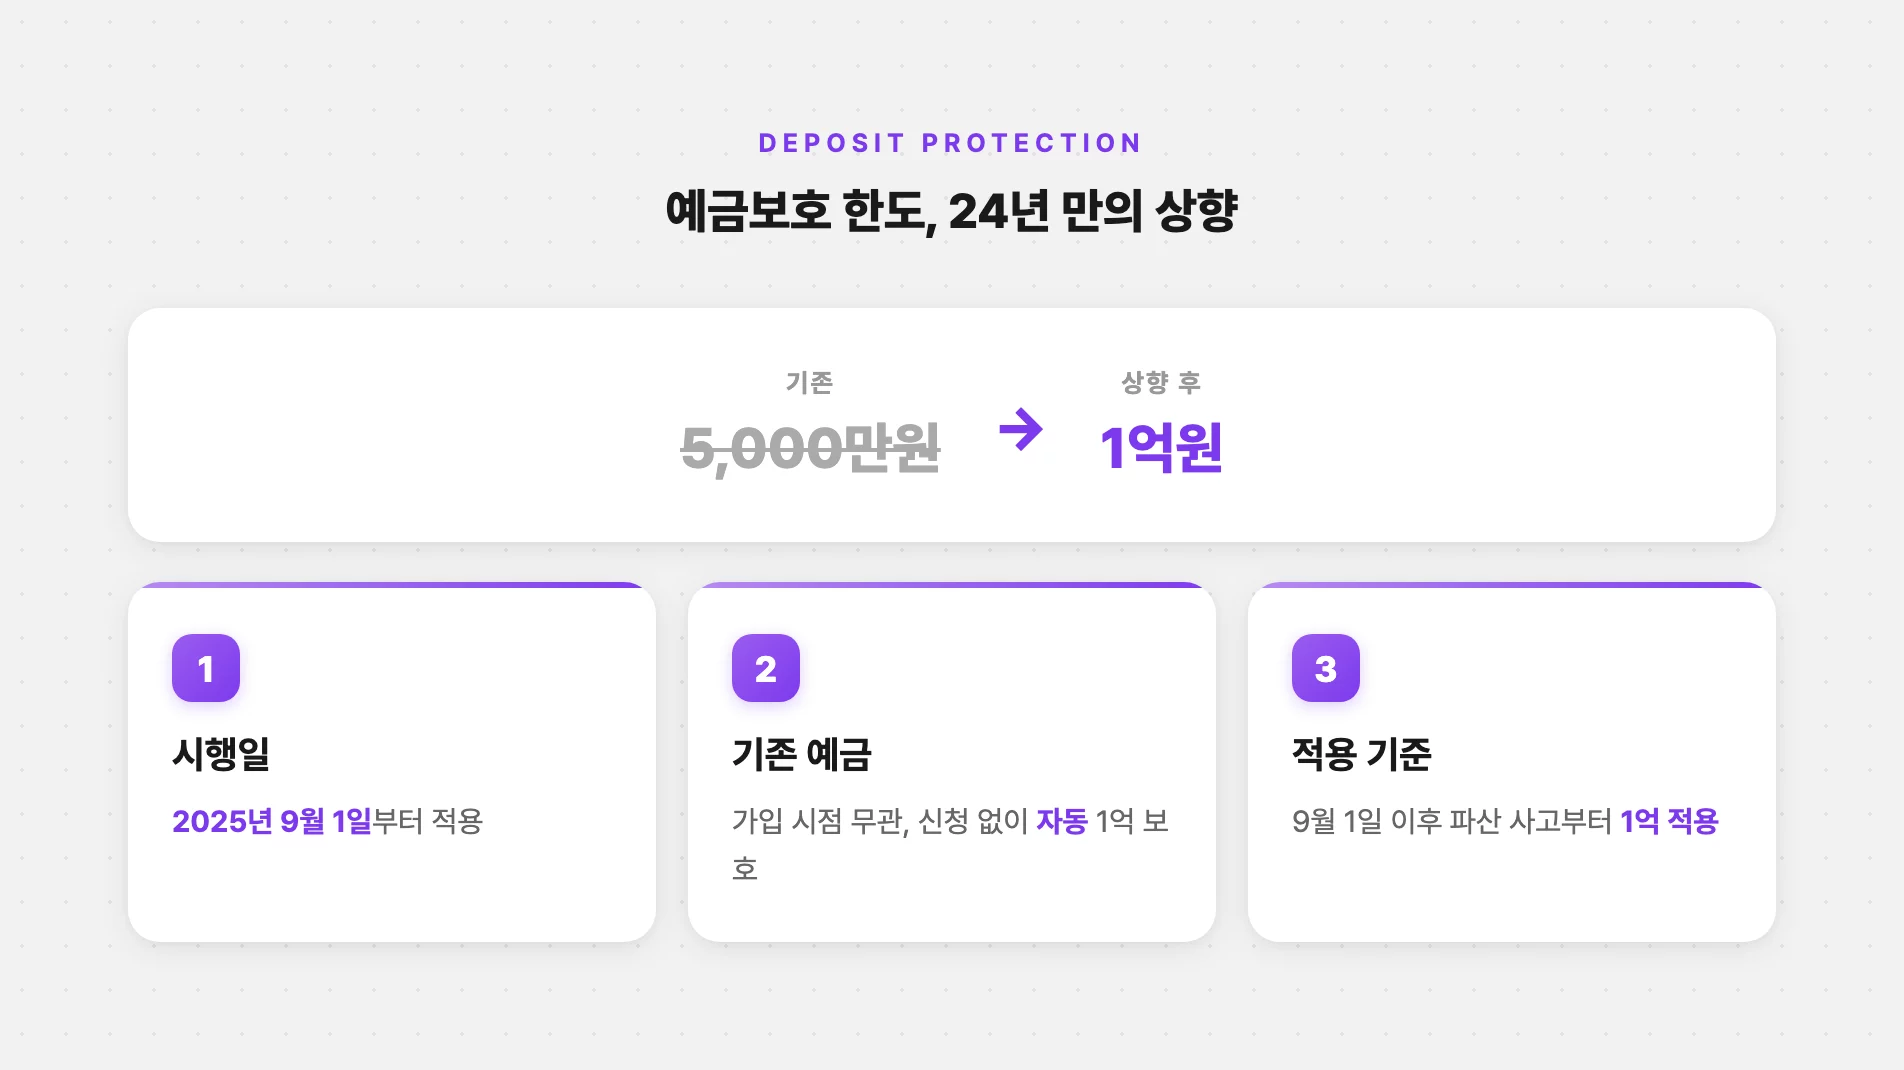
금융위원회 보도자료를 보면, 예금보호 한도가 5,000만원에서 1억원으로 상향된 시행일은 2025년 9월 1일이다. 2001년부터 24년간 5천만원으로 묶여 있던 한도가 처음 움직인 거다.
여기서 제일 많이 헷갈리는 게 소급 적용 문제다. “그럼 2025년 8월에 든 예금은 5천만원만 되는 거 아냐?” 싶은데, 정책브리핑에 따르면 가입 시점과 상관없이 2025년 9월 1일 이후에는 이전에 든 예금도 1억까지 보호된다. 따로 신청할 것도 없이 자동으로. 다만 보호가 발동하는 “사고” 기준으로는 소급이 아니라서, 9월 1일 이후에 보험사고가 난 경우부터 1억이 적용된다는 단서는 있다. 그 전에 이미 문 닫은 곳엔 해당 안 되고.
오래된 예금이라 손해 보는 거 아닌가 걱정했다면, 그건 아니라는 얘기다.
원금만 1억이 아니라, 이자까지 합쳐서 1억
여기가 진짜 중요한 대목이다. 다들 당연히 원금 1억까지인 줄 안다.
예금보험공사 예금자보호 FAQ를 보면 보호 금액은 원금 + 소정의 이자를 합쳐서 1인당 1억원까지다. 이자까지 포함이라는 거다. 게다가 그 “소정의 이자”라는 것도 받기로 한 이자 전액이 아니라, 약정이율과 예금보험공사가 정한 이율 중 낮은 쪽으로 계산한다니까 생각보다 빡빡하다.
그러니까 만기 이자까지 감안하면, 원금을 딱 1억 채워 넣으면 이자분은 초과해서 비보호가 될 수 있다는 얘기다. 그래서 원금을 1억보다 조금 적게, 이자를 감안해서 넣는 게 더 안전하다. 이 계산을 안 하고 “1억까지 되니까 딱 1억” 넣었다가 이자만큼 삐져나가는 거, 모르고 지나치기 딱 좋은 지점이다.
기준이 하나 더 있다. 1인당, 금융회사별이라는 것.
| 구분 | 보호 적용 |
|---|---|
| A은행 1억 + B은행 1억 | 각각 1억, 합쳐 2억 보호 |
| 한 은행 예금 7천 + 적금 5천 | 합산 1억 2천 중 1억만 보호 |
| A은행 강남지점 + 서초지점 | 같은 회사라 합산, 한도 안 늘어남 |
같은 사람이라도 금융회사가 다르면 각각 1억씩 따로 보호된다. 대신 같은 은행 안에서는 예금이든 적금이든 지점이 다르든 전부 합쳐서 계산한다. 지점만 나눠서는 한도가 안 늘어난다는 거다.
통장 이름만 보고 “이것도 예금이니 되겠지” 했던 것
잔액을 훑다 보면 걸리는 게 CMA다. 증권사 CMA 통장에 넣어둔 돈도 예금처럼 보호되는 줄 아는 사람이 많다.
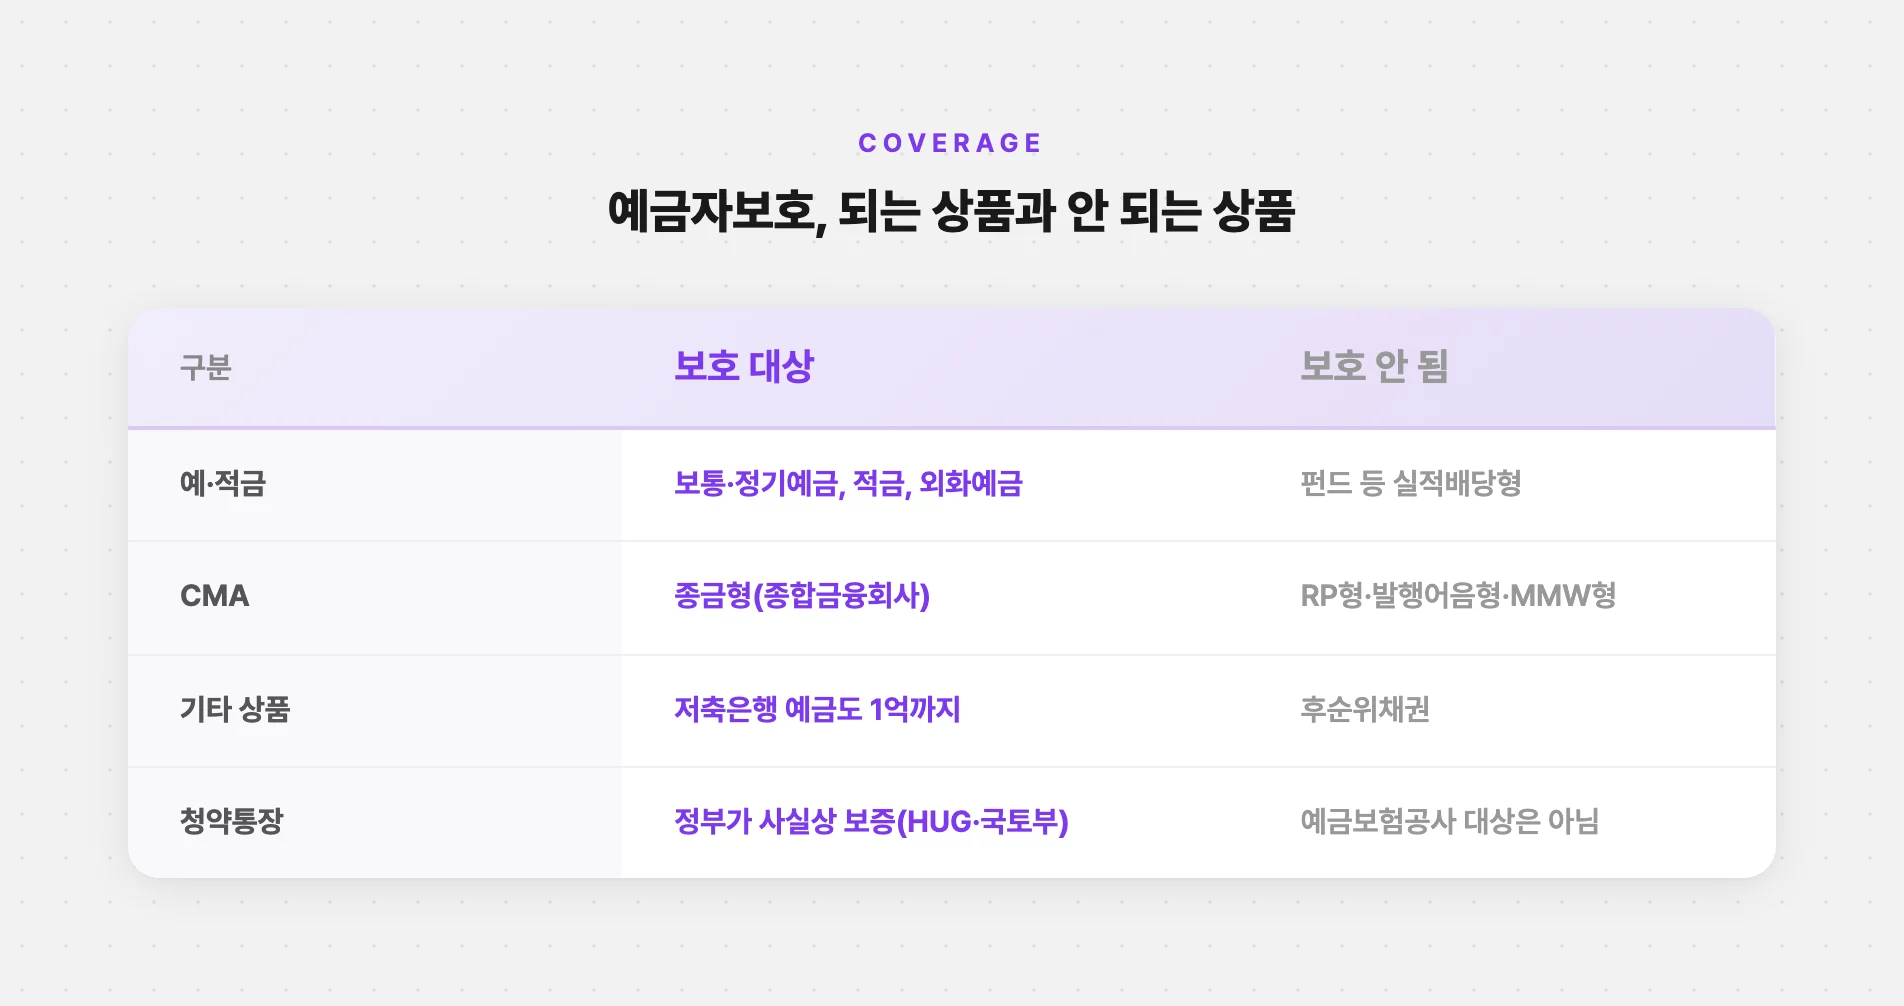
예금보험공사 자료에 따르면 보통예금·정기예금·정기적금·외화예금은 보호 대상이지만, 펀드 같은 금융투자상품과 실적배당형 상품, 증권사 CMA, 후순위채권은 보호 대상이 아니다. 특히 CMA는 유형에 따라 갈린다. RP형·발행어음형·MMW형은 예금자보호가 안 되고, 종합금융회사가 파는 종금형만 예금자보호법 적용을 받는다. 통장에 ‘CMA’라고 똑같이 적혀 있어도 안쪽 구조에 따라 보호 여부가 다르다는 거다.
아니, 정확히는 통장 이름이 아니라 그 안에 담긴 상품이 무엇이냐로 갈리는 거였다. 계좌 종류로만 판단하면 틀린다. 이름만 보고 안전하겠거니 넘기기 쉬운 부분이라 좀 아찔하다.
청약통장도 그렇다. 주택청약종합저축은 은행에서 팔지만 예금보험공사의 예금자보호 대상은 아니다. 대신 국토교통부가 운용하는 주택도시기금의 재원으로 조성되는 저축이라 관리 주체 자체가 다르다. 보호 대상이 아니라는 말은 맞지만, 그게 곧 위험하다는 뜻은 아니라는 거. 이 구분을 못 하면 괜히 청약통장 깨야 하나 걱정하게 된다.
IRP랑 연금저축은 예금이랑 따로 1억이더라
일반 예금 말고 IRP나 연금저축이 같은 은행에 있다면, 이게 예금이랑 합쳐지는지가 궁금해진다.
결론부터 말하면 안 합쳐진다. 금융위원회 보도자료를 보면 확정기여형(DC) 퇴직연금·개인형 퇴직연금(IRP), 연금저축, 사고보험금은 일반 예금 한도와 별도로 각각 1억원까지 보호된다. 2025년 9월 1일부터 이것들도 1억으로 같이 올랐고. 그러니까 같은 은행에 일반 예금, IRP, 연금저축이 있으면 세 항목을 따로 계산해서 각각 1억씩 볼 수 있다는 얘기다. 뭉뚱그려 1억으로 잘리는 게 아니라. 연금저축·IRP는 세액공제만 따지다 보면 이 부분을 놓치기 쉬운데, 보호 한도까지 별도라는 건 알아둘 만하다. 다만 IRP 안에서 펀드처럼 실적배당형 상품에 넣은 돈은 보호 대상이 아니다.
저축은행이랑 새마을금고도 짚어둬야 한다. 저축은행은 예금보험공사 부보기관이라 은행과 똑같이 1억까지 보호된다. 저축은행이라 5천만원만 되는 거 아니다. 새마을금고·신협 같은 상호금융은 예금보험공사가 아니라 각 중앙회가 자체 기금으로 보호하는데, 이쪽도 2025년 9월 1일부터 1억으로 동일하게 올랐다. 보호 주체가 다를 뿐 한도는 같아진 거다. 우체국 예금은 우체국예금보험법에 따라 국가가 원리금 지급을 책임진다.
그래서 나눠야 하나 말아야 하나. 나라면 이렇게 보겠다. 한 금융회사에 이자까지 합쳐 1억 이하라면 한도 걱정 때문에 굳이 쪼갤 이유는 줄었다. 예전에 5천만원 맞추려고 여러 은행에 쪼개 뒀던 돈은 정리해도 되는 셈이고. 다만 저축은행이나 상호금융처럼 금리가 높은 대신 상대적으로 규모가 작은 곳에 목돈을 넣을 때는, 이자까지 합쳐 1억 한도를 지키는 편이 마음 편하다.
통장 넷을 왜 그렇게 붙들고 있었나
정리하고 나면, 5천만원 한도에 맞춰 통장을 네 개씩 쪼개 관리하던 시간이 좀 아깝게 느껴진다. 한도가 바뀐 지 한참 지났는데도 재예치할 때 이 계산을 한 번도 안 해본 사람이 의외로 많다.
다음 만기 때는 금융회사별 합계부터 적어보자. 원금은 이자분이 삐져나가지 않게 1억보다 조금 낮게 맞춰서.
확인 기준일: 2026년 10월 1일. 개인 상황에 따라 달라질 수 있어 신청·가입 전에 공식 기관에서 다시 확인하세요.