집 이야기만 나오면 머리가 지끈거린다.
그냥 눈 딱 감고 지금 전세 재계약하면 되는 거 아닌가, 하는 생각도 들고.
근데 주변에서 하나둘 매매로 갈아탔다는 소식이 들려오면 또 불안해진다.
올해 하반기는 어떻게 되는 건지 좀 찾아봤다.
찾아봤더니… 솔직히 지금 전세 구하는 분들한테는 쉽지 않은 분위기더라.
서울 입주물량, 올해 진짜로 반토막났다
숫자를 먼저 보자.
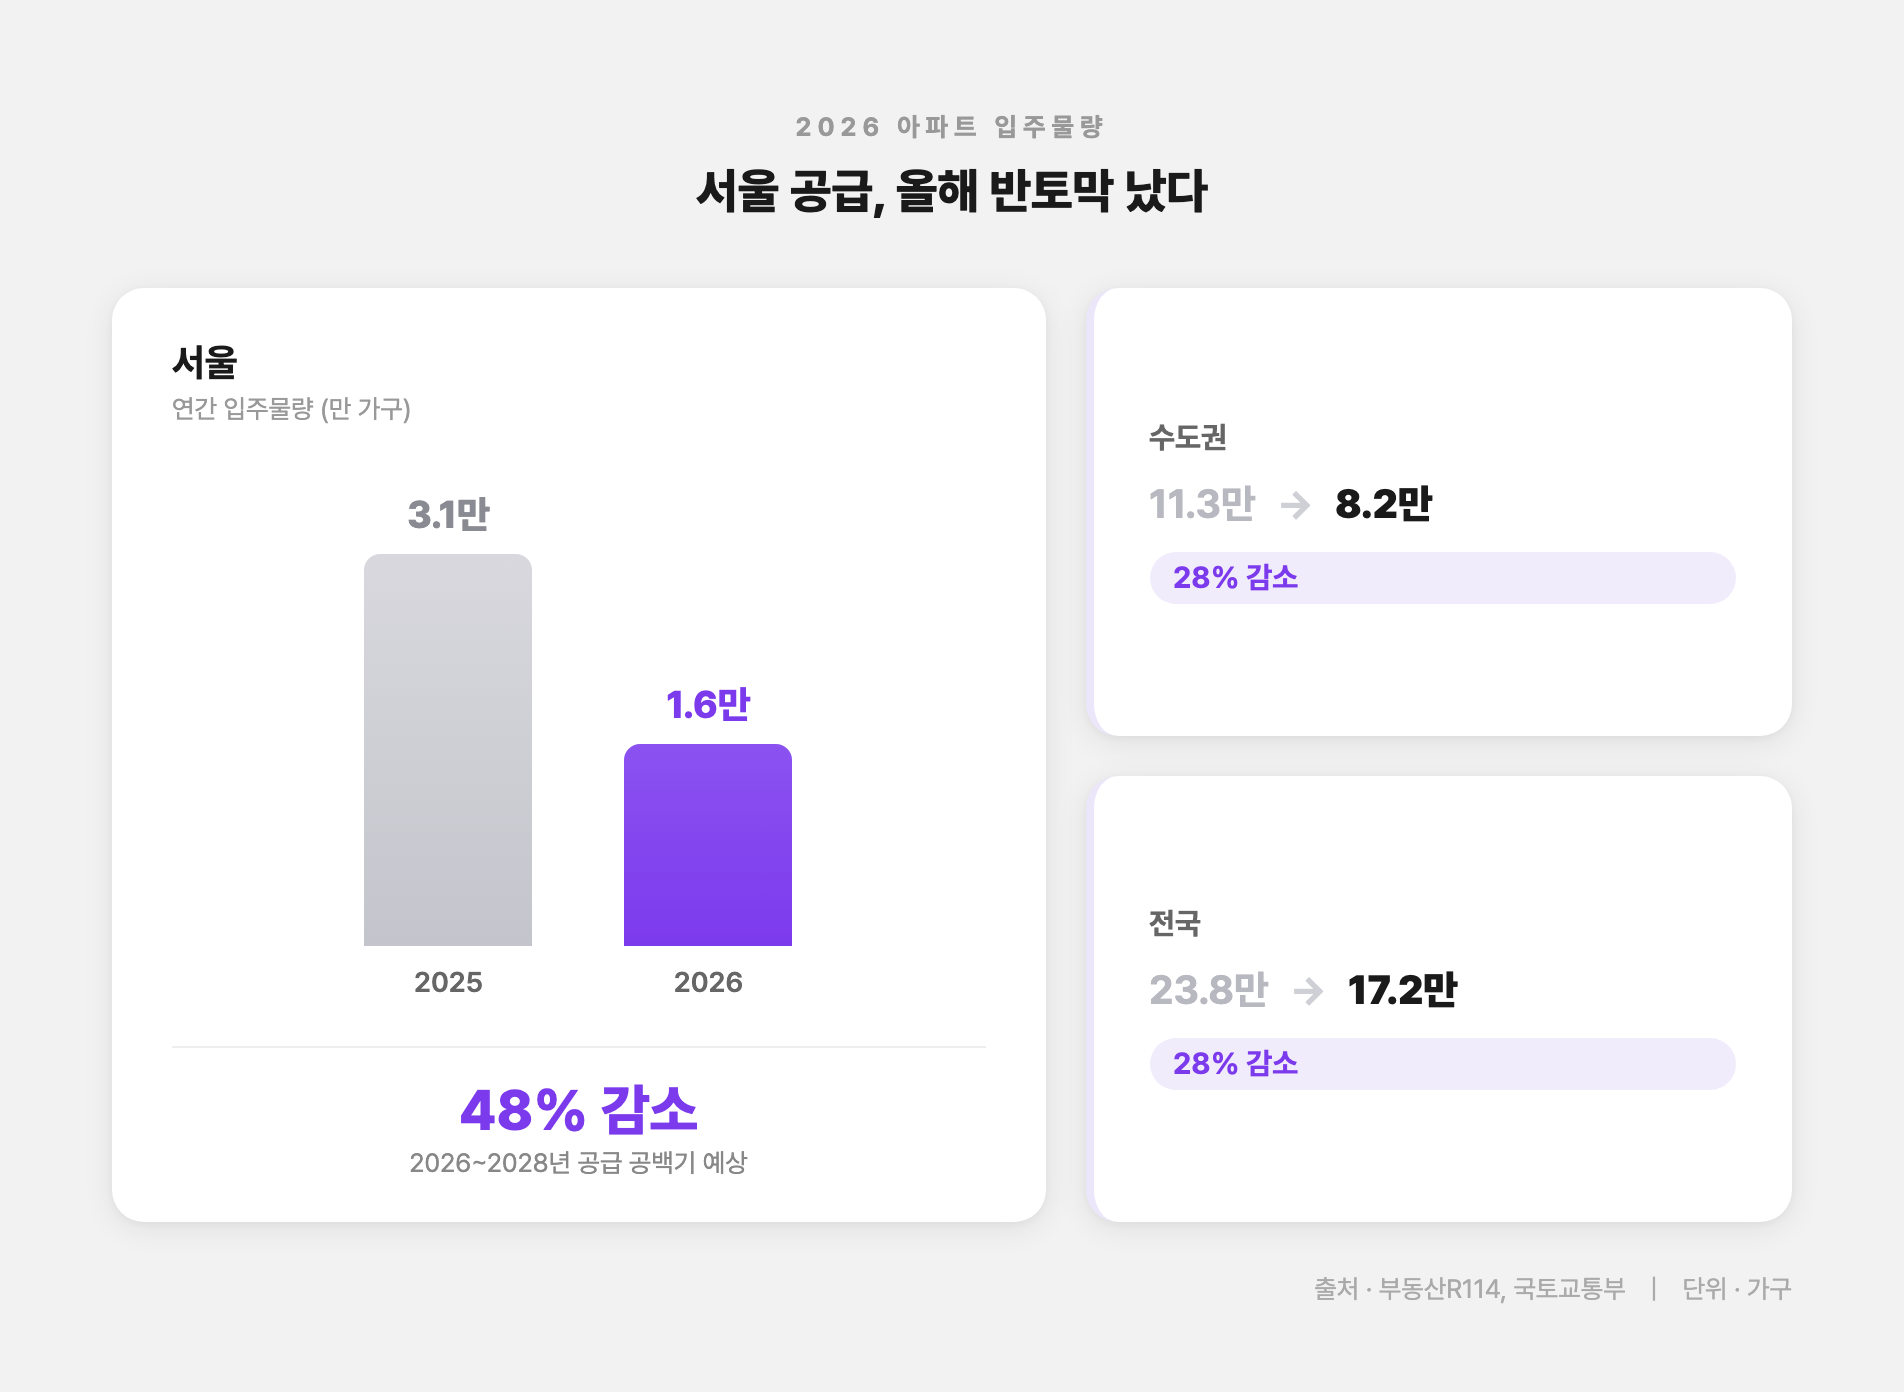
2026년 서울 아파트 입주물량은 1만6,412가구다.
2025년에는 3만 가구가 넘었으니, 48% 감소. 사실상 반 토막이다.
전국으로 봐도 심각하다. 2025년 23만8,372가구에서 올해는 17만2,270가구로 28% 줄었다.
수도권만 따로 보면 8만1,534가구, 이것도 전년 대비 28% 감소다.
이게 왜 이렇게 됐냐면 — 아파트가 분양받고 완공되기까지 통상 4~6년이 걸린다.
2020~2022년에 정비사업 인허가가 줄줄이 늦어졌던 게 지금 고스란히 나타나는 것.
전문가들은 2026년부터 2028년까지가 가장 심각한 공급 공백기라고 한다.
수도권은 원래 연간 15만~20만 가구 입주가 있어야 수요를 맞출 수 있는데, 올해는 11만 가구다.
그 간격만큼 어딘가에서 문제가 생기는 거다.
전세 시장, 이미 흔들리기 시작했다
입주물량이 줄면 어떻게 되냐.
새로 입주하는 아파트가 없으면 전세 매물이 생기지 않는다.
전세 매물이 없으면 세입자끼리 경쟁이 붙는다.
경쟁이 붙으면 전셋값이 오른다.
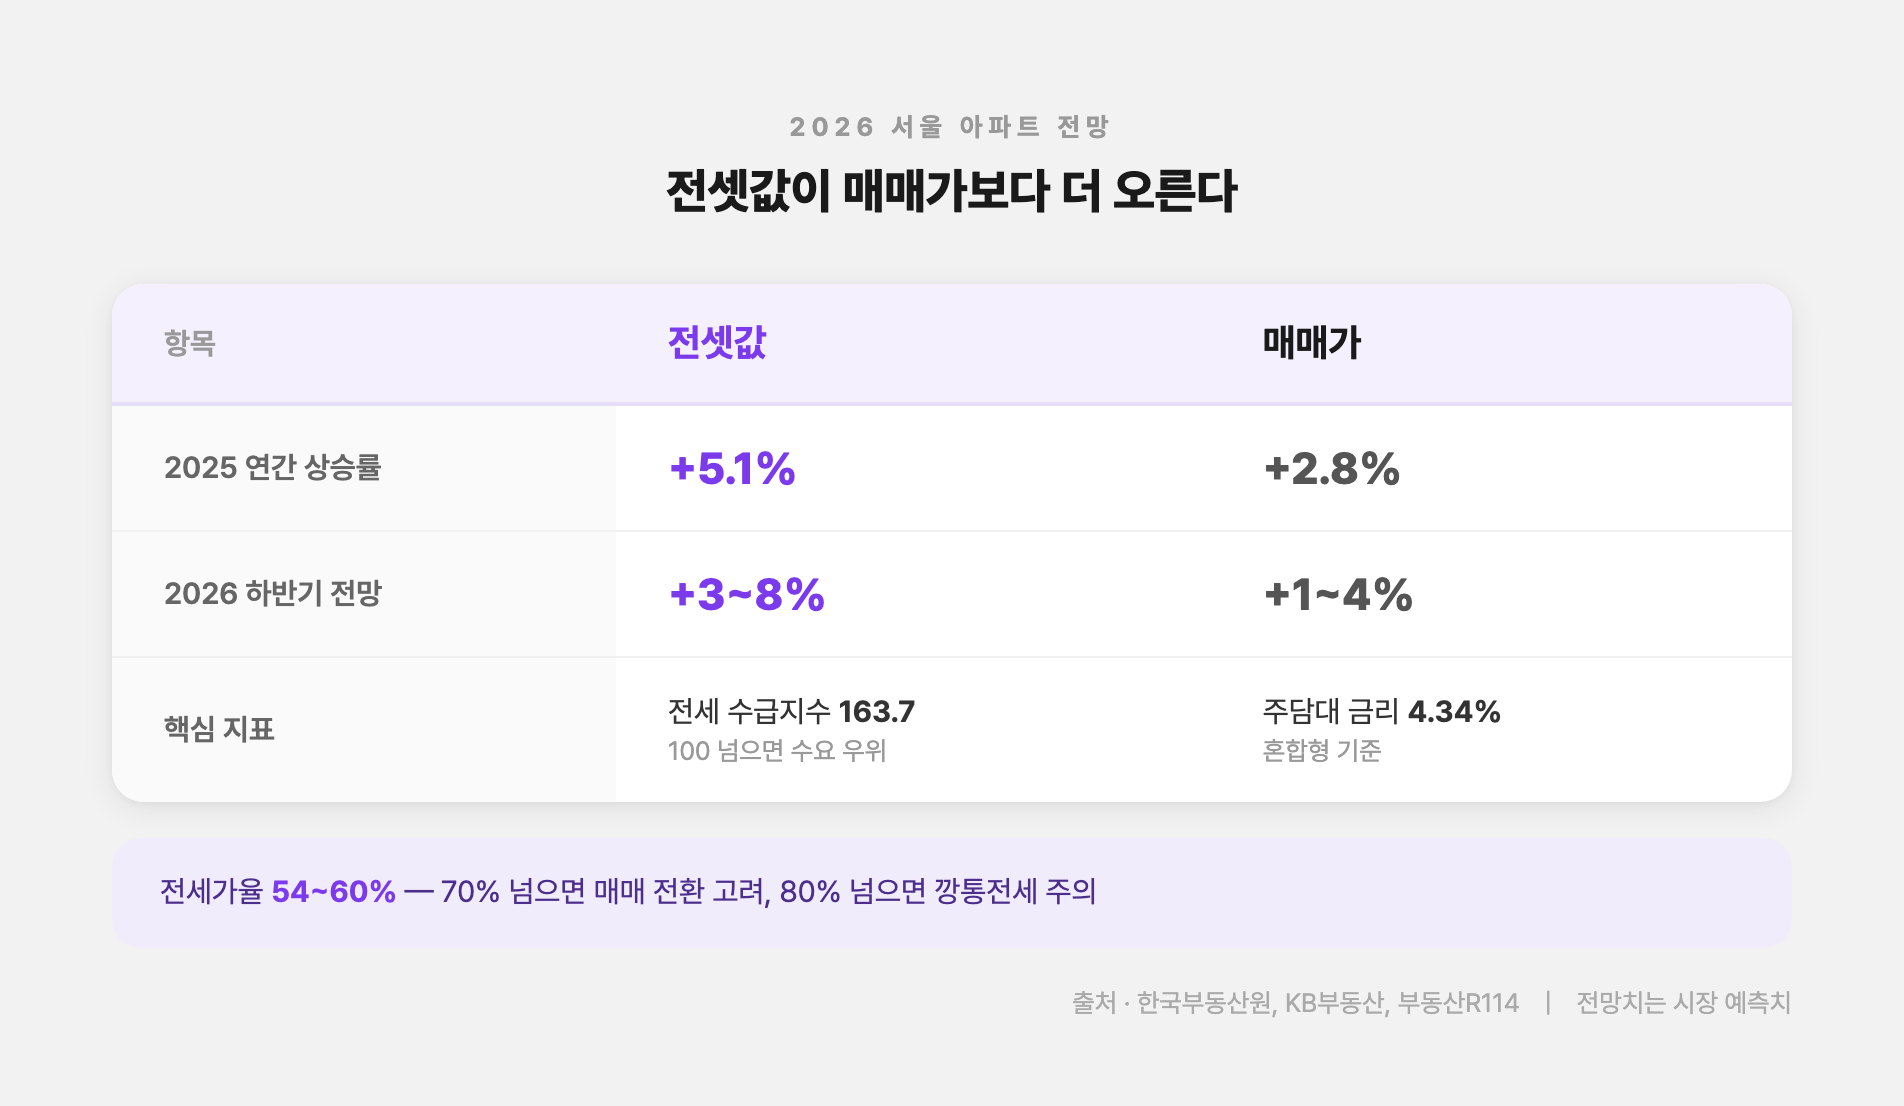
2026년 1월 서울 전세 수급 지수가 163.7을 기록했다.
이게 높을수록 수요가 공급을 압도한다는 뜻인데, 전문가들이 “2021년 전세 급등기와 비슷한 수준”이라고 했다.
2021년에 전세 대란이 얼마나 힘들었는지 기억하는 분들은 알 거다.
주택산업연구원은 올해 서울 전셋값이 4.7% 오를 것이라고 전망했다.
흥미로운 건 매매가 상승률(4.2%)보다 전셋값 상승률이 더 높다는 예측이다.
전세가 더 많이 오르는 이유가 하나가 아니다.
입주 아파트가 줄어든 것도 있고, 재건축·재개발 이주 수요가 발생해서 기존 세입자들이 갑자기 전세 시장으로 쏟아지는 것도 있다. 집주인들이 월세로 전환하는 경우도 늘고 있어 전세 매물 자체가 줄어드는 상황이기도 하다.
대출 규제 때문에 매매를 포기한 무주택자들이 계속 전세 시장에 남아 있는 것도 수요 압박 요인이다.
매매는 어떻게 되나
솔직히 말하면 매매도 쉽지 않다.
주택산업연구원 기준 올해 서울 아파트값은 4.2% 상승 예상.
전문가 20명에게 물었더니 20명 전원이 “올해 서울 집값 오른다”고 했다는 조선비즈 설문도 있다.
상승폭 컨센서스는 3~5% 범위.
금리는 한국은행 기준금리가 연 2.5%로 5회 연속 동결 중이다.
주택담보대출 금리는 현재 약 4.34% 수준. 부담이 없다고 할 순 없지만, 공급 부족이라는 재료가 금리 부담을 좀 눌러주고 있는 모양새다.
그나마 하반기에 세제 개편 논의가 어떻게 되느냐가 변수 하나로 남아 있다.
지방선거 이후 보유세나 종부세 조정이 나올 수도 있으니, 매매를 고민하는 분이라면 그 흐름도 한 번씩 체크해두면 좋겠다.
전세가 나은 상황 vs 매매가 나은 상황
이걸 딱 잘라 말하기 어려운 건, 사람마다 상황이 다르기 때문이다.
그래서 경우를 나눠봤다.
전세가 나은 경우
- 자금이나 대출 여력이 아직 부족한 경우 — 매매 진입 자체가 안 되는 상황
- 2~3년 내 이직, 이사, 학교 문제 등 불확실한 사정이 있는 경우 — 단기 매도 시 취득세·양도세 손실이 커진다
- 청약을 기다리고 있는 무주택자 — 청약 자격 유지가 필요하다면 매매 타이밍을 재는 게 맞다
매매가 나은 경우
- 5년 이상 같은 자리에서 살 계획이 있는 경우 — 전셋값이 계속 오를 가능성을 생각하면 매매 전환이 낫다
- 전세가율이 70% 이상인 단지를 보고 있다면 — 갭이 작아졌다는 뜻이라 매매 전환 비용이 효율적이다
- 역세권·학군지 등 실거주 수요가 탄탄한 지역이면 — 자산 가치 유지 면에서 유리하다
전세가율이라는 개념이 좀 낯선 분들을 위해 짧게 설명하면 — 전세가 ÷ 매매가다.
전세가율이 70%면 매매가의 70%가 전세금이라는 뜻. 80%가 넘으면 갭이 너무 작아서 깡통전세 위험이 올라가고, 동시에 매매 전환을 적극 고려해볼 수 있는 구간이기도 하다.
관련해서, 전세가율과 입주물량 흐름을 같이 보면 지금 시장이 왜 불안한지 더 선명하게 보인다.
지금 전세 계약한다면 꼭 확인해야 할 것들
전세가 오른다고 해서 무조건 매매로 가는 게 답은 아니니, 전세를 유지하거나 새로 구하는 분들을 위한 이야기도 해야겠다.
2026년에 특히 주의해야 할 건 전세사기다.
공급이 줄어드는 시장에서는 갭이 작은 집에 갭투자를 끼고 전세를 놓은 경우가 많다.
집값이 오를 땐 괜찮은데, 만기가 돌아오거나 집값이 삐끗할 때 문제가 생긴다.
계약 전에 이것만은 꼭 확인하자.
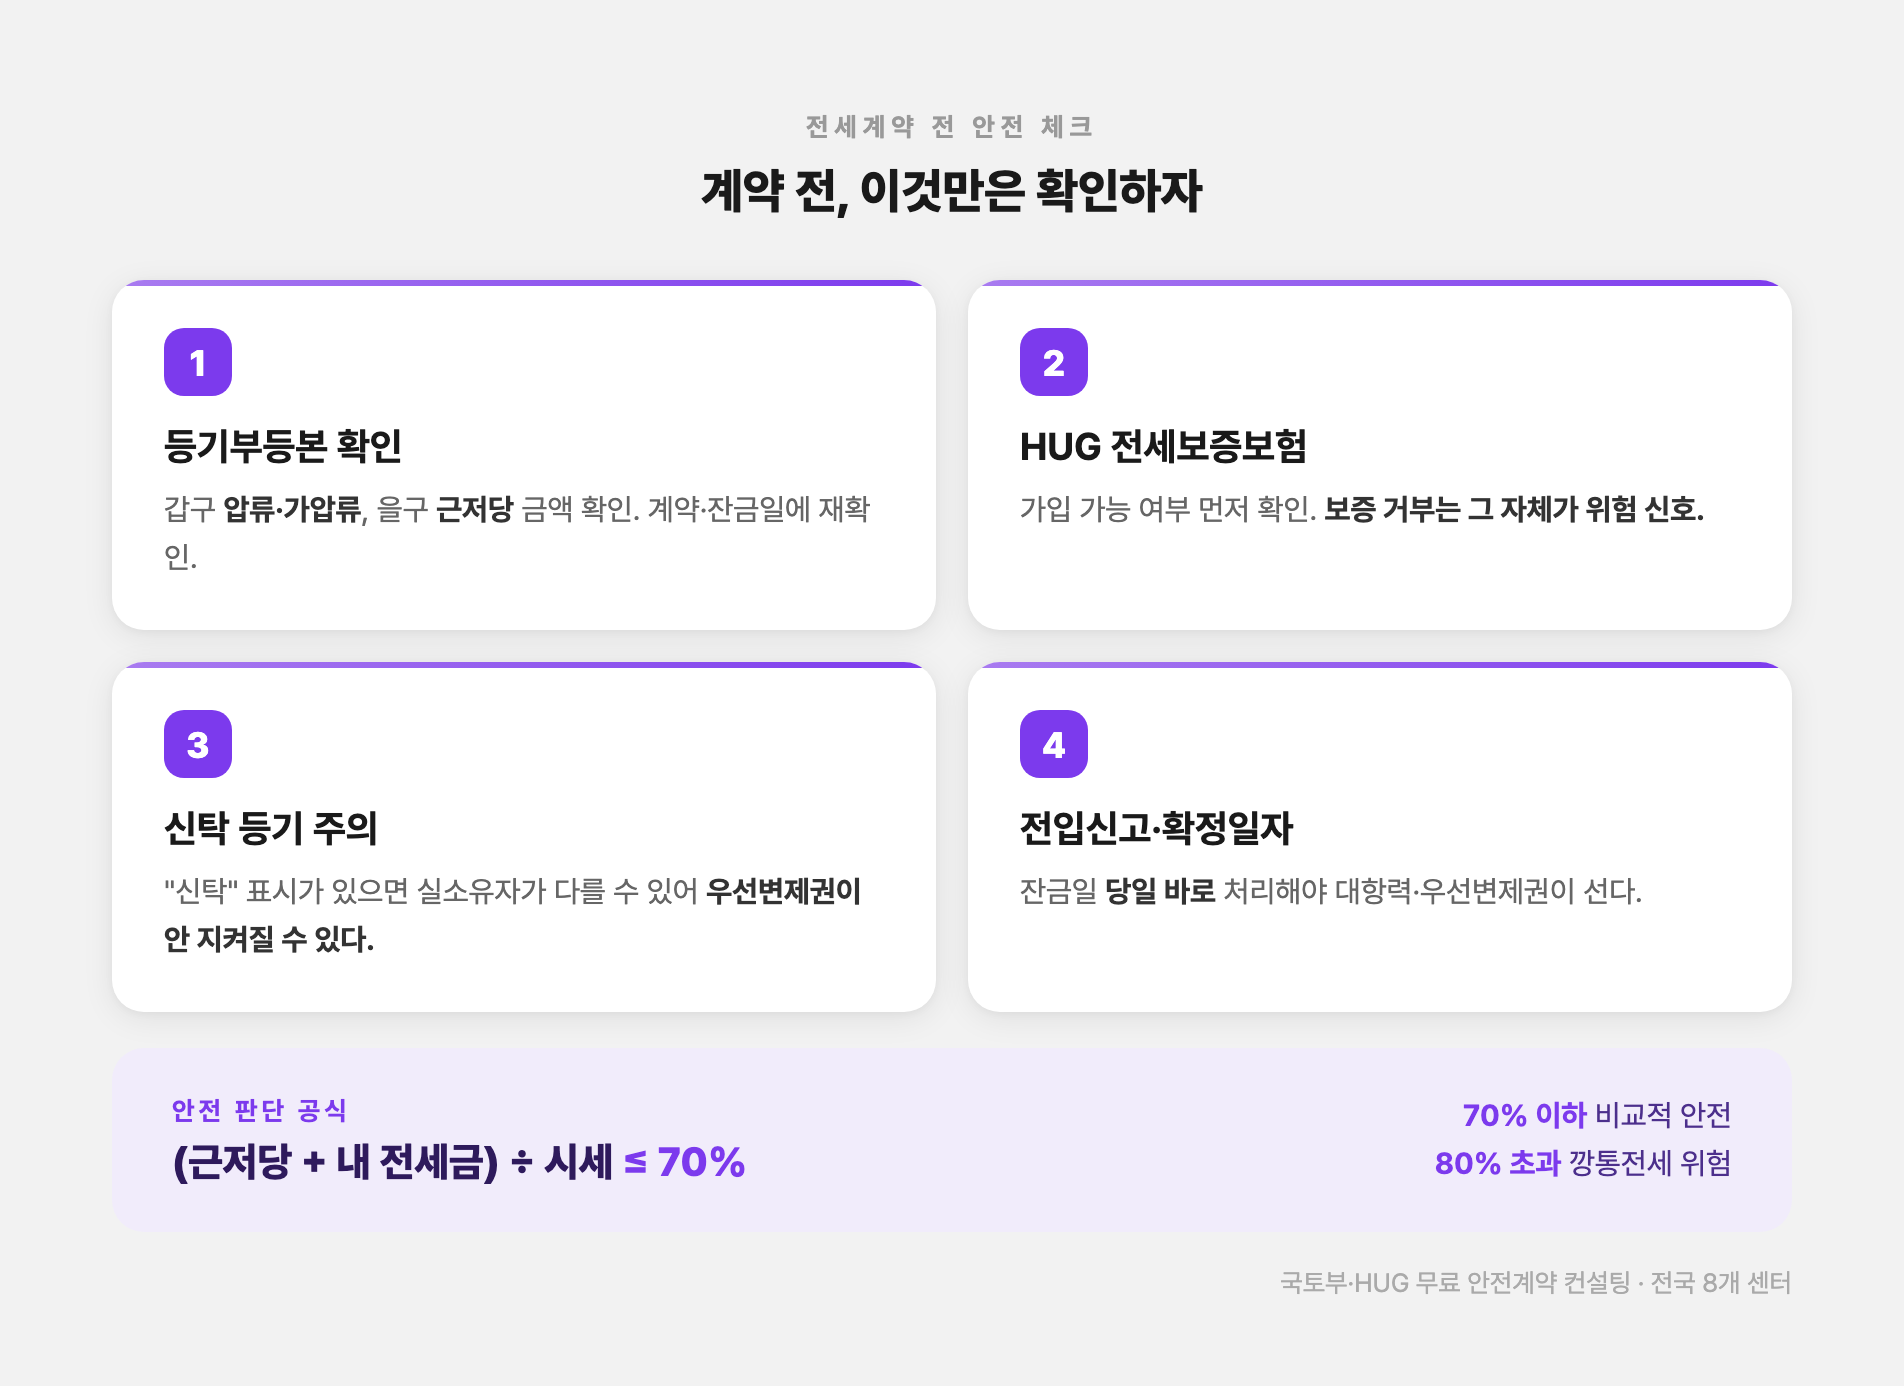
등기부등본 — 계약 전, 계약 당일, 잔금 당일 3번
갑구에서 실소유자 확인하고 압류·가압류·신탁 등기 있는지 본다.
을구에서는 집주인 대출(근저당) 금액이 얼마인지 확인한다.
안전 판단 공식
집주인 대출 + 내 전세금 ≤ 집 시세의 70%
이 안에 들어와야 비교적 안전하다. 이 공식을 넘기면 경매로 넘어갔을 때 전세금을 온전히 못 돌려받을 수 있다.
HUG 전세보증보험
가입 가능 여부부터 확인한다. 보증보험사에서 보증을 거부하면 그 자체가 위험 신호다.
신탁 등기 주의
등기부에 “신탁”이라는 글자가 보이면 실제 소유자가 다를 수 있다.
이 경우 전입신고·확정일자를 갖춰도 우선변제권이 보호 안 되는 경우가 있으니 각별히 주의해야 한다.
국토교통부와 HUG에서 운영하는 ‘안전계약 컨설팅 사업’이 있어서 전국 8개 센터에서 계약 전 무료 상담을 받을 수 있다. 조금 귀찮더라도 한 번 이용해보는 게 낫다.
지금 각 상황별로 뭘 해야 하나
리서치하면서 상황별로 정리해두고 싶어서 따로 뽑아봤다.
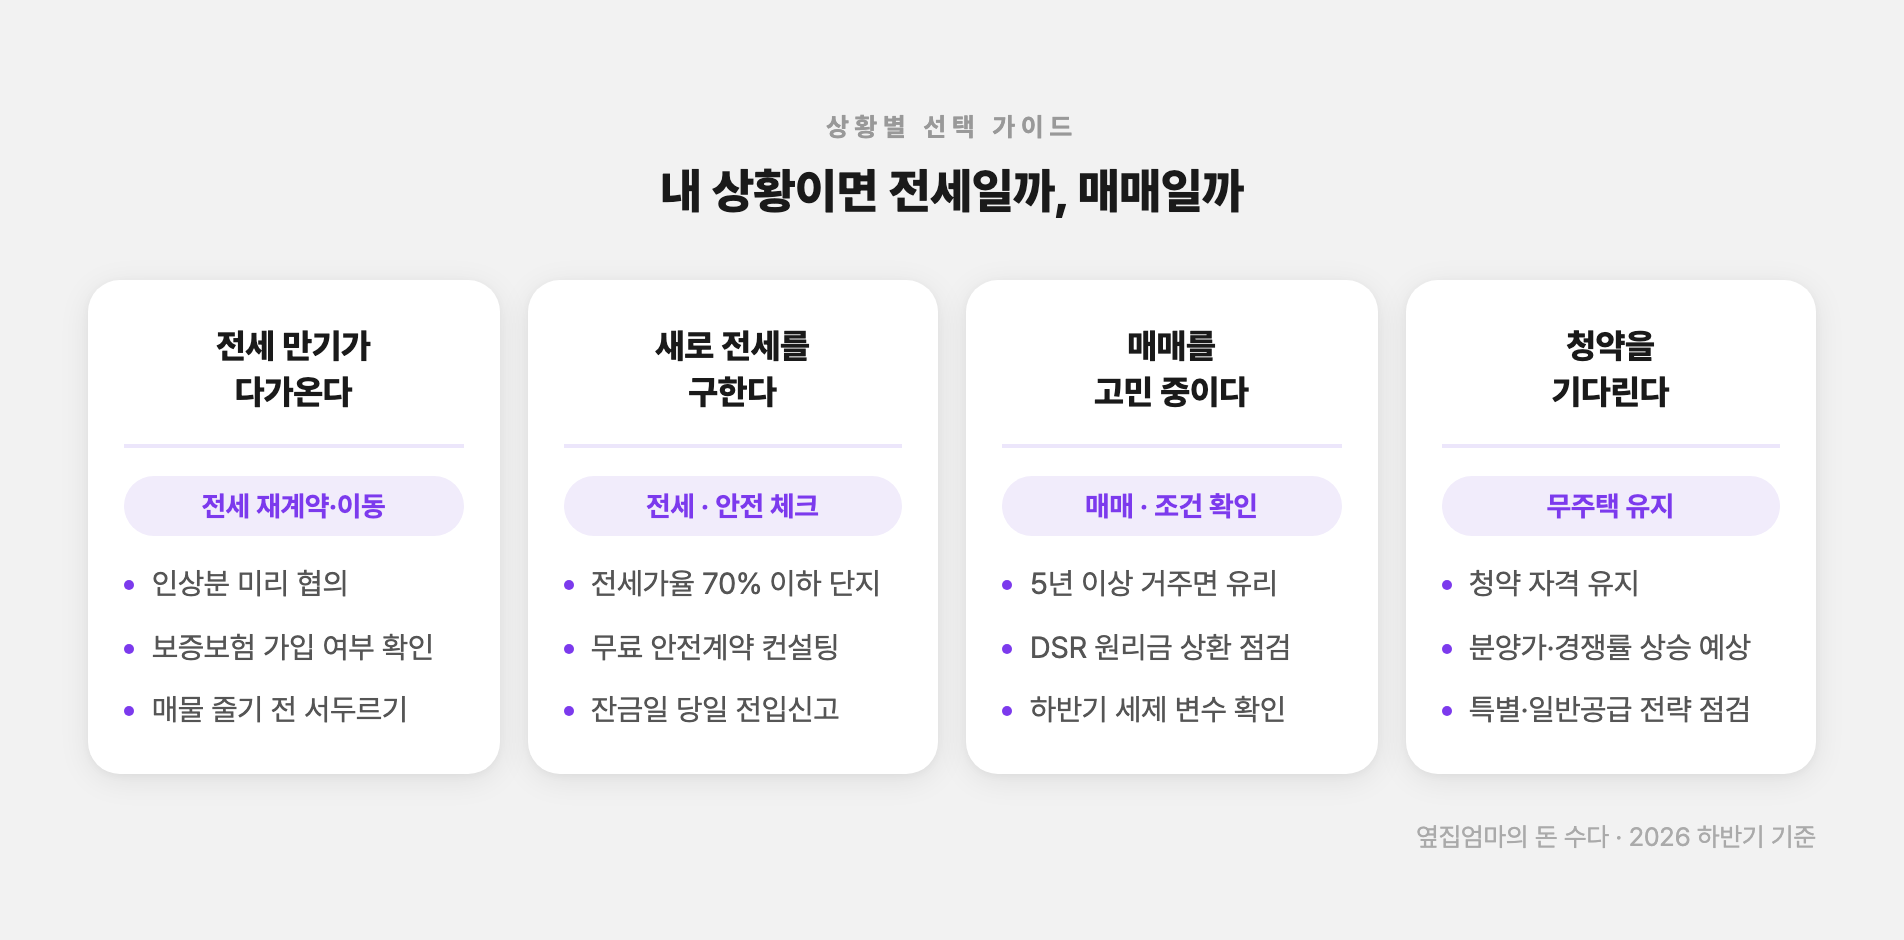
전세 만기가 다가온다면
매물이 빠르게 줄고 있으니 일찍 움직여야 한다.
재계약할 거라면 전세가 인상분을 미리 집주인과 협의하는 게 낫고, 보증보험 가입 가능 여부를 먼저 확인하고 재계약 여부를 결정한다.
새로 전세를 구한다면
전세가율 70% 이하 단지 위주로 본다.
국토부 안전계약 컨설팅 무료 이용하고, 잔금 치르는 날 전입신고는 당일 바로 한다.
매매를 고민 중이라면
장기 거주 목적이면 공급 절벽 구간에서 매수 타이밍이 나쁜 건 아니다.
단, DSR 규제에 맞춰 원리금 상환이 정말 가능한지 먼저 계산해봐야 한다.
하반기 세제 개편 변수도 있으니 조금 더 지켜보는 전략도 있다.
청약을 대기 중이라면
공급 절벽은 곧 분양가 상승으로도 이어진다. 청약 경쟁률도 올라갈 수 있으니 특별공급·일반공급 전략을 지금 점검해두는 게 좋다. 새 분양 물량이 나올 때는 입지, 분양가, 특별공급 조건을 따로 확인해두는 게 안전하다.
마무리
결론을 내리기 쉬운 시장이 아니다.
전세가 오르니까 매매로 가야 한다는 말도 맞는 말이고,
대출 규제에 금리 부담이 있으니 전세가 낫다는 말도 맞는 말이고.
어쨌거나 지금 가장 중요한 건 — 자기 상황을 먼저 보는 거다.
당장 대출이 안 되는 상황에서 조급하게 매매 밀어붙이는 것도 안 되고,
전세가 오르는 걸 아는데 눈 감고 현실을 피하는 것도 안 된다.
까짓 거, 일단 자기 재정 상태부터 한 번 정리해보자.