처음엔 이게 그냥 “계약 끝나면 알아서 돈 나오는 보험”인 줄 알았다. 전세보증금 반환보증, 이름부터 든든하니까 한 번 들어두면 만기에 집주인이 딴소리를 해도 바로 통장에 꽂히는 거겠거니 했다. 그러다 아는 언니가 보증금 못 받고 반년을 씨름했다는 얘기를 듣고, 뒤늦게 안심전세앱을 켜서 하나씩 눌러보다가 내가 뭘 몰랐는지 알았다.
반환보증이 뭔지부터 다시 봤다
반환보증은 계약이 끝났는데 집주인이 보증금을 안 돌려줄 때, 보증기관이 집주인 대신 세입자한테 먼저 보증금을 내주는 상품이다. 한국주택금융공사(HF) 안내를 보면 “임대차계약이 종료되었음에도 임대인이 보증금을 반환하지 않을 때, 공사가 임대인을 대신하여 임차인에게 임차보증금을 지급하는 상품”이라고 돼 있다. 세입자한테 준 돈은 나중에 기관이 집주인한테 받아낸다.
여기서 내가 헷갈린 게 있다. 반환보증은 세 군데가 판다. HUG(주택도시보증공사) 전세보증금반환보증, HF(한국주택금융공사) 전세지킴보증, SGI서울보증 전세금보장신용보험. 이름이 다 비슷비슷해서 하나인 줄 알았는데, 주관기관도 조건도 보증료도 다 조금씩 다르다.
또 하나. 집주인 동의가 있어야 되는 줄 알았다. 아니었다. 세입자 혼자 가입할 수 있고, 가입되면 집주인한테 통보만 간다. 집주인이 “보증보험 들지 마”라고 해도 내 판단으로 들 수 있다는 거다. 이걸 알고 나니 오히려 마음이 좀 놓였다.
전세 사고가 남 일이 아니라는 건 숫자만 봐도 그렇더라. 국토교통부 발표를 인용한 자료를 보면 전세사기 피해자 인정 규모가 2026년 1월 27일 기준 누적 36,449명이라고 한다. 그중 40세 미만 청년층이 76% 정도라니, 상경해서 자취하는 조카뻘 아이들이 제일 위험하다는 소리다.
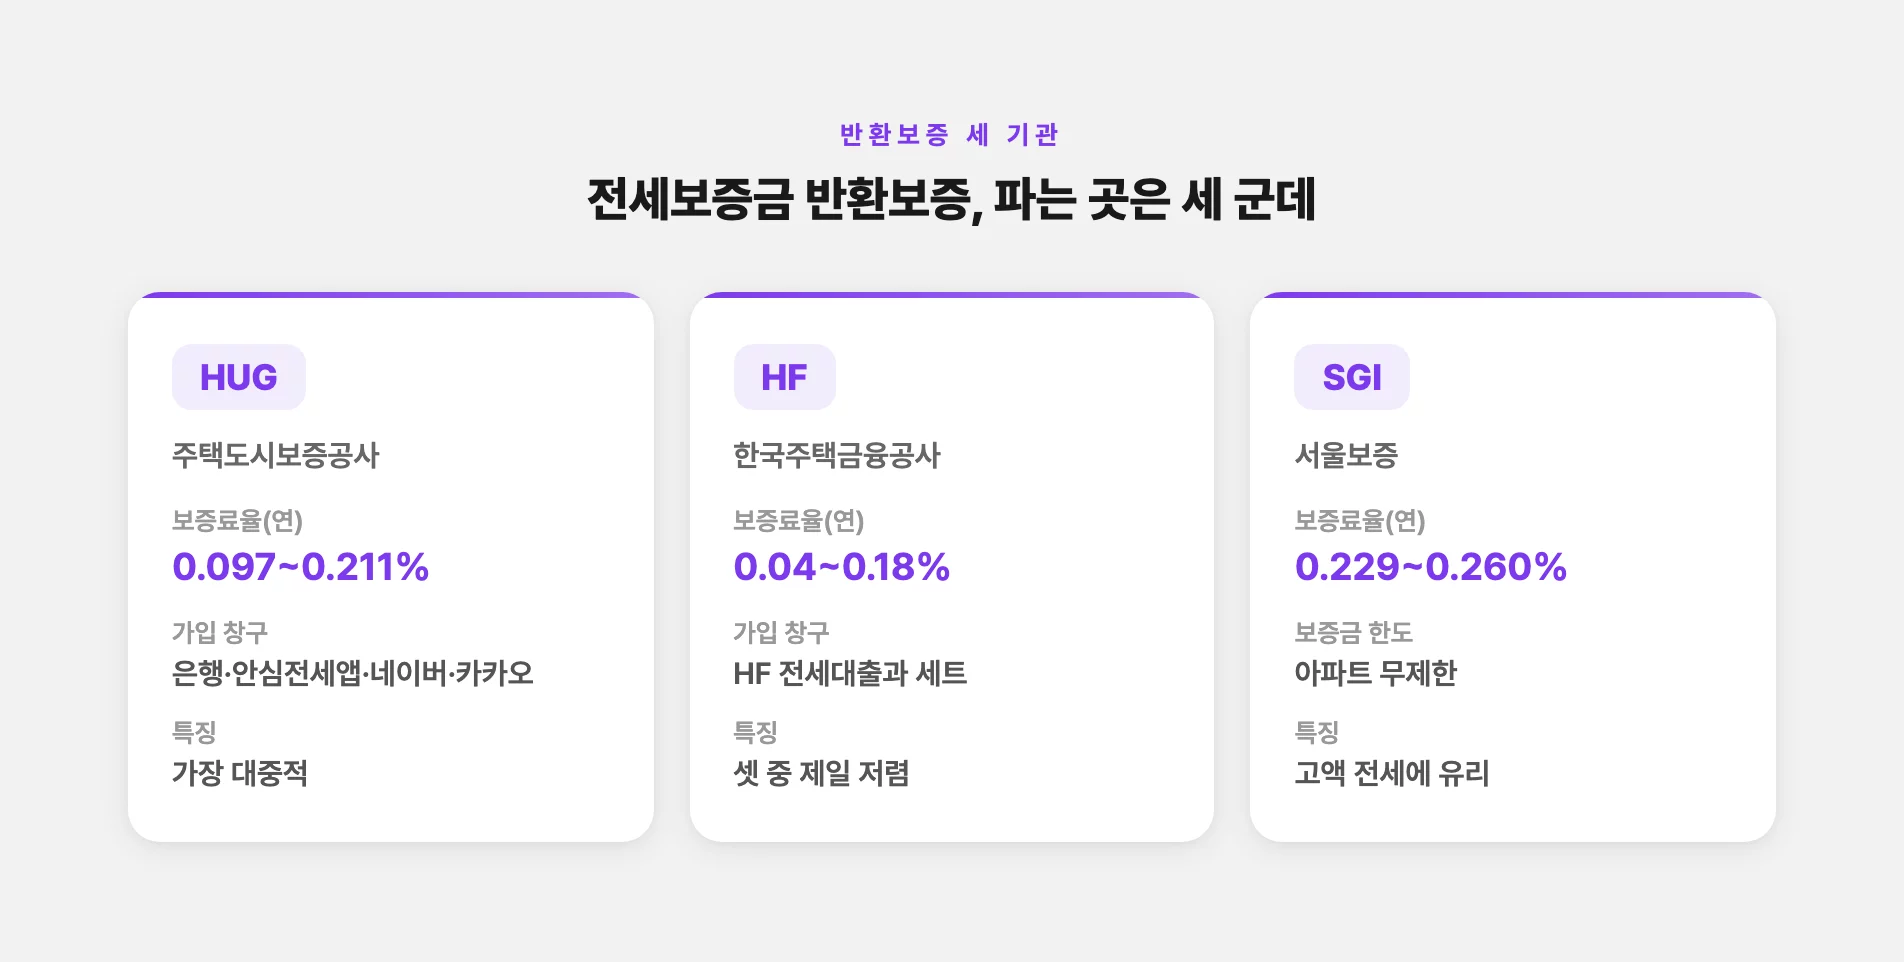
HUG·HF·SGI, 보증료가 이렇게 다르다
세 군데를 나란히 놓고 보고 나서야 왜 사람들이 헷갈리는지 알았다. 제일 크게 갈리는 건 보증료율이다.
HUG 전세보증금반환보증은 보증료율이 연 0.097%~0.211% 범위다. 은행이나 안심전세앱, 네이버·카카오로 가입할 수 있어서 제일 대중적이다. HF 전세지킴보증은 연 0.04%~0.18%로 셋 중 제일 싸다. 대신 원칙적으로 HF 전세대출을 쓰거나 같이 쓸 세입자가 대상이라, 전세대출과 세트로 묶이는 구조다. SGI서울보증 전세금보장신용보험은 아파트 연 0.229%, 기타 주택 연 0.260%로 제일 비싼데, 아파트는 보증금 한도 제한이 없어서 7억을 넘는 고액 전세에선 사실상 여기밖에 답이 없기도 하다.
한눈에 비교하면 이렇다.
| 구분 | HUG | HF | SGI |
|---|---|---|---|
| 보증료율(연) | 0.097~0.211% | 0.04~0.18% | 아파트 0.229%·기타 0.260% |
| 보증금 한도 | 수도권 7억·기타 5억 | 수도권 7억·기타 5억 | 아파트 무제한·기타 10억 |
| 전세대출 연동 | 무관 | HF 전세대출과 세트 | 무관 |
표를 만들어놓고 보니 “그럼 무조건 제일 싼 HF지”가 아니었다. HF는 전세대출과 엮이니까 전년도 소득증빙이 필요한 경우가 있어서, 학생이나 프리랜서처럼 고정소득 서류가 애매하면 이용이 어려울 수 있다더라. 나처럼 대출 없이 전세 사는 사람은 HUG가 편하고, 고가 아파트면 SGI를 봐야 한다는 것. 싼 게 능사가 아니라 내 상황에 맞는 걸 골라야 한다는 게 여기서 정리됐다.
보증료는 앱에 넣어봐야 나온다
보증료 자체가 대충 얼마인지도 궁금해서 앱을 눌러봤다. 계산식은 세 곳이 같더라. 보증금액 × 보증료율 × 보증기간 ÷ 365. 그런데 요율이 아파트냐 빌라냐, 전세가율이 몇 %냐에 따라 달라져서 이 식만으로는 감이 안 잡힌다. 내 보증금이랑 계약기간을 직접 넣어봐야 진짜 금액이 뜬다.
내가 본 감으로는 HF가 요율이 낮으니 같은 조건에서 보증료가 제일 눅고, SGI가 제일 비쌌다. 그래도 이건 어디까지나 요율만 놓고 본 어림이고, 공식 고지 금액은 아니다. 대충 계산해서 “얼마쯤 되겠지” 하지 말고 HUG 안심전세앱이나 HF·SGI 각 기관 보증료 계산기에서 직접 눌러 확인하는 게 맞다. 몇 십만 원이 왔다 갔다 하는 문제라 어림으로 넘기면 나중에 놀란다.
가입이 안 되는 집도 있다
여기가 내가 제일 몰랐던 부분이다. 반환보증은 아무 집이나 다 들 수 있는 게 아니었다.
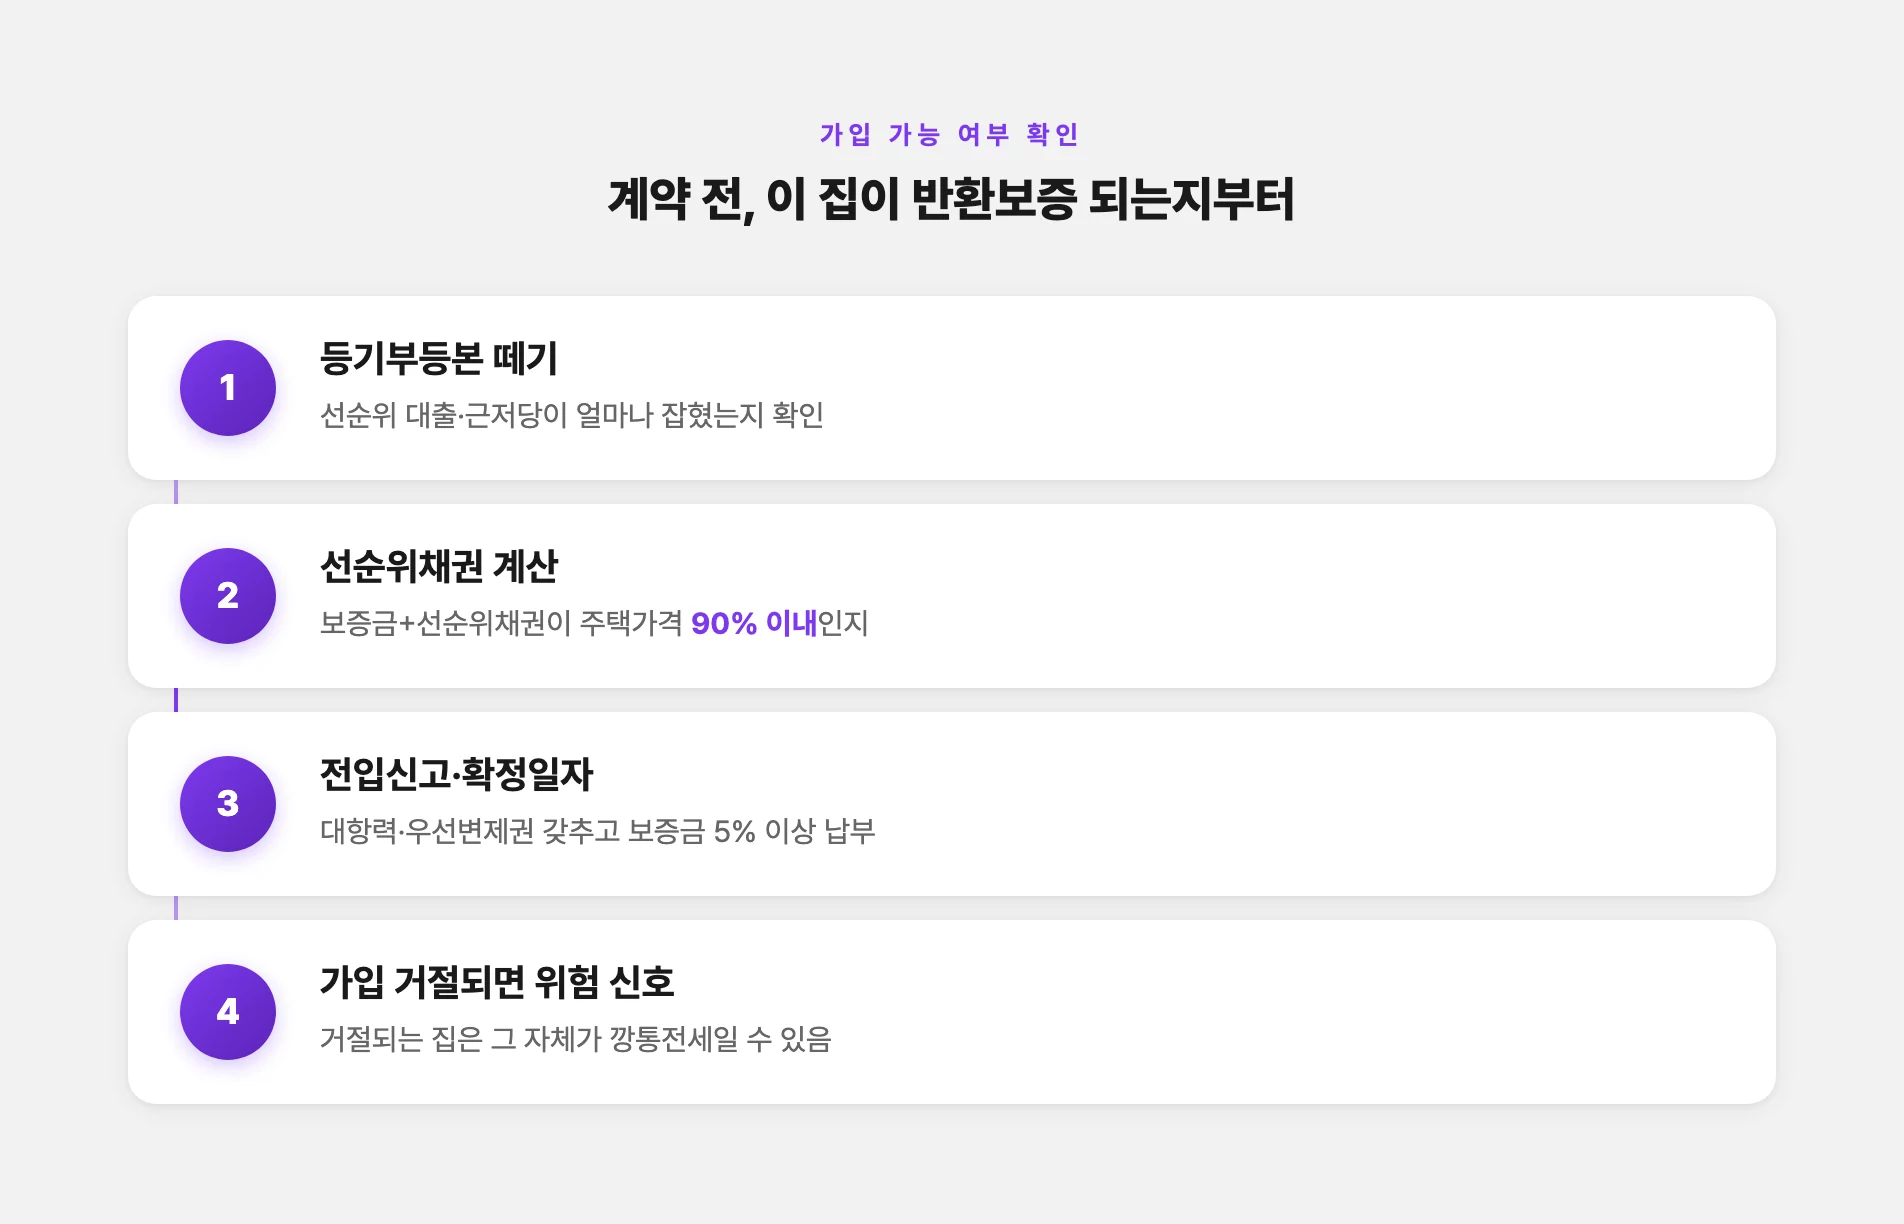
공통 조건부터 보면 전입신고와 확정일자를 마쳐서 대항력·우선변제권을 갖춰야 하고, 계약기간이 1년 이상, 보증금은 5% 이상 낸 상태여야 한다. 그리고 핵심이 하나 있는데, 주택가격 대비 보증금과 선순위채권(먼저 잡힌 대출·근저당)을 합한 금액이 90% 이내여야 한다는 조건이다. 이게 안 맞으면 이른바 깡통전세로 판단돼서 가입 자체가 거절된다.
그래서 계약 전에 등기부등본을 떼서 근저당이 얼마나 잡혀 있는지 보는 게 먼저다. 선순위 대출이 많으면 가입이 안 되는데, SGI는 특히 빡빡해서 선순위채권이 주택가액의 50% 이내여야 한다. 뒤집어 생각하면, “이 집으로 반환보증 가입이 되나”를 미리 확인하는 게 그 집이 안전한 집인지 걸러내는 1차 필터가 된다는 뜻이다. 가입하려는데 자꾸 거절되는 집이면, 그 집 자체가 위험 신호일 수 있다.
전세 계약 전에 뭘 봐야 하는지는 예전에 전세 계약 전 확인사항에 따로 정리해뒀는데, 등기부등본이랑 이 반환보증 가입 가능 여부를 같이 확인하면 겹치는 부분이 많다.
내가 진짜 놓쳤던 건 신청 기한이었다
솔직히 조건이니 보증료니 하는 건 검색하면 다 나온다. 그런데 여기저기 다 찾아보고 나서야 뒤늦게 걸린 게 하나 있었다. 아니, 정확히는 이걸 몰라서 그동안 “언제 들어도 되겠지”라고 막연히 생각하고 있었다는 거다.
반환보증은 신청할 수 있는 기한이 정해져 있다. 신규 계약이면 잔금 지급일이나 전입신고일 중 늦은 날부터 계약 기간의 절반이 지나기 전까지 신청해야 한다. 2년 계약이면 계약하고 1년 안에 넣어야 한다는 얘기다. 갱신 계약은 기존 만료 1개월 이내부터 신청할 수 있다. 이 기한을 넘기면 아무리 들고 싶어도 못 든다.
만약 이미 사고가 나서 보증금을 못 받게 됐을 때도 그냥 자동으로 돈이 나오는 게 아니었다. 계약이 끝나고 1개월이 지나도록 정당한 사유 없이 보증금을 못 받으면 그때 보증사고로 인정되고, 이사를 가더라도 임차권등기명령을 신청해서 대항력을 유지해둬야 한다. 그다음 청구 서류를 내고 심사를 거쳐 지급되는데, HUG 기준으로 평균 6~8주쯤 걸린다고 한다. “보험 들었으니 만기 되면 바로 돈 나오겠지”가 아니라, 만기 후 한 달 대기에 등기, 청구, 심사까지 시간이 꽤 든다는 걸 알아야 이사 날짜를 짤 수 있다.
보증료, 조건 되면 돌려받을 수 있더라
보증료 얘기가 나오면 “돈 아까워서 안 든다”는 사람이 꼭 있다. 나도 처음엔 그 생각을 안 한 게 아니다. 그런데 정부 보증료 지원 제도를 알고 나서 생각이 좀 바뀌었다.
유효한 반환보증에 가입한 무주택 임차인 중에서 보증금 3억 원 이하에 소득 요건을 채우면, 낸 보증료를 지자체가 환급해준다. 청년(만 19~39세)은 연소득 5천만 원 이하, 신혼부부는 부부합산 7,500만 원 이하 같은 기준이 있고, 환급 한도는 최대 40만 원이다. 국토교통부 보도자료를 보면 저소득 청년 대상 지원 안내가 나와 있고, 신청은 정부24나 주소지 지자체 주거복지포털에서 하면 된다.
그러니까 조건만 맞으면 보증료를 냈다가 상당 부분을 돌려받는 셈이다. “보증료가 아까워서” 안 든다는 건 이 지원제도를 모르고 하는 판단인 경우가 많다는 거다. 물론 소득 요건이나 한도는 확인 시점에 따라 바뀔 수 있으니, 신청 전에 정부24나 지자체 공지를 한 번 더 확인하는 게 안전하다.
참, 정부가 일정 금액 이상 전세는 반환보증 가입을 의무화하는 방안도 추진 중이라는데, 이건 2026년 9월 현재 아직 추진·예정 단계다. 이미 다 시행된 것처럼 오해하진 말자.
한참을 뒤져보고 앱도 눌러보고 나니 결국 남은 건 세 줄이었다. 전입신고, 확정일자, 그리고 기한 놓치지 말고 반환보증. 이 순서 지키는 게 보증금 지키는 기본이라는 걸 이제야 알았다. 그러고 나서 냉장고 문 열어보니 저녁 반찬이 없어서, 일단 장부터 보러 나가야겠다.