계산기로 숫자를 한번 두드려보자. 6억짜리 아파트, 생애최초면 LTV 70%니까 4억 2,000만 원. 주담대 한도는 이쯤 나오겠거니 하기 쉽다. 그런데 DSR 계산법대로 연봉을 넣고 다시 두드리면 연소득 6,000만 원 기준으로 3억이 안 된다. 1억 넘는 돈이 어디로 샌 거지.
“LTV만 알면 한도가 나온다.” 많이들 이렇게 알고 있다. 그런데 이건 절반만 맞는 말이다. 집값은 첫 번째 문일 뿐이고, 그 뒤에 문이 두 개 더 서 있다.
LTV 70%면 4억이라는 계산부터 틀렸다
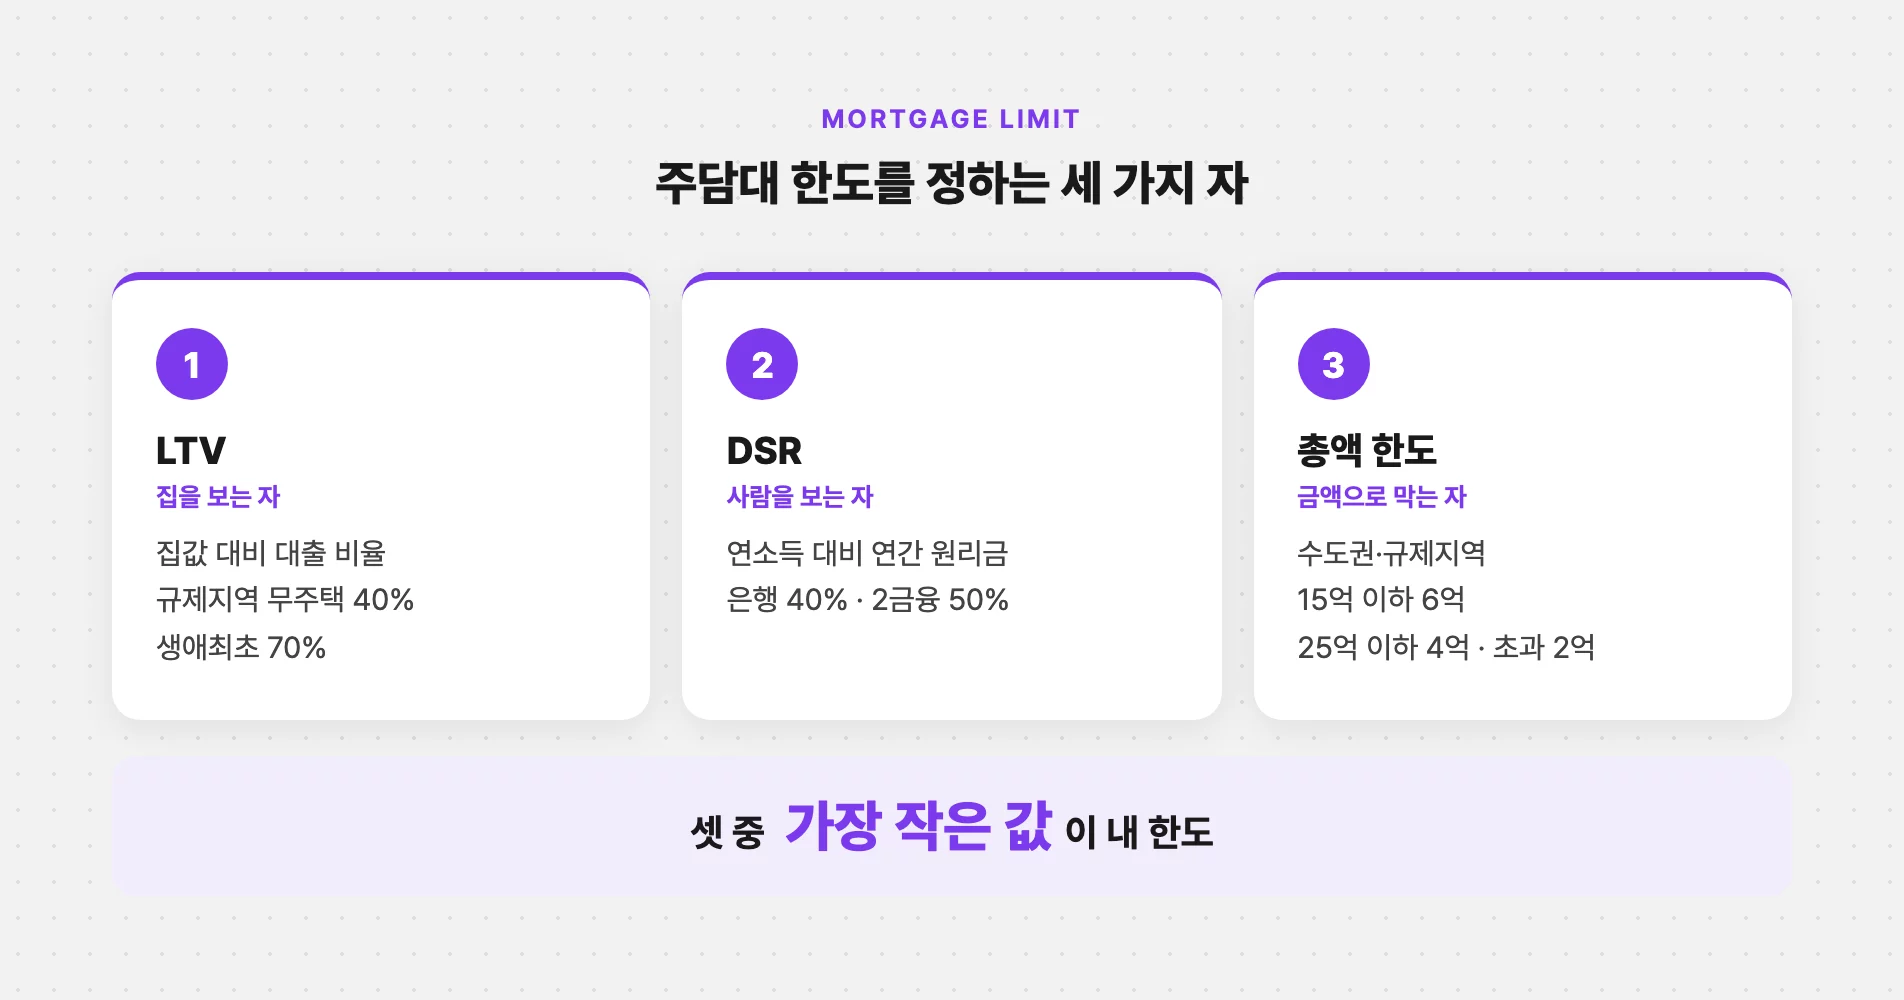
찾아보다 제일 먼저 멈칫하는 건, 주담대 한도를 재는 자가 하나가 아니라는 거다. 세 개를 각각 대보고 그중 가장 작은 값이 내 한도가 된다.
- LTV(주택담보인정비율): 집값 대비 얼마까지 빌려주나. 집을 보는 자
- DSR(총부채원리금상환비율): 내 연소득 대비 1년 동안 갚는 모든 대출의 원금+이자 비율. 사람을 보는 자
- 주택가격별 총액 한도: 수도권·규제지역에서 소득과 상관없이 금액으로 막는 자
세 번째는 모르는 사람이 많다. 정책브리핑의 10.15 대책 안내를 보면 2025년 10월 16일부터 수도권·규제지역 주담대는 시가 15억 이하 6억, 15억 초과~25억 이하 4억, 25억 초과는 2억까지로 묶였다. 같은 대책에서 규제지역 무주택자 LTV는 40%로 내려갔고, 생애최초는 70%다.
여기에 6억짜리 계산을 다시 대입해보면, 규제지역에서 일반 무주택자면 LTV 40%라 2억 4,000만 원에서 끝난다. 생애최초라서 70%를 받아도 4억 2,000만 원은 서류상 숫자고, 실제로는 연봉에서 다시 걸린다. 생애최초 혜택을 생애최초 취득세 감면 쪽으로만 알고 있었다면, 한도 쪽은 이렇게 따로 막혀 있다는 것도 같이 봐둬야 한다.
“생각보다 적게 나오는” 이유는 대부분 두 번째 자, DSR에 있다.
DSR 계산법, 연봉에 직접 대입해보니
식 자체는 허무할 만큼 단순하다.
DSR = 모든 대출의 연간 원리금 상환액 ÷ 연소득 × 100
금융위원회 주요정책문답을 보면 차주단위 DSR은 총 대출 금액이 1억 원을 넘으면 붙고, 은행권은 40%, 2금융권은 50%까지다. 연소득 6,000만 원이면 1년에 갚을 수 있는 원리금이 2,400만 원, 한 달로 치면 200만 원이다. 이걸 거꾸로 돌리면 한도가 나오는 구조.
근데 막상 해보면 한 군데서 계속 숫자가 안 맞는다. 금리를 실제로 낼 금리로 넣으면 안 되는 거였다.
은행연합회 소비자포털의 스트레스금리 개요를 보면, 스트레스 DSR은 앞으로 금리가 오를 걸 대비해 심사할 때 실제 금리에 가산금리를 얹어서 계산하는 제도다. 실제로 내는 이자는 안 늘고 한도만 줄어든다. 내는 이자는 그대로인데 한도 계산할 때만 금리가 오른 척하는 셈이라.. 이게 참 묘하게 억울하다.
2026년 10월 기준으로 이 가산금리가 사는 곳마다 다르다.
- 수도권·규제지역: 금융위원회 10.15 대출수요 관리 방안으로 스트레스 금리 하한이 1.5%에서 3.0%로 올랐고, 2026년 하반기에도 3.0%가 유지되고 있다.
- 지방(규제지역 제외): 은행연합회가 금융위 행정지도에 따라 2026년 12월 말까지 2단계를 유지하기로 해서, 1.5%에 적용비율 50%, 그러니까 변동형 기준 약 0.75%p다.
기사마다 지방을 “1.5%”로 쓰기도 하고 “0.75%”로 쓰기도 해서 헷갈리는데, 1.5%에 절반을 곱한 거라 같은 얘기다. 지방 쪽 2027년 이후 기준은 아직 정해지지 않았으니 그때 가서 다시 봐야 한다.
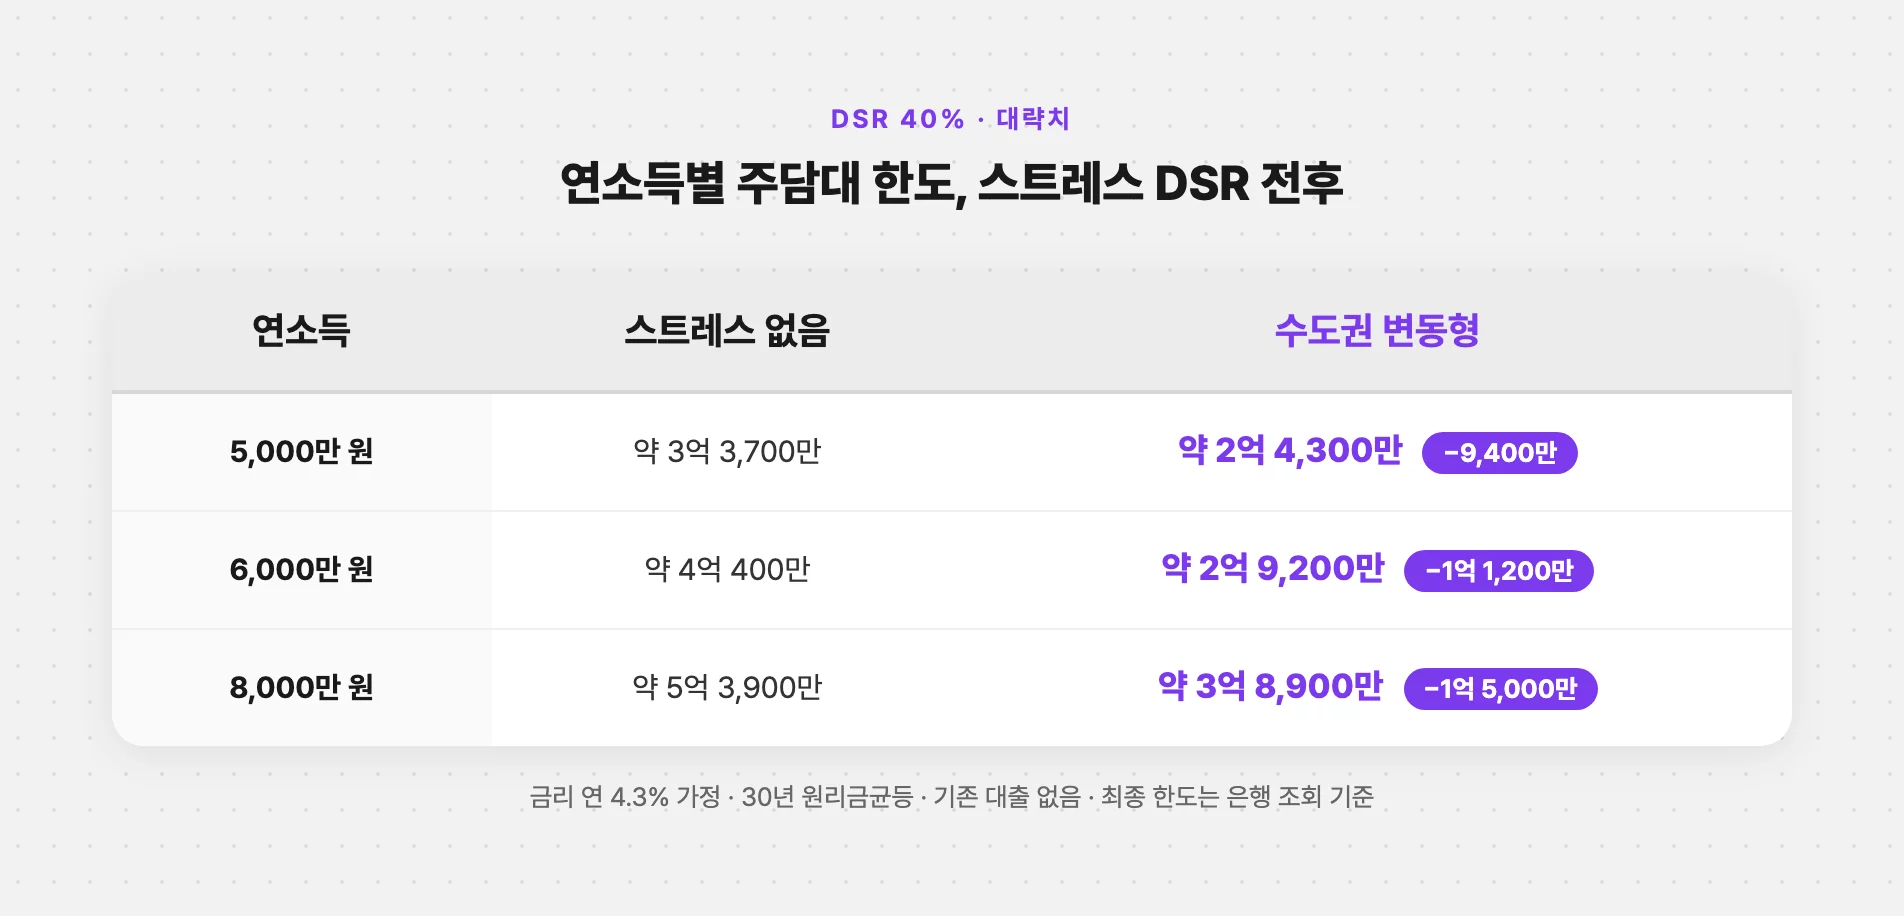
그래서 직접 계산해봤다. 금리 연 4.3%(설명용으로 잡은 가정치), 30년 원리금균등, 은행 DSR 40%, 다른 대출은 하나도 없다고 치고 두드린 대략의 숫자다.
| 연소득 | 스트레스 없음 | 지방 변동형 | 수도권 주기형 | 수도권 변동형 |
|---|---|---|---|---|
| 5,000만 원 | 약 3억 3,700만 | 약 3억 900만 | 약 2억 9,400만 | 약 2억 4,300만 |
| 6,000만 원 | 약 4억 400만 | 약 3억 7,000만 | 약 3억 5,200만 | 약 2억 9,200만 |
| 8,000만 원 | 약 5억 3,900만 | 약 4억 9,400만 | 약 4억 7,000만 | 약 3억 8,900만 |
같은 연봉 6,000만 원인데 수도권 변동형이면 1억 1,000만 원쯤이 빠진다. 지방은 3,400만 원 정도. 사는 동네가 한도를 이렇게까지 가르는 줄은 몰랐다. 어디까지나 가정 금리로 뽑은 대략치고, 은행마다 적용 금리와 산정 방식이 달라서 최종 한도는 은행 앱 한도조회나 창구에서 나오는 숫자가 맞다.
쓰지도 않는 마이너스통장이 한도를 먹고 있었다
비상용으로 열어두는 마이너스통장. 잔액이 0원이면 빚도 아니라고 생각하기 쉽다. 그 생각이 DSR 앞에서는 통하지 않는다.
DSR은 주담대만 보는 게 아니다. 신용대출, 마이너스통장, 자동차 할부, 카드론, 학자금대출까지 대부분의 원리금을 다 합친다. 그리고 합치는 방식이 좀 가혹하다.
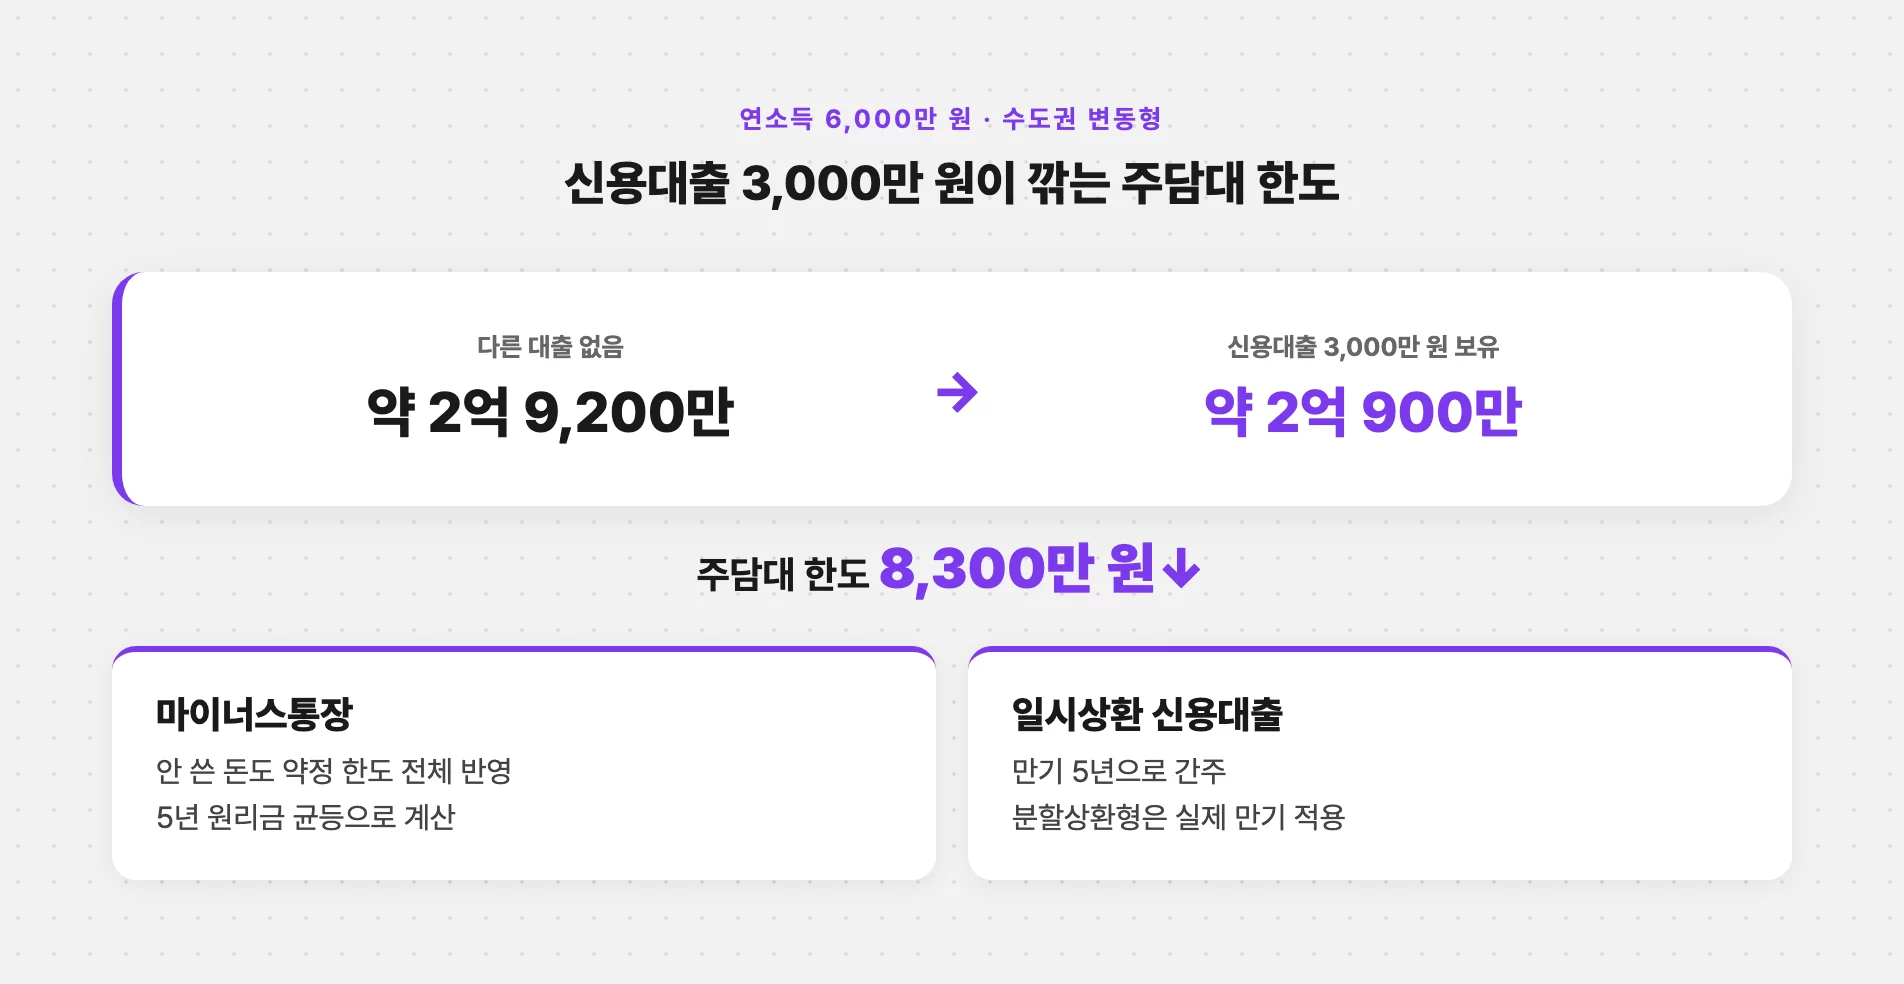
- 마이너스통장: 실제로 쓴 돈이 아니라 약정 한도 전체를 빚으로 보고, 만기 5년 원리금 균등상환으로 계산한다.
- 일시상환 신용대출: 실제 만기와 상관없이 만기 5년으로 간주한다. 분할상환형으로 인정되면 실제 만기(최장 10년)를 쓸 수 있어 여유가 생긴다.
이것도 숫자로 넣어봤다. 연소득 6,000만 원에 신용대출 3,000만 원(연 5%)이 있으면, 5년 간주로 연 원리금이 약 679만 원 잡힌다. 그러면 수도권 변동형 주담대 한도가 약 2억 9,200만 원에서 약 2억 900만 원으로 내려간다. 3,000만 원 빌린 게 주담대 한도를 8,000만 원 넘게 깎는 거다. 이건 좀 머리를 띵 맞은 기분이었다.
그러니 나라면 주담대 알아보기 전에 안 쓰는 마통부터 정리하고, 신용대출은 줄이거나 분할상환형으로 바꿀 수 있는지 먼저 보겠다.
고정이냐 변동이냐가 한도까지 흔들 줄은
주택담보대출 고정금리 변동금리 고민할 때는 보통 이자만 본다. 그런데 금리 유형이 한도까지 건드린다.
3단계 스트레스 DSR에서는 금리 유형마다 가산금리를 얼마나 반영하는지가 다르다. 변동형 100%, 혼합형 80%, 주기형 40%. 만기까지 금리가 완전히 고정된 순수 고정금리는 스트레스 금리가 아예 안 붙는다. 수도권 3.0%에 곱해보면 대략 변동형 +3.0%p, 혼합형 +2.4%p, 주기형 +1.2%p쯤 된다. 다만 상품별 고정 기간에 따라 적용 비율이 달라질 수 있어서, 이 부분은 창구에서 꼭 다시 물어봐야 할 대목이다. 위 계산에서 수도권 주기형 숫자가 변동형보다 5,000만 원 이상 넉넉하게 나온 게 바로 이 차이 때문이다.
그리고 DSR 규제를 적용받지 않는 대출도 있다.
- 주택도시기금 디딤돌대출·버팀목대출, 주택금융공사 보금자리론 같은 정책대출
- 전세대출, 중도금대출
정책대출 쪽은 자격만 맞으면 DSR 부담이 덜하니 먼저 따져볼 만하다. 다만 나중에 다른 대출을 받을 때 DSR 계산에 잡힐 수 있으니 이 부분도 창구에서 확인하는 게 좋다. 디딤돌이 이름 비슷한 상품이 여럿이라 헷갈리면 내집마련 디딤돌 대출 정리해둔 걸 같이 보면 된다. 하나 걸리는 건 전세대출이다. 1주택자가 수도권·규제지역에서 세입자로 전세대출을 받으면 2025년 10월 29일부터 그 이자분이 DSR에 들어간다. “전세대출은 DSR 제외”가 모든 경우에 맞는 말은 아니었다. 이런 기준은 대책이 나올 때마다 바뀔 수 있으니, 계약 직전에 한 번 더 확인하는 게 마음 편하다.
그러니 계산기를 두드릴 땐 순서를 바꾸자. 집값보다 연봉을 먼저 넣는 거다. 집은 내가 고르지만, 한도는 내 연봉이 고른다.
확인 기준일: 2026년 10월 1일. 개인 상황에 따라 달라질 수 있어 신청·가입 전에 공식 기관에서 다시 확인하세요.