청약통장을 오래 부은 사람일수록 이런 기대를 한다. 통장 만든 지 십 년도 넘었으니 가점도 어지간히 쌓였겠거니.
아니, 따져보면 순서가 반대다. 통장 오래 부은 건 84점 만점 중에 딱 17점밖에 안 되는 항목이다. 정작 점수를 크게 벌리는 건 다른 데 있다. 청약 가점 계산법이라는 게 세 덩어리로 나뉘는데, 다들 애지중지하는 통장은 그중 배점이 제일 낮은 칸이다. 오..마이.. 뭔가 억울해서 청약홈 계산기 배점표를 켜놓고 하나하나 다시 세어봤다.
84점이 어디서 어떻게 나뉘는지부터
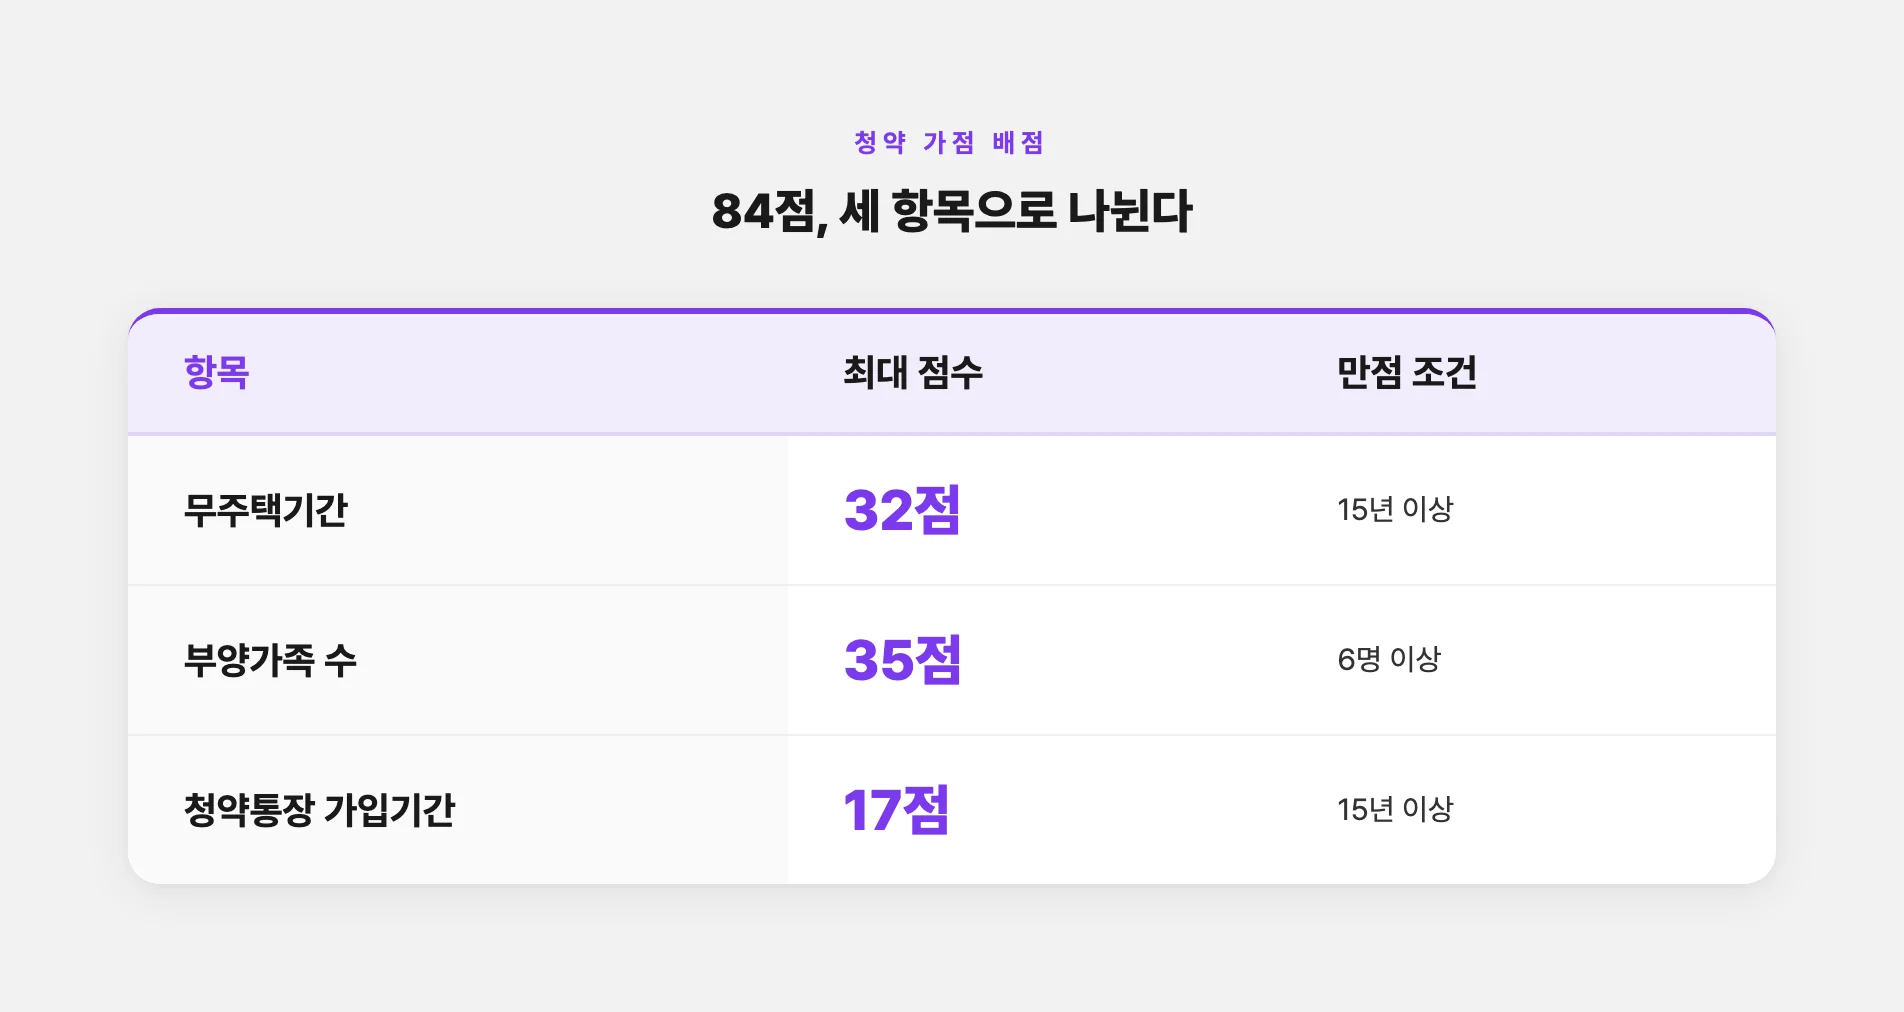
민영주택 일반공급에서 쓰는 가점제는 세 항목을 더해 총 84점 만점이다. 한국부동산원 청약홈 공식 가점계산기 배점표를 보면 이렇게 갈린다.
| 항목 | 최대 점수 | 만점 조건 |
|---|---|---|
| 무주택기간 | 32점 | 15년 이상 |
| 부양가족 수 | 35점 | 6명 이상 |
| 청약통장 가입기간 | 17점 | 15년 이상 |
배점을 보다가 멈칫하게 되는 게, 무주택기간(32점)이랑 부양가족(35점)을 합치면 67점이다. 84점 중에 80퍼센트가 이 두 칸에 몰려 있는 거다. 통장은 아무리 오래 부어도 17점이 끝이고. 그러니까 “통장만 꾸준히 넣으면 언젠가 당첨된다”는 말은 절반만 맞는 말이었다. 통장은 기본기일 뿐이고, 점수를 벌리는 진짜 승부처는 무주택기간과 부양가족 쪽이다.
참, 84점 만점이라고 다들 채울 수 있는 것도 아니다. 부양가족 만점(35점)은 여섯 명을 부양해야 나오는 숫자라, 본인·배우자·자녀 둘인 4인 가족은 부양가족 3명 20점이 최대다. 무주택 32점과 통장 17점을 다 채워도 69점. “4인 가족 만점 69점”이라는 말이 이 얘기다.
통장 만든 날 말고 서른부터라니
가장 크게 착각하는 게 무주택기간이다. 통장 만든 날부터 무주택기간이 쌓이는 줄 아는데, 통장이랑은 아무 상관이 없다.
청약홈 산정 기준을 보면 무주택기간은 만 30세가 되는 날부터 센다. 다만 만 30세 전에 결혼했으면 혼인신고일부터 기산한다. 그러니까 태어날 때부터 집이 없었다고 30년 무주택인 게 아니라, 빨라야 서른이나 혼인신고일부터 카운트가 시작된다는 얘기다. 1년 미만이 2점이고 1년마다 2점씩 올라, 15년 이상이면 32점 만점이다.
여기서 한 번 더 헷갈리는 게 과거에 집을 가진 적 있는 경우다. 예전에 집이 있었다면 그 집을 팔고 무주택자가 된 날부터 다시 세기 시작한다. 서른이나 혼인신고일과 견줘서 더 늦은 날이 시작점이 되는 거다. 쭉 무주택이었으면 서른(또는 혼인신고일)이 기준이고.
예를 들어 서른둘에 혼인신고를 하고 지금 마흔둘인 무주택자라면 딱 10년. 표에서 찾으면 22점이다. 32점 만점까지는 아직 5년이 더 있어야 한다. 통장 십 년이 무색하게 무주택 칸은 아직 갈 길이 먼 셈이다.
진짜 점수 차이를 만드는 건 이 칸이었다
세 항목 중에 배점이 가장 큰 게 부양가족 수(35점)인데, 계산해보면 여기가 사람마다 점수를 제일 크게 벌리는 칸이다.
부양가족은 0명이어도 기본 5점에서 출발하고, 한 명 늘 때마다 5점씩 붙는다. 여섯 명 이상이면 35점 만점. 부양가족 한 명 차이가 곧 5점 차이인 셈이다. (인터넷에 “한 명당 2점”이라고 적힌 요약도 보이는데, 그건 무주택기간 배점과 섞인 거고 부양가족은 한 명당 5점이 맞다.)
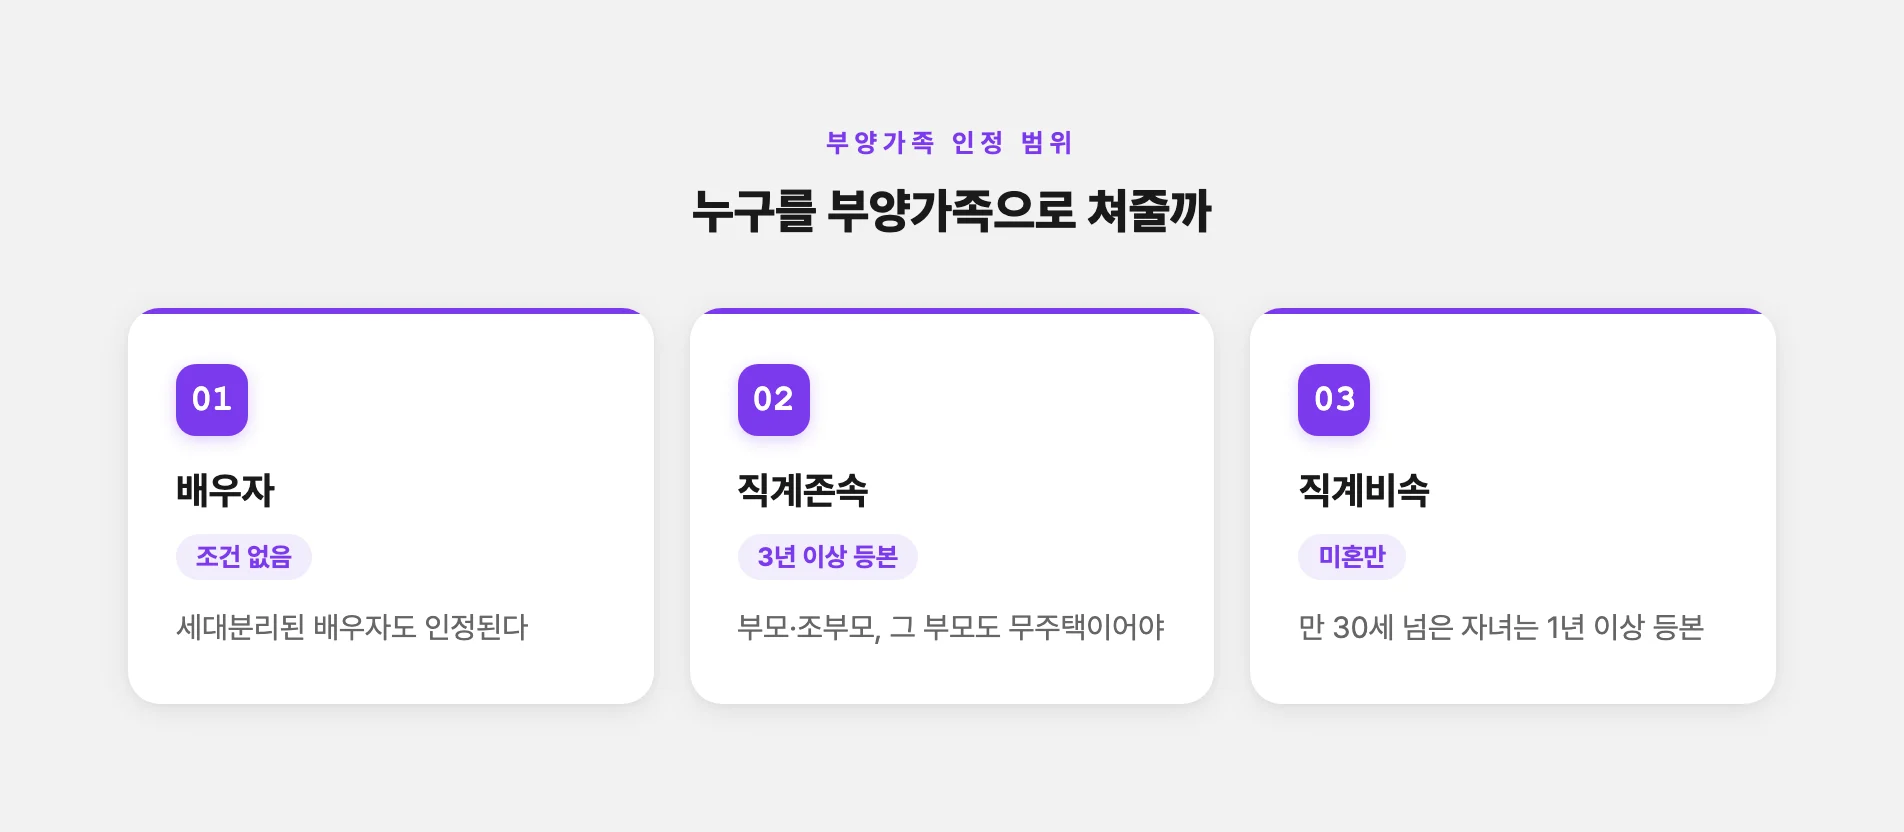
문제는 누구를 부양가족으로 쳐주냐다. 입주자모집공고일 기준으로 세대별 주민등록등본에 올라 있는 사람 중에서 이렇게 갈린다.
- 배우자: 세대분리된 배우자도 인정된다.
- 직계존속(부모·조부모, 배우자 부모 포함): 공고일 기준 3년 이상 같은 등본에 올라 있어야 하고, 그 부모도 무주택이어야 한다.
- 직계비속(자녀·손주): 미혼만. 만 30세 넘은 미혼 자녀는 1년 이상 같은 등본에 올라 있어야 한다.
여기서 많이들 놓치는데, 부양가족 늘리겠다고 부모님을 급하게 전입시켜봐야 3년을 못 채우면 소용이 없다. 부모가 집을 가지고 있으면 부양가족으로 못 넣고, 부모 나이와 주택 보유 여부에 따라 무주택 판정에도 영향이 갈 수 있다(만 60세 이상 부모의 주택은 무주택으로 보는 예외가 있지만, 그 경우도 부양가족 점수에선 빠진다). 형제·자매나 동거인은 같은 등본에 있어도 부양가족이 아니고. 잘못 세서 점수를 부풀렸다간 당첨돼도 부적격으로 취소되고 일정 기간 청약도 막히니, 이 칸은 특히 조심스럽게 세야 한다.
앞의 예시 가족이 배우자 하나에 자녀 둘이라면 부양가족 세 명, 20점이다. 여기서 무주택인 부모님을 3년 넘게 같은 등본에 모시면 한 명당 5점씩 더해진다. 점수 차이가 여기서 벌어진다.
통장 17점, 그래도 무시할 순 없더라
오래 부은 통장은 결국 가입기간 항목으로 들어간다. 배점은 셋 중 제일 낮은 17점이다.
6개월 미만이 1점, 6개월~1년 미만이 2점이고, 그 뒤로 1년마다 1점씩 붙어 15년 이상이면 17점 만점이다. 통장이 12년 차라면 14점. 중요한 건 통장 종류나 금액을 바꾸거나 명의가 바뀌어도 최초 가입일 기준으로 기간을 센다는 점이다. 옮기면 리셋되는 줄 알고 겁냈던 사람이라면 여기서 한숨 돌려도 된다. 이 부분은 예전에 청약통장 매달 얼마 넣어야 하나 정리했던 글에서도 한참 헷갈렸던 대목이다.
그리고 2024년 3월 25일 시행된 주택공급에 관한 규칙 개정으로 배우자 통장 가입기간의 절반을 합산할 수 있게 됐는데, 2026년 10월 현재도 유효하다. 정책브리핑 안내대로 최대 3점까지 더해주되 통장 항목 총점 17점은 못 넘긴다. 본인 점수가 아쉬울 때 배우자 통장으로 마지막 몇 점을 채우는 개념이다. 부부가 통장을 따로 관리하면 유리해진 지점이라, 배우자 가입기간 합산까지 챙기는 통장 가점 관리법은 따로 챙겨둘 만하다.
이렇게 세 칸을 다 더해보면 예시 가족은 무주택 22점 + 부양가족 20점 + 통장 14점, 합이 56점이다. 인기 단지 당첨선이 이보다 높게 형성되는 경우가 많아서, 이 점수로는 쉽지 않다. 그래도 어느 칸을 채워야 점수가 오르는지는 손에 잡힌다. 무주택기간은 시간이 알아서 채워줄 거고, 부양가족은 부모님 모시는 문제라 함부로 못 건드리고. 애매한 케이스는 청약홈 계산기로 재확인하거나 청약홈 콜센터(1644-7445)에 물어보면 된다. 지역과 전용면적에 따라 가점제·추첨제 비율이 달라지니 결국 그 단지 공고문을 봐야 하고, 원하는 지역의 지난 당첨 가점도 청약홈 당첨정보에서 확인할 수 있다.
십 년 부은 통장 하나로 다 될 줄 알았던 게, 알고 보면 세 칸짜리 계산이었다. 까짓 거, 이제 어디를 채울지는 알겠다.
확인 기준일: 2026년 10월 1일. 개인 상황에 따라 달라질 수 있어 신청·가입 전에 공식 기관에서 다시 확인하세요.