아이 낳고 나서야 이런 게 있다는 걸 알았다고 하더라.
주변에 신혼부부들이 하나둘 집 얘기를 꺼낼 때마다 나도 그랬다 싶어서. 결혼하고 애 낳고 나서야 부랴부랴 찾아봤는데 막상 찾으려니 흩어져 있고, 뭘 신청해야 하는지 쉽게 정리가 안 됐던 기억.
2026년 기준으로 신혼부부·출산 가구가 받을 수 있는 주거 지원을 한 자리에 모아봤다. 대출, 청약, 공공임대까지 종류가 꽤 되니까 내 상황에 맞는 걸 먼저 골라서 확인해보면 된다.
신생아 특례 디딤돌 대출 — 집 살 때 쓰는 저금리 대출
집을 사려는 출산 가구를 위한 대출이다.
마이홈포털에서 확인한 2026년 기준으로, 대출 접수일 기준 2년 이내에 아이를 낳은 무주택 세대주라면 신청할 수 있다. 부부합산 연소득이 1억 3,000만 원 이하(맞벌이는 2억 원 이하)여야 하고, 주택가액은 12억 원 이하면 된다.
한도는 최대 4억 원. LTV는 70%인데, 생애최초 구입자는 80%까지 올라간다(수도권·규제지역은 70% 적용). 금리가 핵심인데, 2026년 1월 1일 기준으로 연 1.80%~4.50% 사이에서 소득 구간과 대출 기간에 따라 달라진다.
지방 소재 주택이면 금리에서 0.2%p 추가로 빠진다.
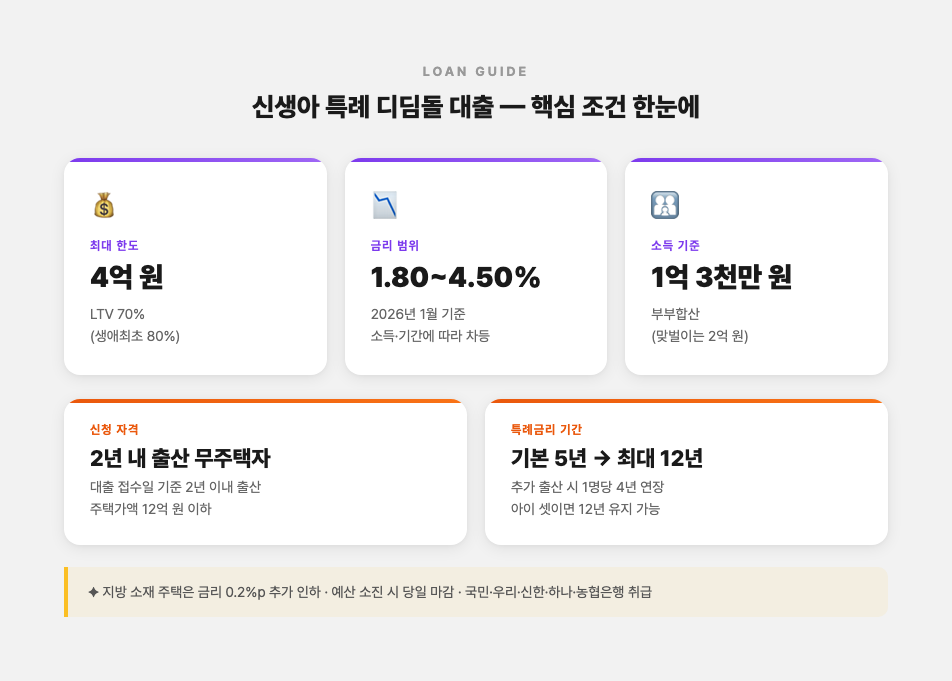
특례금리가 기본 5년 적용된다는 게 포인트다. 5년이 지나면 일반 금리로 바뀌는데, 추가 출산을 하면 아이 한 명당 4년씩 연장해준다. 최대 12년까지 특례금리를 유지할 수 있다는 뜻.
아이 셋이면 5+4+4 = 12년에 금리도 1명당 0.2%p 추가로 빠진다. 솔직히 꽤 파격적인 조건이다.
직접 확인해보니 신청은 주택도시기금 e-든든 포털(nhuf.molit.go.kr)이나 국민·우리·신한·하나·농협은행에서 할 수 있다. 소유권이전등기 전에 신청하는 게 원칙이고, 이미 이전등기를 마쳤다면 등기 접수일로부터 3개월 이내에 신청해야 한다.
예산이 소진되면 접수가 닫힌다. 자격이 된다면 서두르는 게 맞다.
신생아 특례 버팀목 대출 — 전세로 사는 출산 가구
집을 사는 게 아니라 전세로 살고 있거나 전세 계약을 앞두고 있다면 이걸 봐야 한다.
신생아 특례 버팀목 대출은 마찬가지로 2년 이내 출산 무주택 세대주 대상이다. 소득 기준도 동일하게 부부합산 1억 3,000만 원 이하(맞벌이 2억 원 이하).
임차 보증금 기준은 수도권 4억 원 이하, 지방 3억 원 이하. 한도는 최대 2억 4,000만 원에 전세금액의 80% 이내다.
금리가 디딤돌보다 낮다. 최저 연 1.3%에서 최고 4.3% 사이. 추가 출산 시 1명당 0.2%p 인하가 붙고, 특례금리 기본 적용 기간은 4년(디딤돌은 5년)이다. 추가 출산 1명당 4년씩 연장, 최대 12년.
기존에 다른 전세자금 대출을 받고 있다가 아이가 생긴 경우에도 신생아 특례 버팀목으로 갈아탈 수 있다. 잔여 임대차 기간이 3개월 이상 남아있어야 한다는 조건이 있다.
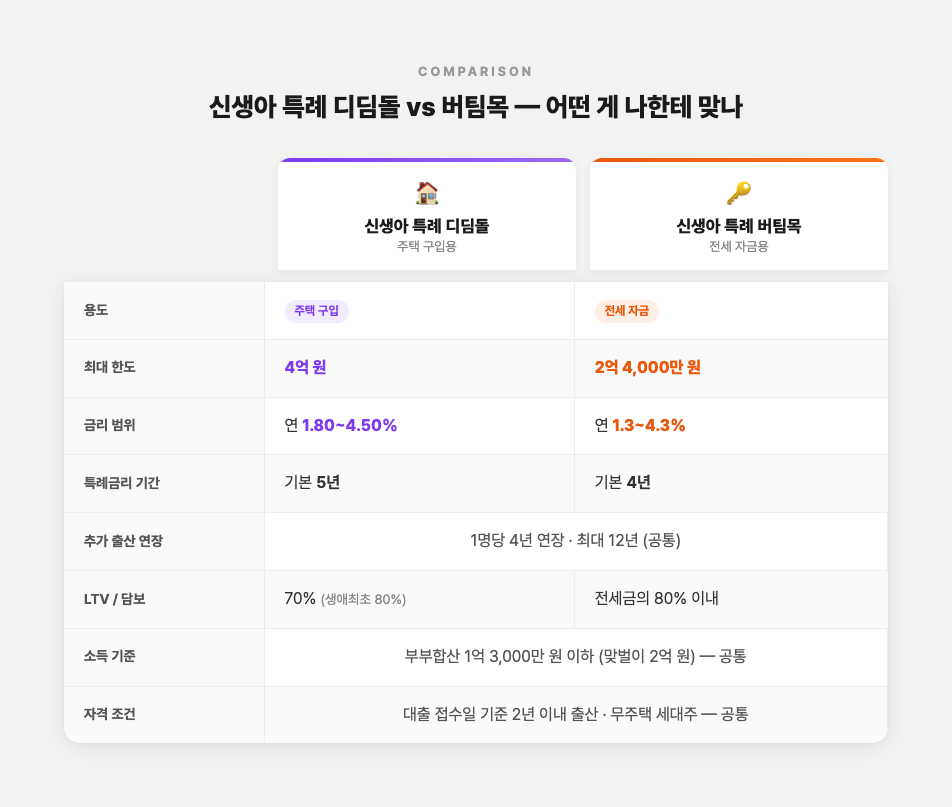
아래에 두 대출을 나란히 비교해뒀다.
| 구분 | 신생아 특례 디딤돌 | 신생아 특례 버팀목 |
|---|---|---|
| 용도 | 주택 구입 | 전세 자금 |
| 최대 한도 | 4억 원 | 2억 4,000만 원 |
| 금리 (최저~최고) | 연 1.80%~4.50% | 연 1.3%~4.3% |
| 특례금리 기간 | 기본 5년 | 기본 4년 |
| 추가 출산 연장 | 1명당 4년, 최대 12년 | 1명당 4년, 최대 12년 |
| LTV | 70% (생애최초 80%) | 전세금 80% 이내 |
| 소득 기준 | 부부합산 1.3억 (맞벌이 2억) | 부부합산 1.3억 (맞벌이 2억) |
신혼부부·신생아 특별공급 — 청약으로 새 아파트 잡기
분양 아파트를 청약으로 받으려면 특별공급 제도를 알아둬야 한다.
신혼부부 특별공급의 기본 자격은 혼인신고 후 7년 이내 무주택 세대구성원. 공공주택(뉴홈·LH)은 소득 기준이 도시근로자 가구 월평균소득 100% 이하(3인 이하 기준 약 753만 원)인데, 맞벌이 부부는 2026년 기준 200%까지 완화됐다.
민영주택은 소득 기준이 160% 이하로 좀 더 여유롭다.
마이홈포털 신혼부부 특별공급에서 전체 공고를 확인할 수 있다.
2025~2026년에 바뀐 것들이 중요하다.
첫째, 출산 가구는 특별공급을 평생 2회까지 쓸 수 있다. 원래는 1회였는데 2025년부터 출산 가구 한정으로 확대됐다.
둘째, 2026년부터 부부가 같은 단지에 동시에 청약 신청을 할 수 있게 됐다. 기존엔 한 사람만 넣을 수 있었던 제한이 풀렸다.
신생아 특별공급은 신혼부부 특공과 별도로 존재하는 유형이다. 2년 내 출산 가구를 대상으로 하고 혼인 7년 기간이 지난 부부도 신청할 수 있다. 신혼부부 특공과 동시에 신청할 수 있어서 당첨 확률을 두 배로 높이는 전략을 쓸 수 있다.
행복주택과 LH 전세임대 — 분양이 아닌 임대 방식
청약이나 대출보다 먼저 “임대 방식”으로 주거를 해결하고 싶다면 여기를 봐야 한다.
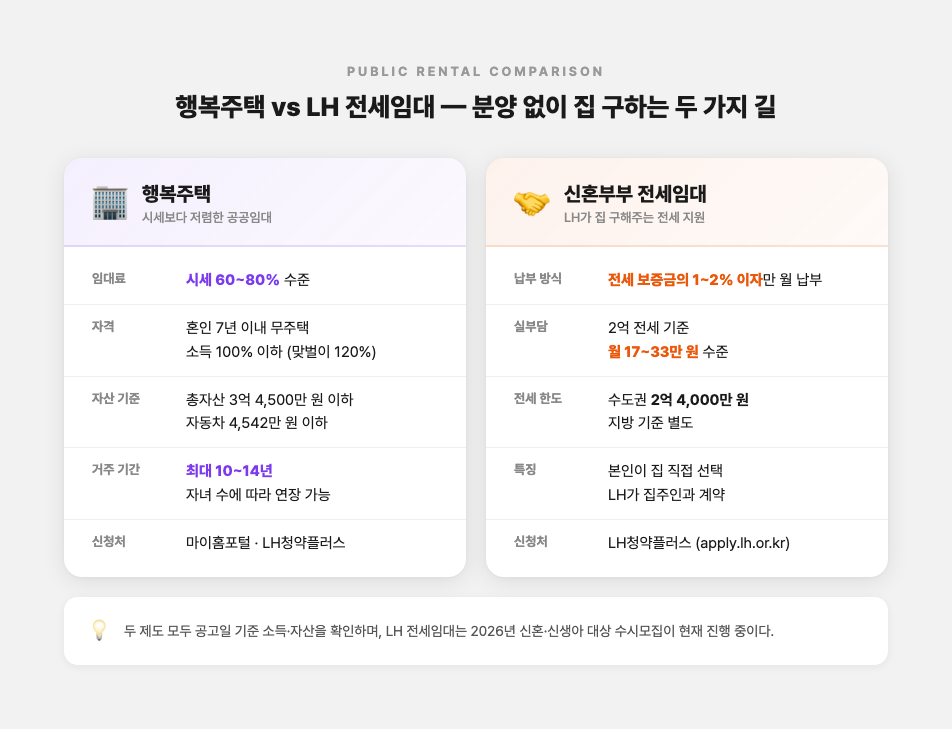
행복주택은 시세의 60~80% 수준 임대료로 살 수 있는 공공임대주택이다. 혼인 7년 이내 무주택 세대구성원 대상이며, 소득 기준은 도시근로자 가구 월평균소득 100% 이하(약 816만 원), 맞벌이는 120% 이하(약 980만 원)다. 자산은 총자산 3억 4,500만 원 이하, 자동차 4,542만 원 이하.
임대 기간은 신혼부부 기준 10~14년. 자녀 수에 따라 연장이 되니 꽤 길게 살 수 있다.
마이홈포털 행복주택이나 LH청약플러스(apply.lh.or.kr)에서 공고를 확인한다.
신혼부부 전세임대는 LH가 직접 민간 전세 주택을 계약하고, 신혼부부에게 재임대해주는 방식이다. 입주자는 전세 보증금의 1~2%에 해당하는 이자만 월세로 낸다. 수도권 기준 전세금 한도는 2억 4,000만 원.
2억짜리 전세라면 월 17~33만 원 수준의 이자만 부담하면 된다. 집 고르는 것도 일정 범위 안에서 본인이 찾아서 LH에 신청하면 된다.
2026년 신혼·신생아 전세임대 I 수시모집 공고가 현재 LH청약플러스에서 진행 중이다.
상황별로 뭘 먼저 봐야 하나
아래 표를 보면 내 상황에 맞는 걸 빠르게 찾을 수 있다.
| 내 상황 | 먼저 볼 제도 | 핵심 조건 |
|---|---|---|
| 집을 사려는데 대출이 필요 | 신생아 특례 디딤돌 | 최대 4억, 금리 최저 1.80% |
| 전세로 살 계획 | 신생아 특례 버팀목 | 최대 2.4억, 금리 최저 1.3% |
| 전세 집 구하기 번거로움 | 신혼부부 전세임대 | LH가 집 구해줌, 이자만 납부 |
| 분양 아파트 당첨 목표 | 신혼 특공 + 신생아 특공 동시 신청 | 2026년 부부 동시 청약 가능 |
| 저렴한 임대 월세 원함 | 행복주택 | 시세 60~80%, 최대 14년 |
공통으로 알아둬야 할 것들이 있다. 모든 제도의 자격 기준은 공고일 기준으로 판단한다. 소득·자산은 전년도 기준으로 산정되는 경우가 많아서 소득확인서 발급이 필요하다. 청약통장은 6개월 이상 유지해야 신혼부부 특공 1순위 자격이 생긴다.
신생아 특례 대출은 예산이 소진되면 그날로 마감된다. 자격이 된다는 걸 확인하는 순간, 바로 움직이는 게 맞다.
문의가 필요하면 LH 콜센터 1600-1004(평일 9시~18시), 주택도시기금 1566-9009로 연락하면 된다.
어쨌거나, 알고 있는 것과 모르고 지나치는 것 사이의 차이가 꽤 크다.