“그거 작년부터 부부 합산 되는 거 몰랐어?”
옆 동 언니가 무심하게 던진 말에 머리를 띵 맞았다. 청약통장이라면 본인 가입기간만 보는 거 아니었나. 알아보니 배우자 청약통장 가입기간의 절반을 내 가점에 더해주는 제도가 이미 시행 중이었고, 심지어 2026년에 새로 생긴 게 아니라 한참 전부터 있던 거라고 했다.
이게 진짜 모르는 사람이 많다. 나도 몰랐으니까.
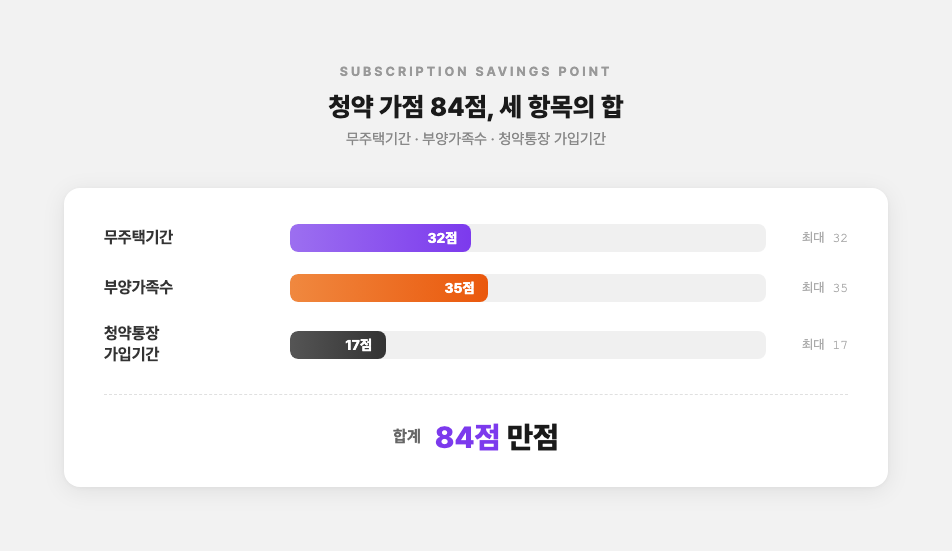
청약 가점 84점이 나뉘는 방식
민영주택 일반공급 가점제는 세 항목의 합으로 정해진다. 청약홈 가점 계산기에 따르면 무주택기간이 최대 32점, 부양가족수가 최대 35점, 청약통장 가입기간이 최대 17점, 합쳐서 84점 만점이다.
이 구조 자체는 새로 바뀐 게 없다. 2026년에도 그대로다. 다만 세 항목 중 가장 점수가 작은 청약통장 가입기간, 그 17점을 채우는 방식에 부부 합산이라는 변수가 끼어 있다는 걸 이번에 알았다.
본인 가입기간만으로 따지면 점수표는 의외로 단순하다. 6개월 미만이면 1점, 이후 1년 단위로 점수가 늘어 15년 이상이면 17점 만점이다. 하나은행 청약가점제 안내를 보면 1년 이상 2년 미만은 3점, 5년 이상 6년 미만이면 7점, 이런 식으로 쭉 이어진다.
알고 보니 2년 전부터 있던 제도였다
여기서부터가 진짜 정정이 필요한 부분이다. 배우자 청약통장 가입기간을 합산해주는 제도, 이거 2026년에 새로 생긴 게 아니다.
국토교통부의 「주택공급에 관한 규칙」 개정에 따라 2024년 3월 25일부터 이미 시행 중이다. 세계일보가 2023년 12월 19일에 “청약통장, 2024년 3월부터 부부 합산 가능”이라고 보도한 그 제도가 맞다. 즉 시행된 지 2년이 넘었는데, 옆 동 언니 말마따나 여전히 모르는 사람이 수두룩한 거다.
방식은 이렇다. 본인의 청약통장 가입기간 점수에 배우자 가입기간의 50%를 추가로 더해준다. 단 추가 인정 점수는 최대 3점까지고, 합산 후에도 가입기간 항목 총점은 17점을 넘을 수 없다. 본인이 이미 가입기간만으로 17점 만점이라면 배우자 합산은 의미가 없다는 뜻이다. 본인 점수가 만점에 못 미치는 사람한테만 효과가 있는 구조다.
예를 들어 본인이 5년 가입(7점), 배우자가 4년 가입(6점)이라면 배우자 가입기간 4년의 절반인 2년을 더해서 총 10점을 받는다. 7점에서 3점이 더해진 거다.
25만원 한도 상향도 마찬가지였다
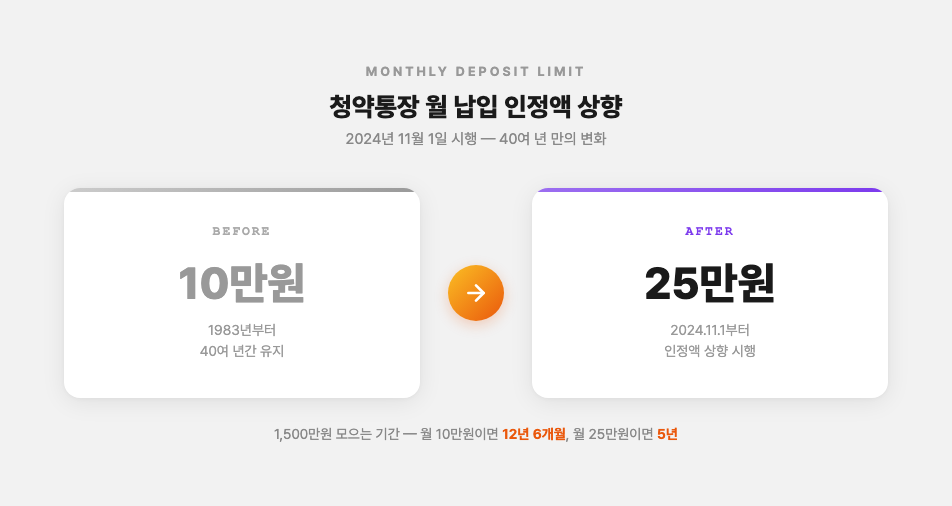
청약통장 월 납입 인정액이 10만원에서 25만원으로 오른 것도 같은 맥락의 오해다. 이것도 2026년 일이 아니라 국토교통부 보도자료에 따르면 2024년 11월 1일부터 시행됐다.
1983년 청약제도가 생긴 이후 40여 년 동안 10만원이었던 한도가 이때 처음 바뀐 거였다. 공공분양 당첨 안정권으로 흔히 말하는 1,500만원을 모으는 데 월 10만원이면 12년 6개월이 걸렸는데, 월 25만원이면 5년으로 줄어든다고 한다.
그러니까. 정리하면 두 제도 다 2026년 신설이 아니라 2024년부터 쭉 있어 온 거고, 우리가 늦게 알았을 뿐이라는 얘기다.
아 그리고 이 25만원 한도는 민영주택 가점제의 가입기간 점수와는 직접 관련이 없다는 것도 헷갈리지 않아야 한다. 가입기간 점수는 말 그대로 기간 기준이고, 25만원 인상은 공공분양에서 쌓는 납입 총액 기준에 영향을 준다. 두 제도가 같이 언급되는 경우가 많아서 처음엔 나도 둘을 섞어서 이해했다.
우리 집이 지금 챙길 일
남편 청약통장을 확인해봤다. 다행히 결혼 전부터 들어둔 게 있어서 가입기간이 짧지 않았다. 그런데 만약 둘 중 한 명만 일찍부터 가입해두고 한 명은 손도 안 댔다면, 그동안 받을 수 있었던 합산 가점을 그냥 흘려보낸 셈이 되는 거였다.
이게 핵심이다. 부부가 한 명만 오래 유지하는 것보다 둘 다 일찍 가입해서 각자 유지하는 게 합산 가점 측면에서 더 유리하다. 본인 가입기간 점수가 아직 만점이 아니라면, 배우자 통장도 살려두는 게 손해 볼 게 없는 선택인 거다.
통장 종류를 바꾸거나 명의를 변경해도 최초 가입일 기준으로 인정된다는 점도 같이 알아둘 만하다. 기존 통장을 해지하고 새로 가입하면 가입기간이 다시 0부터 시작하니, 청약저축이나 청약예금처럼 예전에 만든 통장이 있다면 해지하지 말고 주택청약종합저축으로 전환하는 쪽이 안전하다.
부양가족수 쪽도 같이 챙겨볼 부분이 있다. 부모님을 부양가족으로 넣어 가점을 올리려면 등본상 3년 이상 계속 등재가 필요하다고 한다. 미리미리 정리해둬야 나중에 발등 찍을 일이 없다는 얘기다.
신혼부부라면 무주택기간 계산에서도 따져볼 게 있는데, 이 부분은 신혼부부 주거 지원을 다룬 글에서 좀 더 자세히 풀어둔 적이 있다.
다만 혼인신고 후 합산 대상이 되기까지 별도 유지 기간이 필요한지 등 세부 조건은 이번에 찾아본 자료로도 명확하게 확인되지 않았다. 이런 부분은 청약홈 공고문이나 가점 계산기에서 직접 확인하는 게 제일 정확하다.
옆 동 언니 말 한마디로 시작된 일인데, 2년이나 늦게 챙긴 게 좀 아깝다. 그래도 지금이라도 알았으니 됐다.