우편함에 파란 봉투가 꽂혀 있었다.
7월이면 어김없이 오는 그거. 요즘은 카톡으로 전자고지가 먼저 뜨기도 하는데, 우리 집은 아직 종이 고지서가 온다. 뜯어보니 주택 재산세. 작년 금액이 얼핏 스치면서 “왜 이게 이 금액이지” 싶어 한참 들여다봤다. 매년 오는데도 매년 낯선 게 이 고지서다. 그래서 이번엔 그냥 내지 말고, 고지서에 찍힌 항목이 뭘 뜻하는지 하나씩 뜯어보기로 했다. 알고 보니 재산세라고 한 줄이 아니라, 여러 항목이 합쳐진 금액이었다.
6월 1일에 집 갖고 있던 사람이 다 낸다
제일 먼저 걸린 건 날짜였다. 나는 이 집에 계속 살았으니 당연히 내가 내는 거지만, “그럼 6월에 집을 사고팔면 누가 내나” 싶었다.
찾아보니 재산세는 과세기준일인 매년 6월 1일 현재 그 집을 소유한 사람에게 부과된다. 즉 6월 1일에 집을 갖고 있으면 그 해 재산세를 전부 낸다. 5월 31일에 팔면 안 내고, 6월 2일에 산 사람도 그 해는 안 낸다. 하루 차이로 한 해 세금이 넘어가는 구조라, 잔금일을 6월 1일 전으로 잡느냐 후로 잡느냐가 은근히 중요하다는 얘기다. 집을 사고파는 게 아닌 나 같은 실거주자한테는 그냥 “6월 1일에 살고 있었으니 내가 낸다” 정도지만, 알아두니 개운했다.
납부 시기도 헷갈렸던 부분이다. 주택분 재산세는 절반씩 두 번에 나눠 낸다. 7월과 9월. 2026년 납부기간은 7월 16일부터 31일까지, 그리고 9월 16일부터 30일까지다. 그러니 7월에 낸 금액이 전부가 아니라 반이고, 9월에 나머지 반이 또 온다는 뜻. 단, 연간 세액이 20만 원 이하면 나눌 것도 없이 7월에 한 번에 다 내고 9월 고지서는 안 온다더라. 우리 집이 딱 그 언저리라 9월 것도 오는지 아닌지 이번에 처음 알았다.
공시가격에 세율만 곱하는 게 아니었다
내가 제일 오해했던 건 계산이었다. 공시가격에 세율만 곱하면 되는 줄 알았는데, 중간에 한 단계가 더 있었다.
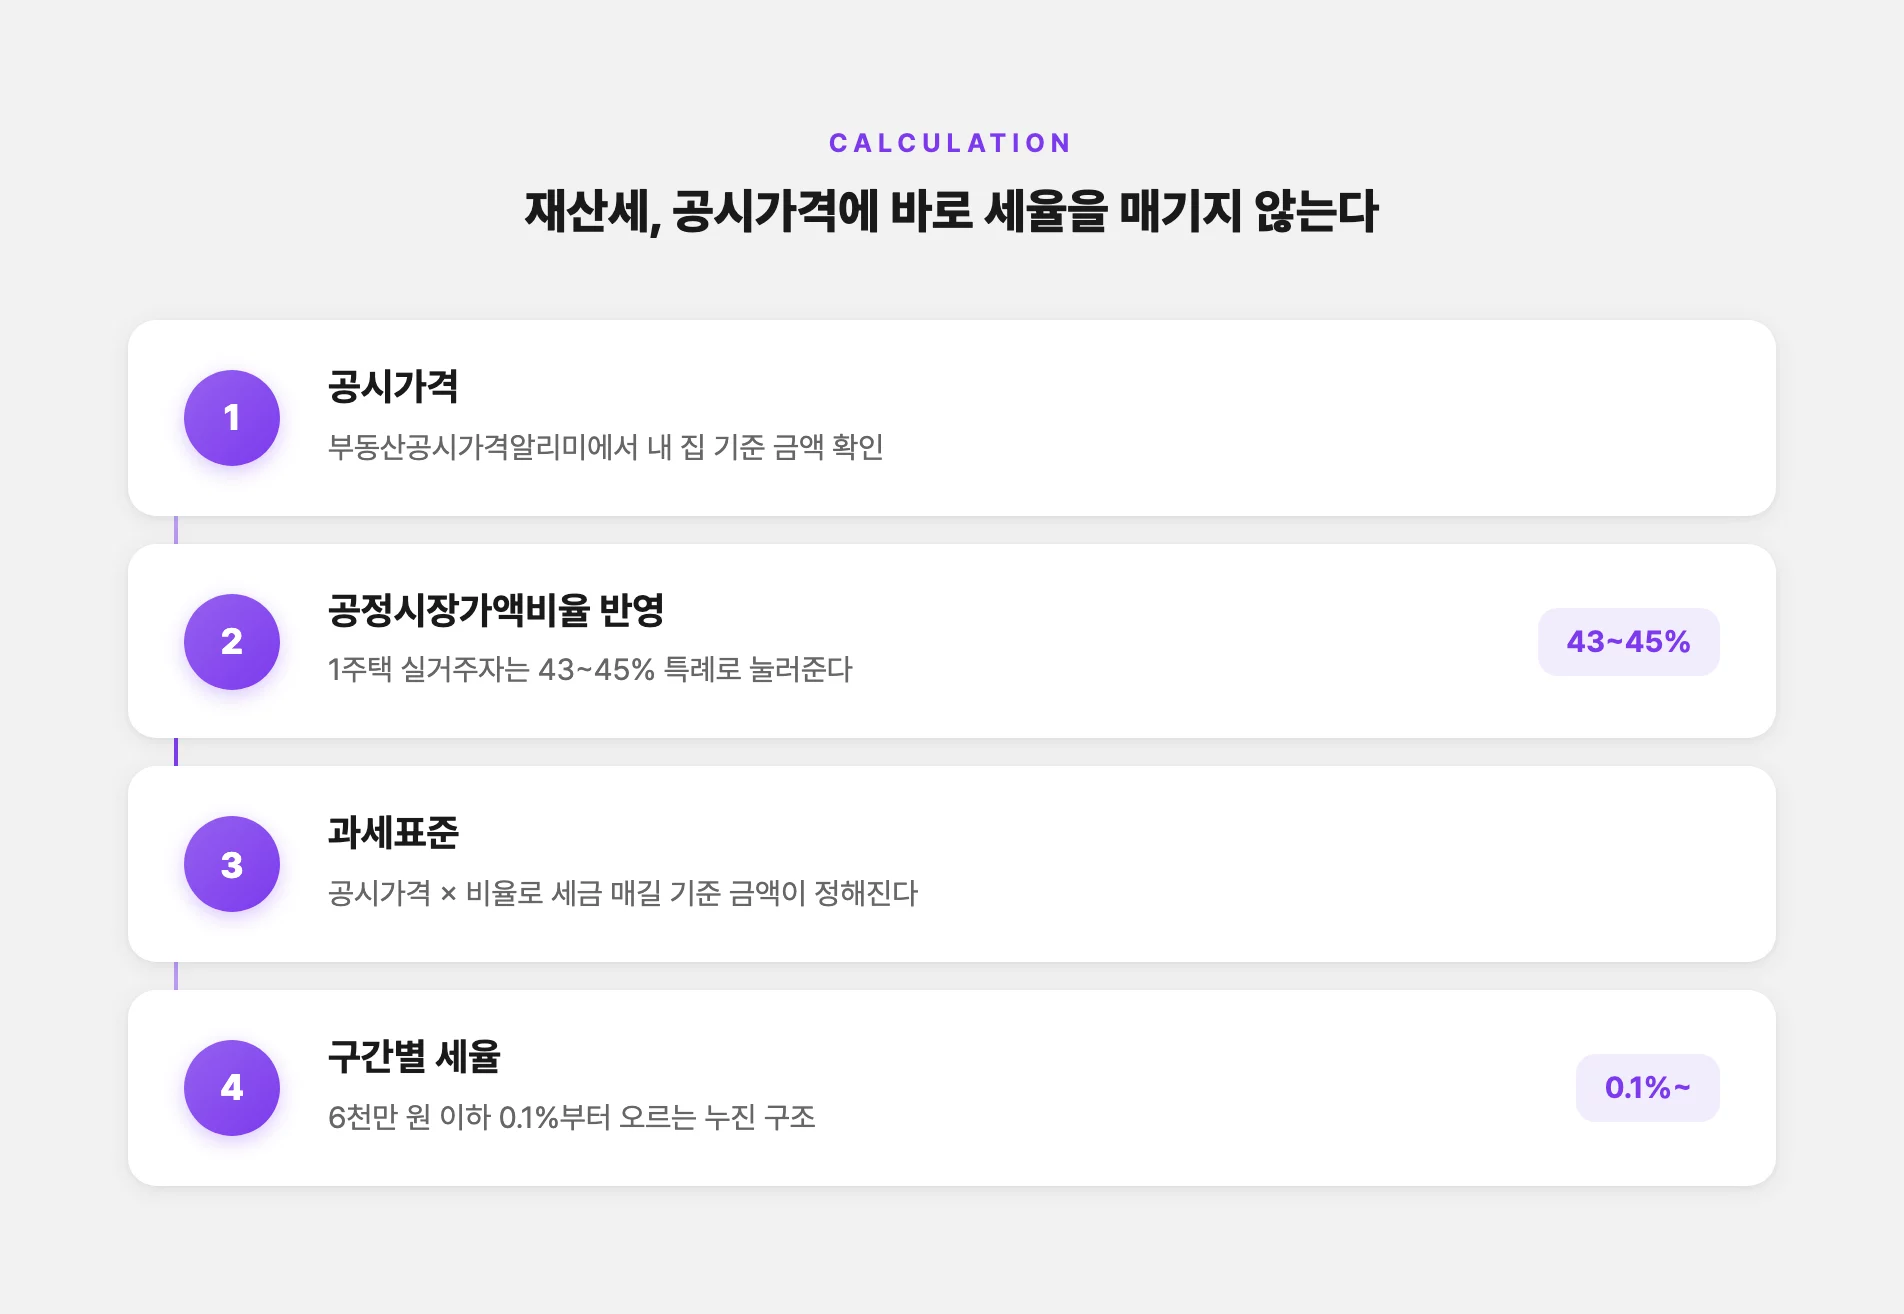
재산세는 공시가격에 공정시장가액비율을 곱해 과세표준을 먼저 구하고, 거기에 세율을 곱한다. 공정시장가액비율이라는 게 공시가격을 그대로 쓰지 않고 일정 비율만 반영하는 장치다. 일반 주택은 이 비율이 60%인데, 실거주 1주택자는 60%보다 낮은 43~45% 수준의 특례 비율이 적용된다(2026년 기준, 공시가격 구간에 따라 다름). 그러니까 같은 공시가격이어도 1주택자는 과세표준 자체가 낮게 잡히는 셈이다.
여기서 계산해보면, 예를 들어 공시가격이 3억이라고 쳐도 그 3억에 바로 세율을 매기는 게 아니라 43~45%를 곱한 1억 3천 안팎이 과세표준이 되고, 거기서 다시 구간별 세율이 붙는다. 세율은 6천만 원 이하 0.1%부터 시작해 금액이 커질수록 올라가는 누진 구조다. 처음엔 “왜 이렇게 단계가 많아” 싶었는데, 비율로 한 번 눌러주고 세율도 낮은 구간부터 매기는 이 두 단계가 결국 1주택 실거주자 부담을 낮춰주는 장치더라. 정확한 내 집 비율과 세액은 서울 이택스 지방세 모의계산(서울 외 지역은 위택스)에 공시가격을 넣어보면 바로 나온다. 내 집 공시가격은 부동산공시가격알리미에서 확인하면 된다.
내가 계산한 것보다 왜 많지
고지서 금액이 내가 대충 계산한 본세보다 많아서 한참 갸웃했다.
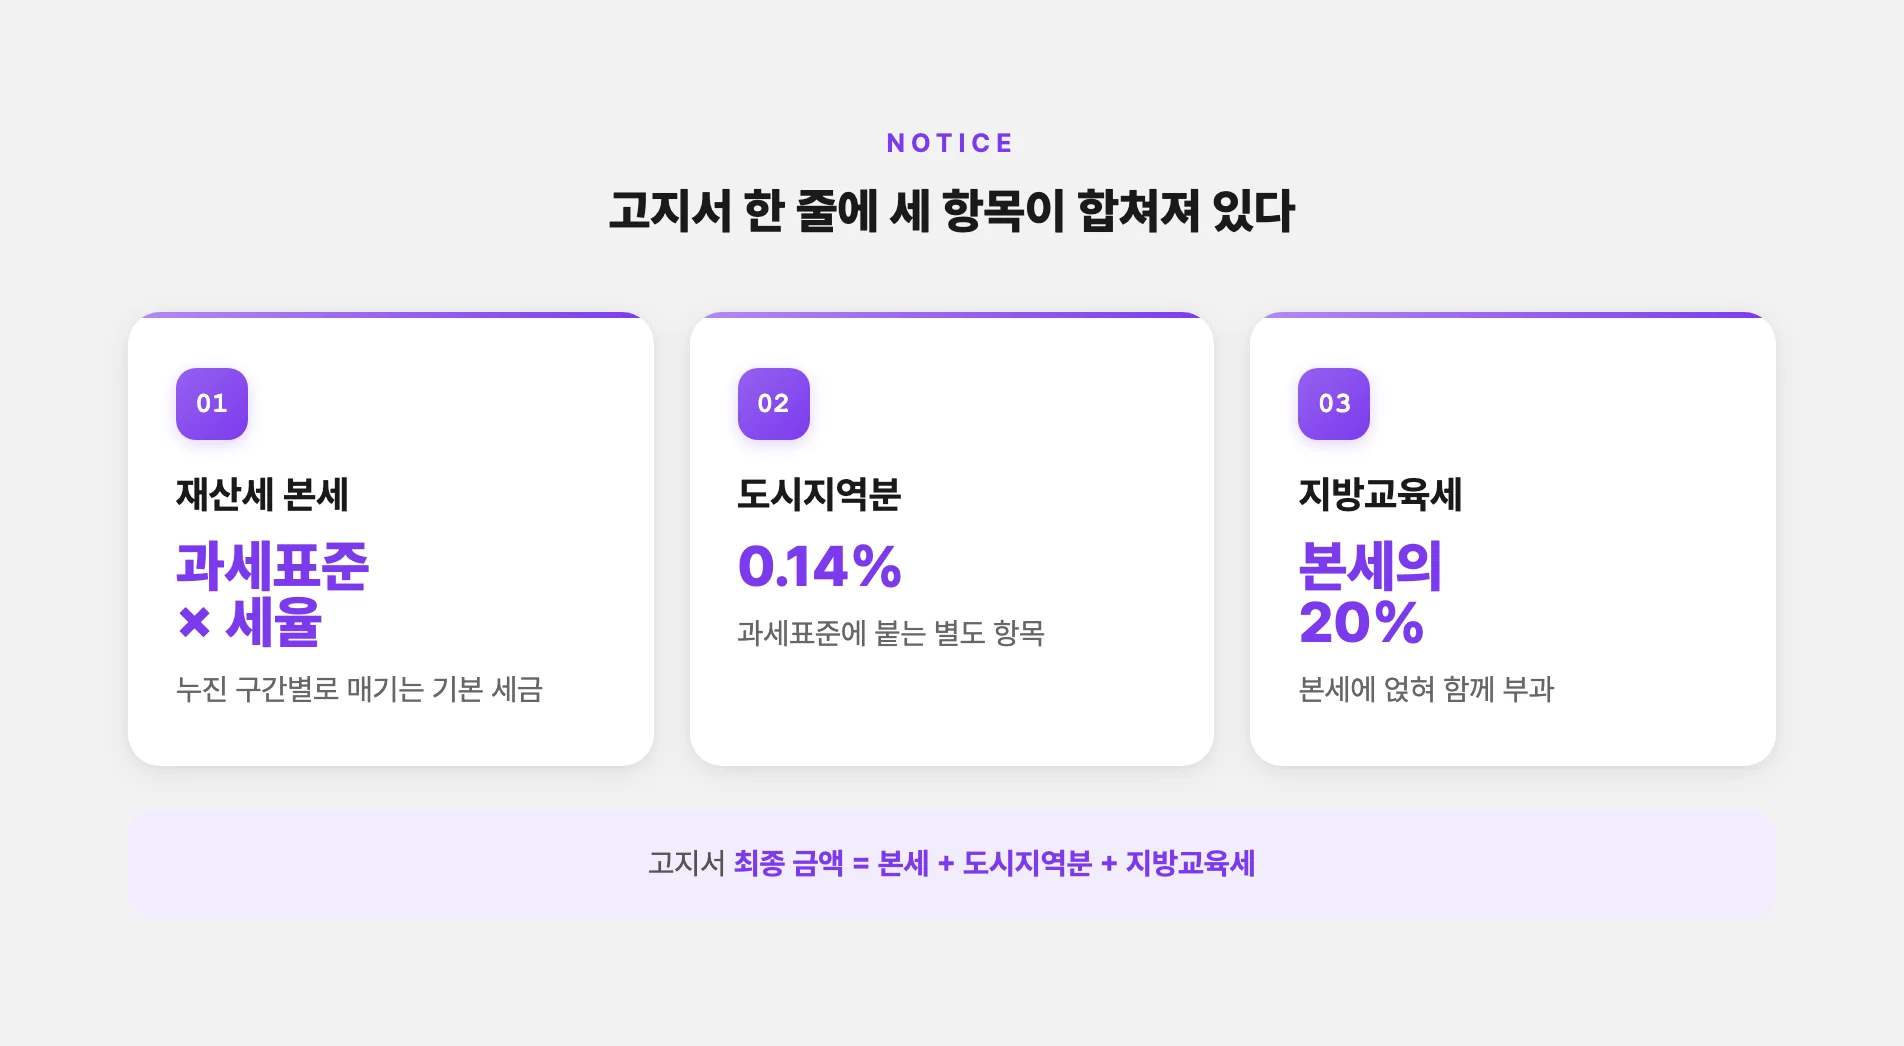
알고 보니 고지서에 찍히는 최종 금액은 재산세 본세만이 아니었다. 본세 위에 도시지역분과 지방교육세가 같이 붙는다. 도시지역분은 과세표준에 0.14%가 붙는 거고, 지방교육세는 재산세 본세의 20%가 얹힌다. 그러니 “재산세”라고 한 줄로 보이는 게 사실은 본세 더하기 도시지역분 더하기 지방교육세, 이렇게 세 줄이 합쳐진 금액이었던 거다. 내가 계산한 본세보다 많았던 이유가 여기 있었다.
이걸 알고 나니 고지서를 보는 눈이 좀 달라졌다. 이 집이 종합부동산세 대상은 아니라 재산세만 나오지만, 재산세랑 종부세는 애초에 다른 세금이다. 재산세는 집 있으면 다 내는 지방세고, 종부세는 일정 공시가격을 넘는 사람만 내는 국세다. 그 구분이 궁금해서 집 한 채인데 종부세 내야 하나 따져본 얘기는 예전에 따로 정리해뒀다. 우리 집은 재산세 선에서 끝나는 게 다행이다 싶었다.
카드로 내도 수수료가 없더라
여기까지 뜯어보고 나니 이제 어떻게 내느냐가 남았다. 나는 그냥 계좌이체로 냈었는데, 이번에 알아보다 카드 얘기에서 멈칫했다.
재산세는 지방세라 신용카드로 내도 수수료가 안 붙는다는 거였다. 국세는 카드로 내면 수수료가 붙어서 나도 세금은 그냥 이체로만 냈는데, 지방세는 다르더라. 게다가 7월 납부철에 맞춰 카드사마다 무이자 할부나 부분 무이자 이벤트를 하기도 한다. 다만 어느 카드가 몇 개월 되는지는 매년 바뀌니까, 그해 이벤트를 그때그때 확인하는 게 맞다. 특정 카드를 콕 집어 권하긴 어렵고.
세액이 많이 나온 집이면 나눠 내는 방법도 있다. 세액이 일정 금액을 넘으면(대략 250만 원선) 분납이 되는데, 이건 우리 집처럼 소액 나오는 경우랑은 거리가 먼 얘기라 자세히는 안 봤다. 그리고 하나 더. 처음엔 “몇백 원 아끼자고 뭘 신청까지 해” 싶었는데, 며칠 지나 다시 보니 그게 아니었다. 종이 고지서를 전자송달로 바꾸거나 자동납부를 걸어두면 고지서 한 장당 세액공제가 붙는다. 몇백 원 수준이라 크진 않지만, 재산세는 7월·9월 두 번 오니까 걸어두면 매년 자동으로 조금씩 빠진다. 무엇보다 자동납부로 걸어두면 납부기한을 놓칠 일이 없다. 이게 더 크다. 기한을 하루라도 넘기면 3% 가산세가 바로 붙고, 계속 미납하면 매달 더 붙으니까.
특례 빠지지 않았나 한 번은 봐야 한다
마지막으로 확인한 건 1주택 특례가 제대로 적용됐는지였다.
앞에서 말한 공정시장가액비율 특례랑 별개로, 공시가격이 일정 수준(시가표준액 9억 원) 이하인 1세대 1주택은 세율 자체도 표준보다 조금 낮은 특례세율이 적용된다. 문제는 이게 세대 구성이나 주택 수 판단에 따라 자동으로 빠질 수도 있다는 점이다. 특례가 적용됐는지 고지 내용을 점검하라는 안내가 있는 이유다. 세대원 중 누가 집을 하나 더 갖고 있으면 세대 기준으로 다주택이 되어 특례에서 빠질 수 있으니, 나처럼 실거주 한 채여도 고지서에 특례가 반영됐는지는 한 번쯤 봐야 한다.
확인은 위택스(서울은 이택스)에 로그인해서 고지 내역을 열어보면 된다. 나도 이번에 들어가 보니 다행히 특례가 들어가 있었다. 안 들어가 있었으면 구청 세무과에 문의해야 했을 텐데, 그 수고를 덜었다. 이런 건 알아서 챙겨주겠거니 넘겼다가 몇 년치를 더 낸 사람도 있다니, 매년은 아니어도 처음 한 번은 확인해두는 게 낫겠다 싶었다.
세금 얘기는 여기까지. 오늘 고지서는 자동납부 신청부터 걸어두기로 했다. 그러고 나니 벌써 저녁 준비할 시간이라, 봉투는 냉장고 옆에 다시 붙여두고 부엌으로 갔다.