검색창에 “복비 계산기”를 쳐 넣다가 손이 멈추는 순간이 있다.
전세 계약이나 재계약을 앞두고 부동산에서 “수수료는 그때 정산하시죠” 하는데, 그 “그때”가 오면 얼마를 준비해야 하는지 감이 안 잡힌다. 전세가 3억이면 30만원인지 100만원인지, 어디서 들은 것 같기도 하고 아닌 것 같기도 하고. 부동산 중개수수료 계산법을 한 번도 제대로 따져본 적 없는 사람이 대부분이다. 계약서에 도장 찍기 전에, 이 숫자만큼은 먼저 두드려보는 게 맞다.
복비라고 부르지만 요율표는 매매랑 전세가 다르더라
처음엔 복비면 다 같은 복비인 줄 안다. 금액에 무슨 퍼센트 곱하면 나오겠거니.
찾아보면 중개수수료, 중개보수, 복비는 셋 다 같은 말인데, 정작 계산할 때 매매냐 임대차(전세·월세)냐에 따라 쓰는 요율표가 갈린다. 서울시 부동산정보광장 요율표를 보면 같은 거래금액이라도 매매가 임대차보다 요율이 높다. 3억짜리를 예로 들면 매매는 0.4%인데 전세는 0.3%다. 이 0.1% 차이가 3억에서는 30만원이다. 이걸 모르고 매매표 숫자로 전세를 계산하는 실수가 흔하다.
우선 주택 매매·교환 요율표는 이렇다. 서울시 조례가 국가 기준을 그대로 반영하고 있어서 대부분 지역이 이 표와 사실상 같다.
| 거래금액 | 상한요율 | 한도액 |
|---|---|---|
| 5천만원 미만 | 0.6% | 25만원 |
| 5천만~2억 미만 | 0.5% | 80만원 |
| 2억~9억 미만 | 0.4% | 없음 |
| 9억~12억 미만 | 0.5% | 없음 |
| 12억~15억 미만 | 0.6% | 없음 |
| 15억 이상 | 0.7% | 없음 |
여기서 한참 헷갈리는 게 “상한요율”이라는 말이다. 표에 적힌 %는 무조건 내야 하는 값이 아니라 최대치다. 찾기쉬운 생활법령정보에 따르면 이 범위 안에서 의뢰인과 공인중개사가 협의해 정하는 거다. 공인중개사법상 이 상한을 넘겨 받는 건 위법이고. 그러니까 표는 “여기까지”라는 천장이지, “이만큼 내라”는 청구서가 아니었다.
전세 3억이라면, 실제로 계산기에 넣어봤다
매매표를 봤으니 이제 전세 차례. 전세·월세는 임대차 요율표를 쓴다.
| 거래금액 | 상한요율 | 한도액 |
|---|---|---|
| 5천만원 미만 | 0.5% | 20만원 |
| 5천만~1억 미만 | 0.4% | 30만원 |
| 1억~6억 미만 | 0.3% | 없음 |
| 6억~12억 미만 | 0.4% | 없음 |
| 12억~15억 미만 | 0.5% | 없음 |
| 15억 이상 | 0.6% | 없음 |
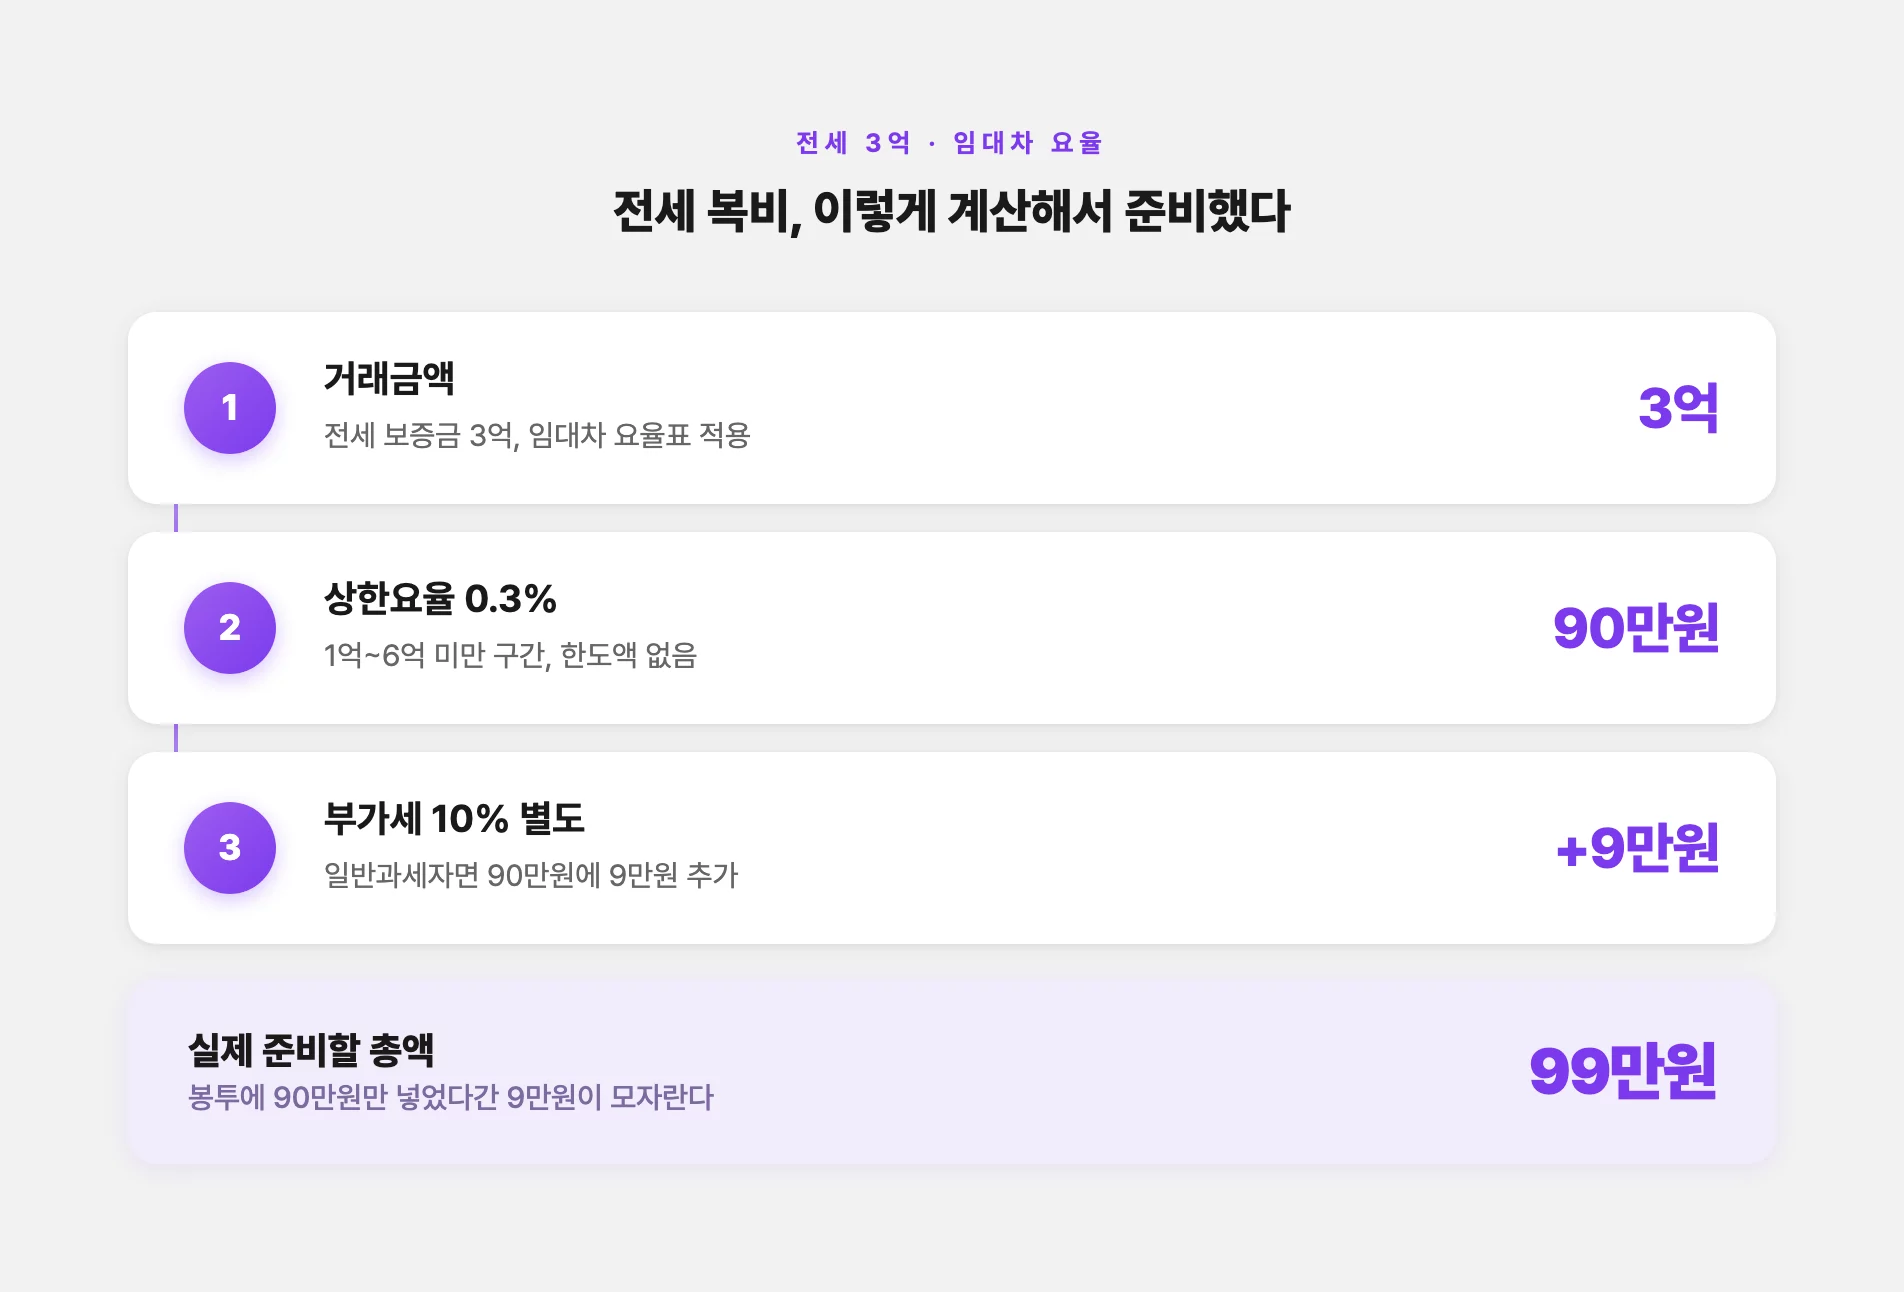
전세 3억은 “1억~6억 미만” 구간, 0.3%다. 3억 × 0.3% = 90만원. 계산기에 넣으면 딱 90만원이 뜬다. 100만원 가까이 될까 봐 걱정했다면 그건 아니다. 그런데 여기서 끝이 아니다. 요율표 아래 작게 “부가가치세 별도”라고 적혀 있다. 일반과세자인 공인중개사면 여기에 10%가 붙는다. 90만원에 9만원. 그래서 실제로 준비해야 할 돈은 99만원이 된다. 90만원인 줄 알고 딱 맞춰 갔다가 9만원 때문에 민망해지는, 그 흔한 장면이 여기서 나온다.
부가세는 사업자 유형에 따라 달라진다. 간이과세자는 일반과세자처럼 10%를 그대로 청구하지 않는 경우가 많은데, 정확한 금액은 그 사무소의 과세 유형에 달려 있어서 단정하긴 어렵다. 계약 전에 사무실에 게시된 사업자등록증에서 일반과세자인지 간이과세자인지 한 번 보고, 부가세를 얼마로 받는지 미리 물어보는 게 깔끔하다.
월세는 왜 보증금만으로 안 되냐면
전세는 보증금에 요율을 곱하면 끝인데, 월세에서 또 막힌다. 보증금이 작으니 복비도 얼마 안 되겠거니 하는데 그게 아니다.
월세는 매달 내는 월세까지 거래금액에 넣어서 “환산보증금”으로 계산한다. 계산식은 이렇다. 환산보증금 = 보증금 + (월세 × 100). 국토교통부 전자계약시스템과 서울시 요율표에 나온 공식이다. 예를 들어 보증금 1,000만원에 월세 60만원이면, 1,000만 + (60만 × 100) = 7,000만원이 거래금액이 된다. 보증금만 보면 1,000만원인데 실제 요율은 7,000만원 기준으로 매겨지는 거다. 이걸 모르면 “보증금 얼마 안 되는데 복비가 왜 이래” 소리가 절로 나온다.
여기에 예외가 하나 더 있다. 이렇게 계산한 값이 5천만원 미만이면 월세에 100이 아니라 70을 곱한다. 보증금 500만원에 월세 40만원인 방을 계산해보면, 처음엔 500만 + (40만 × 100) = 4,500만원. 5천만원 미만이라 다시 계산하면 500만 + (40만 × 70) = 3,300만원. “5천만원 미만” 구간이니 0.5%, 3,300만 × 0.5% = 16만5천원. 작은 방일수록 월세 곱하기가 70으로 낮아져서 부담이 조금 덜어지는 구조다. 처음 공식만 봤을 때는 왜 이렇게 복잡하게 만들어놨나 싶었는데, 작은 금액을 조금 배려한 장치라는 걸 알고 나니 그나마 납득이 됐다.
오피스텔은 또 별도 요율이라 여기 표에 안 넣었다. 공인중개사법 시행규칙을 보면 전용면적 85㎡ 이하에 전용 부엌·화장실·목욕시설을 갖춘 오피스텔은 매매·교환 0.5%, 임대차 0.4% 이내다. 요건을 못 갖춘 오피스텔이나 상가·토지는 매매·임대차 모두 0.9% 이내에서 협의로 정한다. 계약할 방이 오피스텔이라면 국토교통부 전자계약시스템 요율표로 해당 요건을 한 번 더 확인하는 게 안전하다.
그래서 계약 전에 밟을 순서
계산까지 해보고 나면 계약 전에 밟을 순서가 정리된다. 거래 유형부터 정하고(매매냐 전세냐 월세냐), 거래금액을 뽑고(월세면 환산보증금), 해당 요율표 구간에서 상한요율과 한도액을 확인하고, 한도액이 있는 구간이면 계산값과 한도액 중 작은 쪽을 쓰고, 마지막에 부가세 붙는지까지 더해 총액을 잡는다.
이 총액을 계산기 화면째로 캡처해두면 협의할 때 근거가 된다. 특히 매수자나 임차인은 계약금 이체 전에 미리 이야기 꺼내는 게 유리하다. 계약 끝나고 나면 협상력이 확 떨어지니까. “상한이 90만원인 거 확인했는데 조금 조정 가능할까요” 정도는 충분히 꺼낼 수 있는 말이다. 참, 청구서에 적힌 거래금액이 실제 계약서 금액이랑 같은지도 봐야 한다. 금액이 다르게 적히면 수수료도 달라지니까. 전세 계약 자체를 앞두고 있다면 전세 계약 시 확인할 것들 정리한 글도 같이 보면 도움이 된다.
여기까지 정리하고 나니 다 알겠다 싶었는데, 쓰다 보니 하나 걸린다. 주택 중개보수 요율은 시·도 조례로 정하는 거라 대부분 같은 기준을 쓰긴 해도 내 지역이 다를 가능성이 아예 없는 건 아니었다. 2026년 10월 확인 기준으로 서울은 위 표대로지만, 조례가 개정되면 특정 구간이 바뀔 수 있다. 그러니 “다 계산했다”가 아니라 “내 지역 요율표로 한 번 더 확인하자”가 정확한 결론이겠다.
나라면 계산 결과 캡처 한 장부터 폰에 저장해두겠다. 정산하는 날 이 화면 하나 들고 가면 되니까.
확인 기준일: 2026년 10월 1일. 개인 상황에 따라 달라질 수 있어 신청·가입 전에 공식 기관에서 다시 확인하세요.