서랍 정리를 하다가 몇 해 전 은행에서 받은 대출 실행 서류가 툭 떨어졌다. 그때 우리 집은 별생각 없이 변동금리로 받았다. 그게 초기 금리가 조금 싸다길래. 서류 뒤에 붙어 있던 문자를 보니 “적용금리 변경 안내”가 몇 장씩 쌓여 있더라. 금리가 오를 때마다 상환액이 조금씩 늘던 그 문자들.
주택담보대출 고정금리 변동금리, 이 두 글자 차이가 별거 아닌 줄 알았는데 몇 년 지나고 보니 매달 나가는 돈이 꽤 벌어져 있었다. 요즘 집 알아보는 후배가 “언니는 뭘로 받았어” 하고 묻길래, 나부터 그때 뭘 놓쳤는지 다시 짚어봤다.
그때 변동으로 받으면서 안 따져본 것
솔직히 말하면 그때 나는 “변동이 싸다”까지만 보고 도장을 찍었다. 고정이랑 변동이 뭐가 다른지 제대로 안 뜯어봤다.
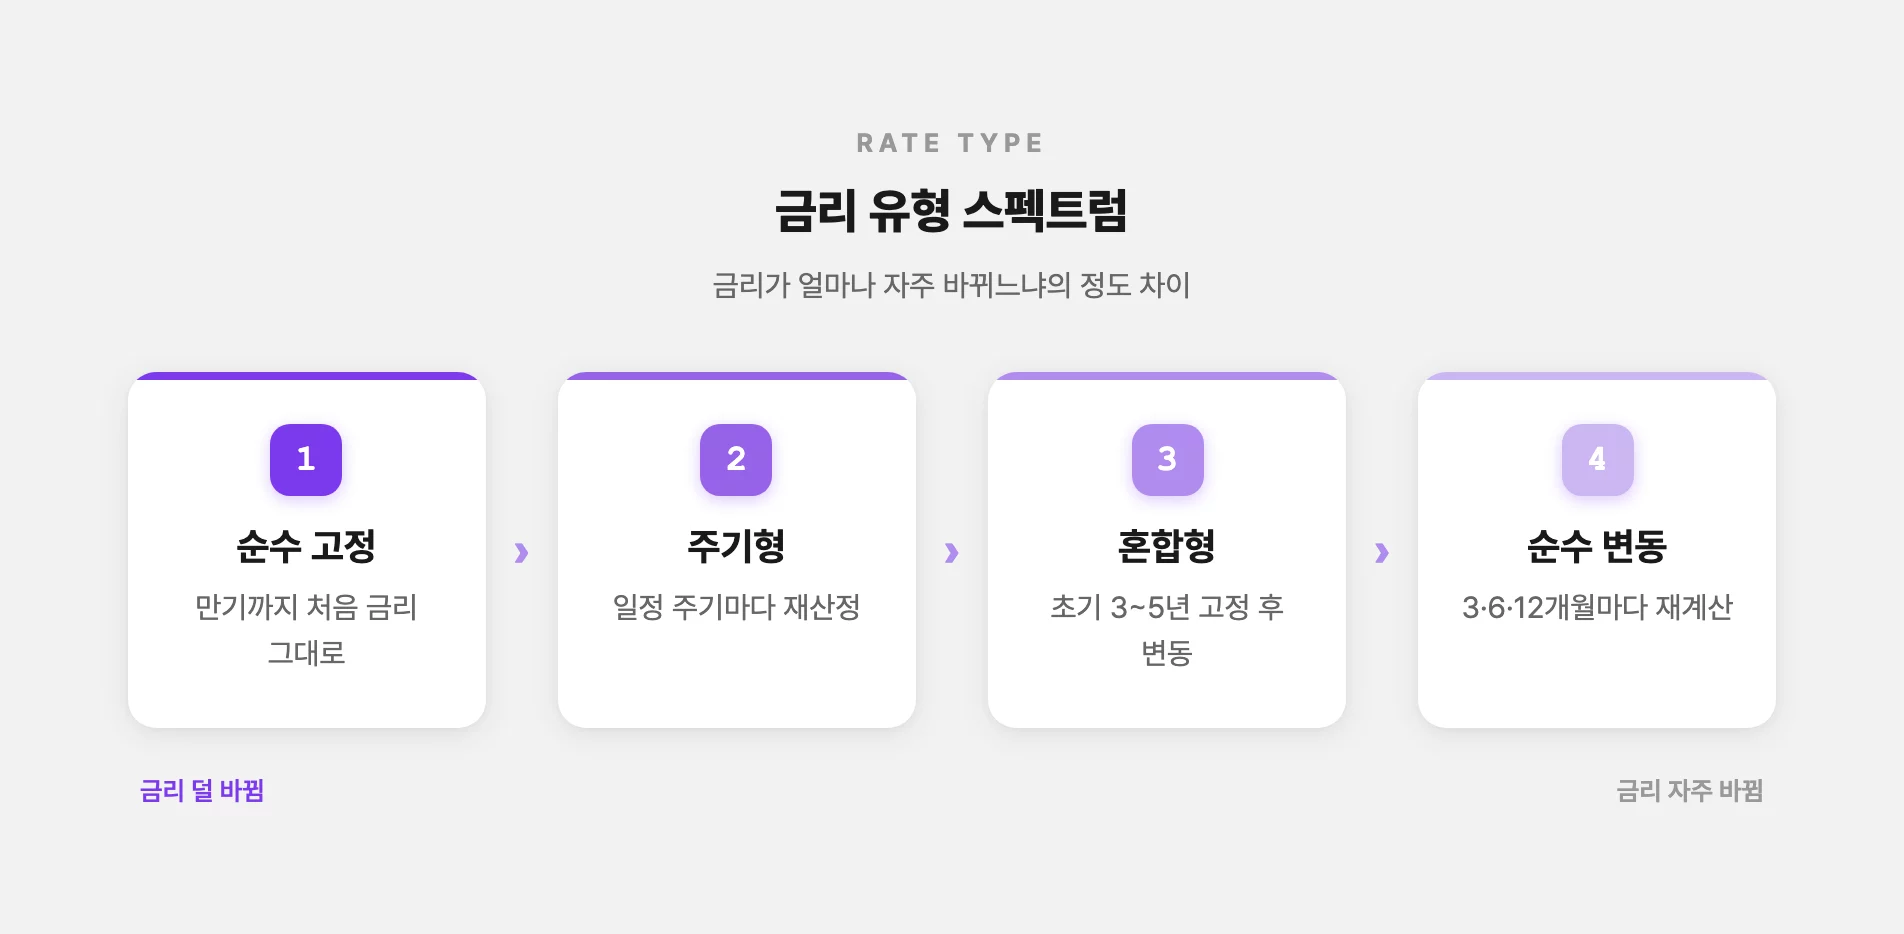
고정금리는 대출 만기까지 처음 정해진 금리가 그대로 간다. 시장 금리가 오르든 내리든 월 상환액이 안 변한다. 대신 변동형보다 초기 금리가 높은 편이고, 금리가 내려가도 그 혜택은 못 받는다. 변동금리는 3개월·6개월·12개월처럼 정해진 주기마다 기준지표에 맞춰 금리를 다시 계산한다. 초기 금리가 낮은 대신, 시장 금리가 오르면 상환액도 같이 오른다. KB Think 대출가이드를 보면 딱 이 장단점이 정리돼 있다. 내가 받은 문자들이 바로 그 “다시 계산”의 흔적이었던 거다.
여기서 하나 더. 순수 고정과 순수 변동 사이에 혼합형과 주기형이라는 게 있다. 혼합형은 초기 3~5년은 고정, 그다음 변동으로 바뀐다. 주기형은 5년 같은 일정 주기마다 금리를 다시 정하되 그 주기 안에서는 고정처럼 유지된다. “얼마나 오래 금리가 붙박이로 있느냐”의 정도 차이라고 보면 편하다. 순수 고정 → 주기형 → 혼합형 → 순수 변동 순으로 금리가 자주 바뀐다.
하필 지금, 방향이 인상 쪽으로 틀었다
이 글을 쓰는 지금이 좀 얄궂은 시점이다. 2026년 7월 16일, 한국은행 금융통화위원회가 기준금리를 연 2.50%에서 2.75%로 0.25%p 올렸다. 위원 7명 전원 찬성이었고, 2025년 5월 이후 14개월간 이어지던 동결 기조를 끝낸 결정이다. 한국은행 설명으로는 6월 소비자물가가 3.2%까지 올랐고, 수도권 집값과 가계부채가 다시 들썩인 게 배경이라고. 정확한 문구가 궁금해서 한국은행 통화정책방향 보도자료를 직접 열어봤는데, 딱 그 이야기가 적혀 있었다.
여기서 미리 선을 긋자면, 이게 “앞으로도 계속 오른다”는 뜻은 아니다. 나도 그게 궁금해서 이것저것 찾아봤는데, 더 오를지 내릴지는 아무도 장담 못 한다. 다만 지금은 “방금 방향을 인상 쪽으로 틀었다”는 사실 하나만큼은 분명하다. 몇 년 전 내가 변동으로 받았을 때와는 공기가 좀 다르다는 얘기다.
코픽스가 오르면 내 이자가 오른다
변동금리가 오르내린다는 건 결국 코픽스(COFIX)가 오르내린다는 말이다. 코픽스는 국내 주요 은행들의 자금 조달 비용을 은행연합회가 매달 모아서 공시하는 지표다. 변동형·혼합형 대출이 이걸 따라 움직인다.
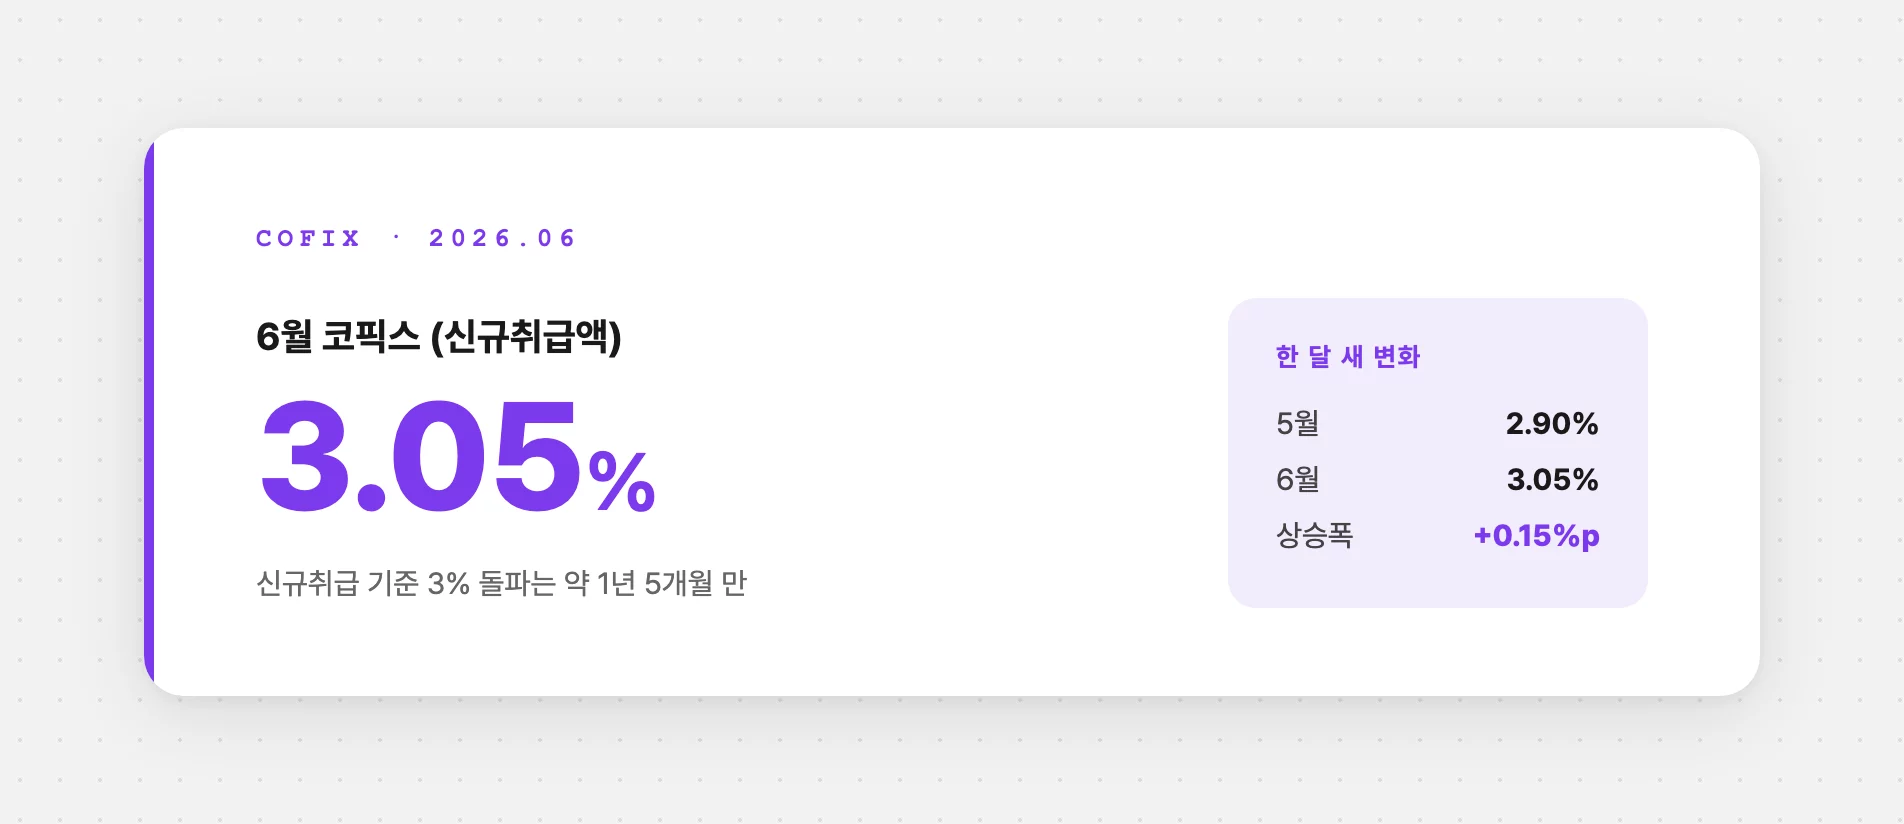
그 코픽스가 지금 어떤 상황이냐면, 2026년 6월분 신규취급액 기준이 3.05%로 올라섰다. 5월 2.90%에서 0.15%p 뛴 거고, 신규취급 기준이 3%를 넘긴 건 약 1년 5개월 만이다. 은행들은 7월 16일부터 신규 변동금리 대출에 이 6월 코픽스를 반영하기 시작했다. 숫자만 보면 감이 잘 안 오는데, 내 식대로 옮기면 이렇다. 지금 변동으로 받은 사람은 이미 다음 갱신 때 이자가 오르는 흐름 위에 서 있는 셈이다. 옛날 그 “적용금리 변경 안내” 문자가 또 돌기 시작한 거다. 코픽스 원본이 궁금하면 은행연합회 소비자포털 코픽스 공시에서 매달 확인할 수 있다.
결국 정답은 없고 내 상황만 남는다
그럼 지금 집 사면 뭘로 받아야 하나. 교과서적 원칙은 딱 하나다. 금리 상승기엔 고정, 인하기엔 변동. 오를 땐 제자리를 지키는 고정이 유리하고, 내릴 땐 같이 내려가는 변동이 유리하니까. 그런데 이 원칙만 붙들고 있으면 또 나처럼 절반만 보고 도장 찍게 된다. 실제로는 아래 것들을 같이 따져야 하더라.
우선 대출을 얼마나 오래 끌고 갈 건지. 짧게 쓰고 금방 갚거나 팔 계획이면 초기 금리가 낮은 변동·혼합형이 유리할 수 있고, 오래 안고 갈 대출이면 고정의 안정성이 산다. 그리고 매달 나가는 돈이 조금만 늘어도 살림이 흔들리는 집이라면, 조금 비싸도 예측 가능한 고정이 마음 편하다. 반대로 초기 금리 차이가 크게 벌어져 있으면 그만큼 변동의 매력도 커진다.
| 이럴 땐 | 무게를 두는 쪽 |
|---|---|
| 짧게 쓰고 곧 갚거나 팔 계획 | 변동·혼합형 |
| 오래 안고 갈 대출 | 고정 |
| 상환액이 조금만 늘어도 부담 | 고정 |
| 초기 금리 차이가 크게 벌어짐 | 변동 |
표로 정리해놓고 보니 결국 하나로 모인다. 어느 쪽도 정답이 아니라 “내 상황”에 달렸다는 거. 소스들을 여럿 뒤져봐도 다들 그 지점에서 말을 아끼더라. 그때 나한테 이 표가 있었으면 최소한 “왜 변동인지”는 스스로 대답하고 찍었을 텐데.
갈아타면 되지, 라고 쉽게 생각했던 나
그때 내가 마음속으로 깔아둔 안전장치가 하나 있었다. “일단 싸게 변동으로 받고, 금리 오르면 그때 고정으로 갈아타지 뭐.” 이 생각, 지금 집 알아보는 사람들도 많이 한다.
그런데 며칠 이것저것 따져보니 그게 그렇게 간단한 게 아니었다. 갈아탈 때는 중도상환수수료가 든다. 다행히 대출 실행일로부터 3년이 지나면 이 수수료는 면제된다는데, 문제는 3년이 채 안 됐을 때다. 그 안에 갈아타면 수수료를 물어야 하고, 무엇보다 내가 갈아타려는 그 무렵의 시장 금리가 어떨지는 지금 아무도 모른다. 그러니까 “나중에 갈아타면 되지”는 미래 금리를 내가 안다는 전제가 깔린 말이었던 거다. 다행히 수수료 제도 자체는 최근 실비용 기준으로 낮아지는 방향으로 개편되긴 했다. 부담이 줄어든 건 맞지만, 그렇다고 “3년 안에 갈아타기”가 공짜가 되는 건 아니다.
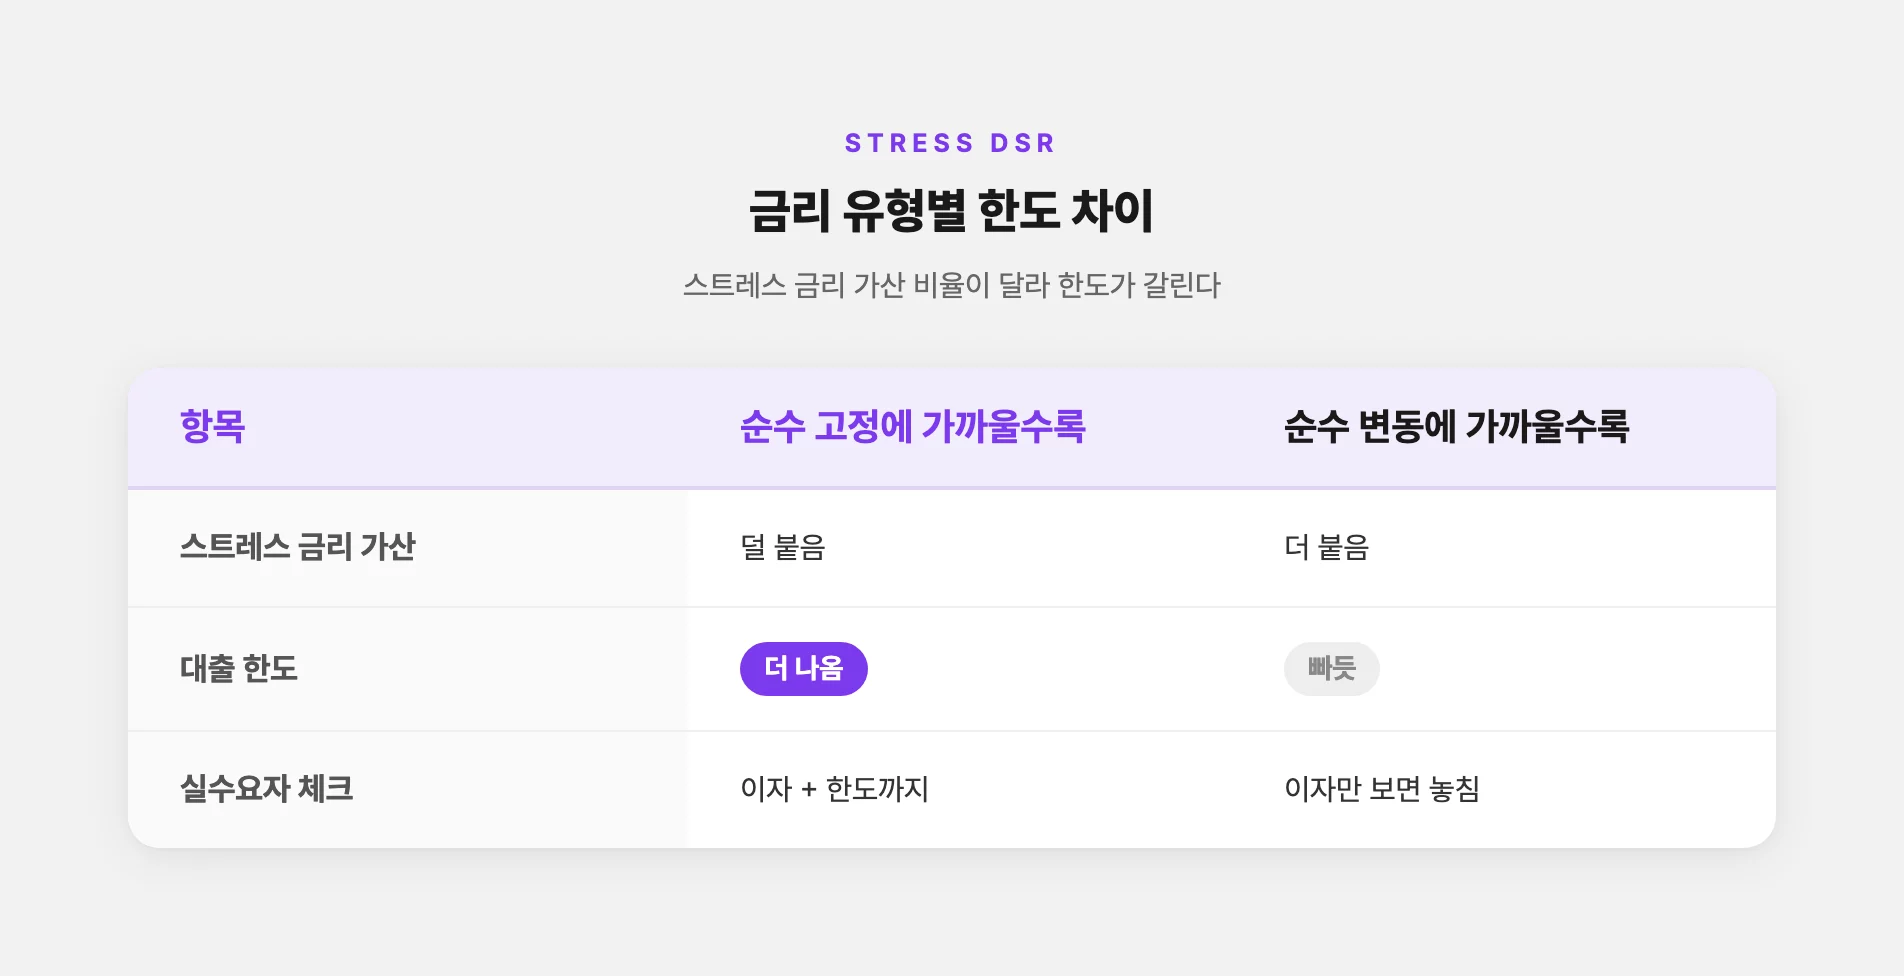
하나 더, 이건 나도 이번에 찾아보다 처음 제대로 안 건데. 고정이냐 변동이냐는 이자만의 문제가 아니라 “얼마나 빌릴 수 있느냐”의 문제이기도 하더라. 지금은 스트레스 DSR 3단계가 시행 중이라, 대출 심사 때 지금 금리가 아니라 여기에 스트레스 금리를 얹어 상환 부담을 계산한다. 그런데 금리 유형에 따라 이 스트레스 금리가 붙는 비율이 달라서, 순수 고정에 가까운 유형일수록 가산이 덜 붙고 한도가 더 나오는 구조다. 한도가 빠듯한 실수요자라면, 이자만 볼 게 아니라 “어느 유형이 한도가 더 나오나”까지 봐야 한다는 얘기다. 대출 자체를 더 싼 데로 옮기는 갈아타기라면 대환대출로 금리 낮춘 사람들 이야기도 같이 참고할 만하고, 정책 고정금리 상품이 궁금하면 내집마련 디딤돌 대출 정리도 봐두면 좋다.
후배한테는 결국 이렇게 말해줬다. 뭐가 더 싸냐로만 고르지 말고, 우리 집이 이 대출을 얼마나 오래 안고 갈지, 상환액이 흔들려도 버틸 수 있는지, 한도는 빠듯한지부터 종이에 적어보라고. 나야 이제 와서 서류만 다시 뒤적이고 있지만.
그러고는 서랍을 닫고, 미뤄둔 설거지나 하러 갔다.