검색창에 “디딤돌 대출”을 쳤는데 자동완성으로 주르륵 뜨는 게 한둘이 아니었다. 내집마련 디딤돌 대출, 신생아 특례 디딤돌, 청년주택드림 디딤돌. 다 디딤돌인데 뭐가 다른 거야. 처음엔 그냥 다 같은 저금리 정책대출이겠거니 했다. 무주택자한테 싸게 빌려주는 거니까 조건도 비슷하겠지 하고.
아니었다. 소득 상한도 다르고 한도도 다르고, 심지어 같은 디딤돌 안에서도 생애최초냐 신혼이냐 자녀 몇이냐에 따라 금리가 갈렸다. 그래서 아예 한국주택금융공사(HF)랑 마이홈포털 들어가서 하나씩 다시 봤다. 정리하고 나니 그제야 “아, 나는 어디에 해당하는 거지”가 보이더라.
저금리라 좋은데, 아무나 되는 건 아니었다
디딤돌은 시중은행 주담대랑 성격이 다르다. 한국주택금융공사(HF) 상품소개를 보면 주택도시기금 재원으로 무주택 실수요자한테 낮은 금리로 빌려주는 정책대출이다. 대신 문턱이 있다. 아무나 낮은 금리 받는 게 아니라, 소득·자산·집값 요건을 다 통과한 무주택자만 들어갈 수 있다.
우선 대출접수일 기준 세대주여야 하고, 세대주 포함해서 세대원 전원이 무주택이어야 한다. 나는 이 대목에서 한 번 멈칫했다. 세대주 본인만 무주택이면 되는 줄 알았는데, 같이 사는 세대원까지 다 무주택이어야 한다는 거였다. 여기에 신용점수(CB) 350점 이상, 연체 같은 결격 사유 없을 것까지.
소득 요건은 부부합산 연소득으로 본다. 2026년 6월 22일 신규접수분 기준으로, 일반은 6천만원 이하. 그런데 여기서부터 갈린다. 생애최초로 집 사는 사람이나 2자녀 이상 가구는 7천만원 이하, 신혼가구는 8,500만원 이하까지 열어준다. 같은 디딤돌인데 내가 어디 칸에 서 있느냐에 따라 상한선이 2,500만원씩 벌어지는 셈이다.
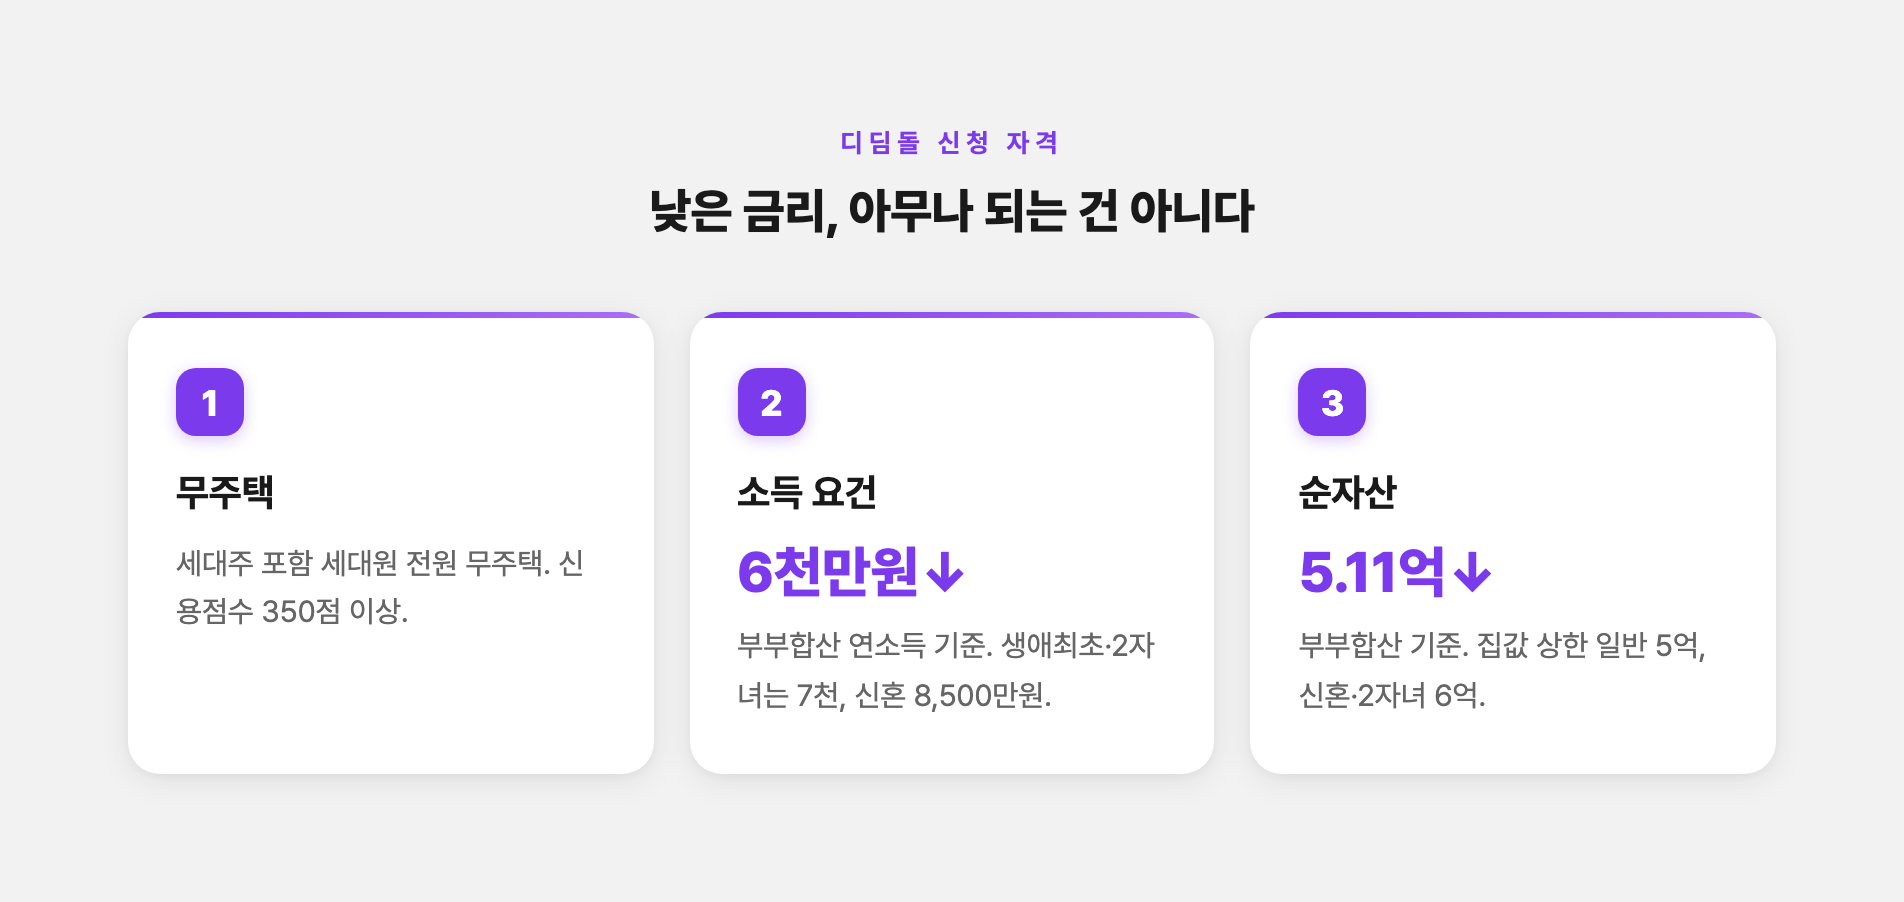
자산 요건도 있다. 신청인이랑 배우자 합산 순자산이 2026년 기준 5억 1,100만원 이하여야 한다. 통계청 가계금융복지조사의 소득 4분위 평균값을 기준으로 매년 바뀌는 값이라, 비교 글마다 5억 좀 넘게 숫자가 조금씩 다르게 적혀 있더라. 그건 대개 지난 연도 값이고, 2026년 마이홈포털 안내로는 5.11억이 맞다. 집값 상한은 일반 5억, 신혼이나 2자녀 이상이면 6억까지. 전용면적은 85㎡ 이하(읍·면 지역은 100㎡ 이하)다.
한도랑 금리는 결국 “내가 누구냐”로 갈렸다
한도부터 보면 일반은 최대 2억이다. 생애최초면 2.4억, 신혼가구나 2자녀 이상 가구면 3.2억까지 늘어난다. LTV는 70% 이내인데 생애최초 특례면 80%까지 인정, DTI는 60% 이내다. 대출기간은 10년·15년·20년·30년 중에 고르고, 거치는 1년 또는 비거치.
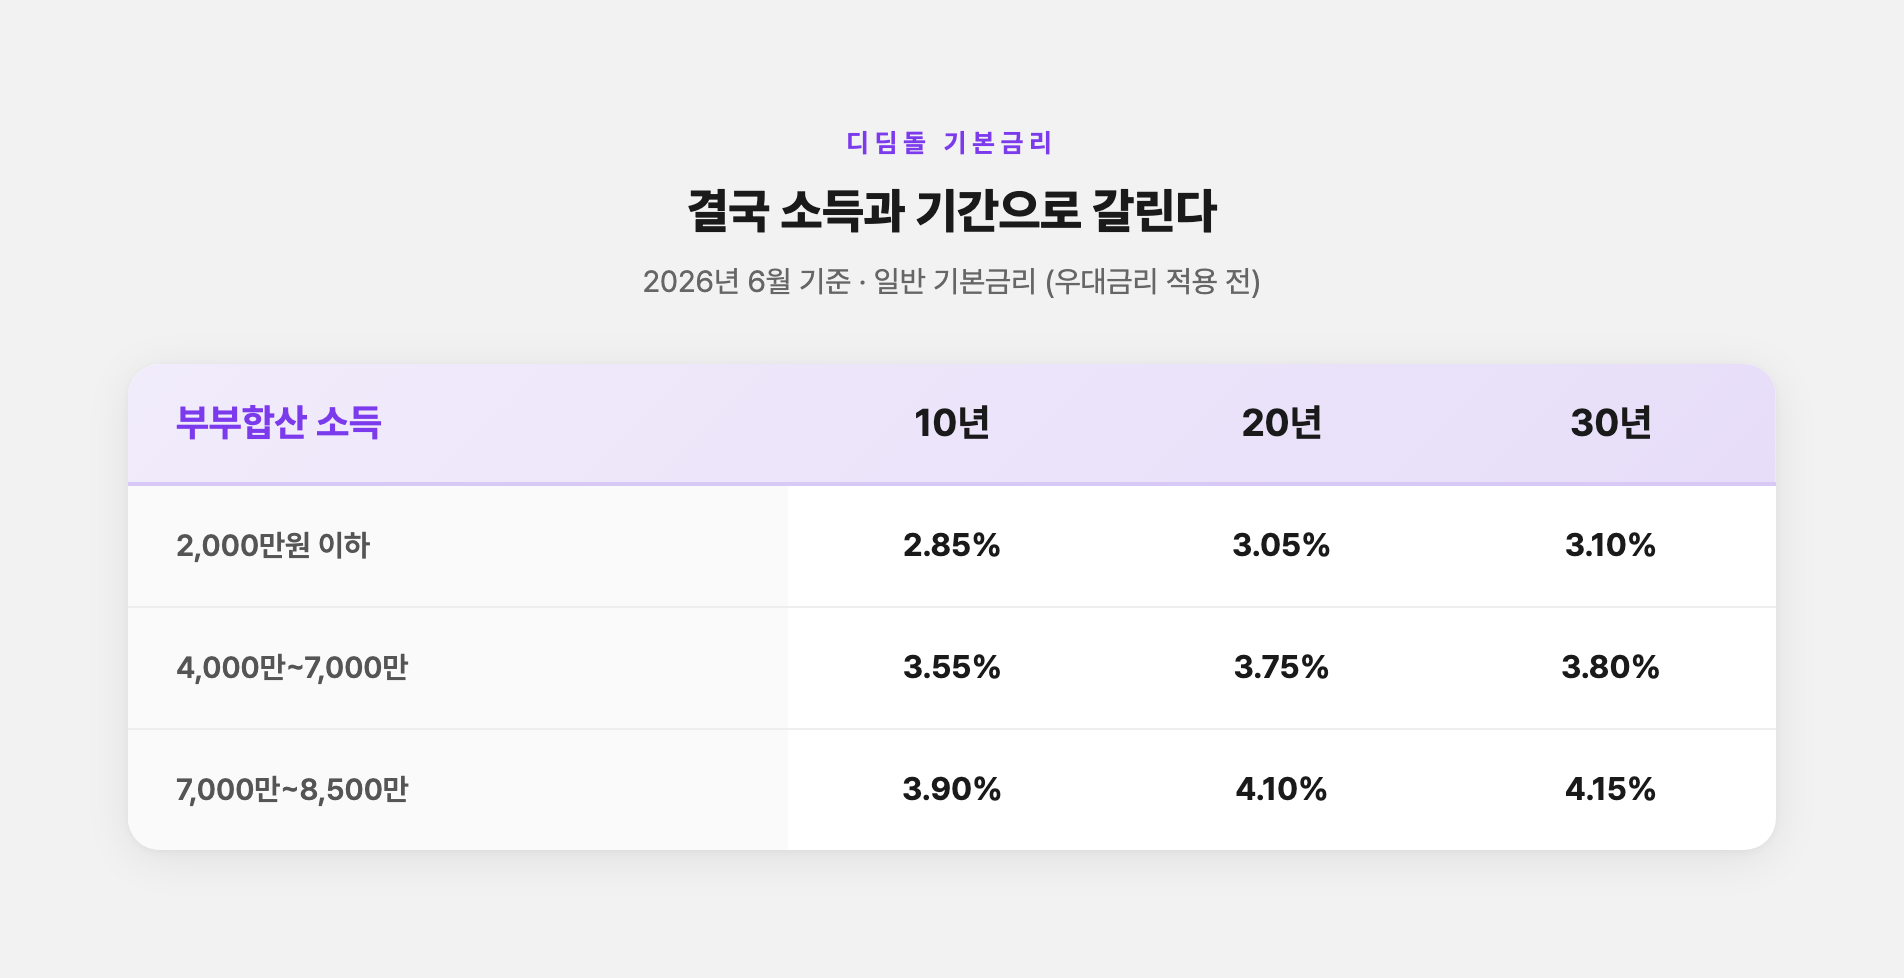
금리는 부부합산 소득구간이랑 대출기간으로 촘촘하게 나뉜다. HF 금리안내 페이지 2026년 6월 1일 기준으로, 일반 기본금리는 소득이 낮고 기간이 짧을수록 싸다. 아래는 헷갈려서 아예 표로 옮겨 적어둔 것.
| 부부합산 소득 | 10년 | 20년 | 30년 |
|---|---|---|---|
| 2,000만원 이하 | 2.85% | 3.05% | 3.10% |
| 4,000만~7,000만 | 3.55% | 3.75% | 3.80% |
| 7,000만~8,500만 | 3.90% | 4.10% | 4.15% |
신혼가구(생애최초 신혼) 특례금리는 여기서 구간마다 0.3%p 안팎 더 낮게 잡힌다. 지방 소재 주택이면 위 금리에서 0.2%p를 또 깎아준다. 금리는 수시로 바뀌니까 실제 신청할 땐 기금e든든이나 HF 금리안내에서 그날 값을 다시 봐야 한다. 표 옮겨 적으면서 느낀 건데, 30년으로 길게 빌리면 매달 부담은 줄어도 금리 자체는 조금 더 붙는다. 당연한 얘긴데 막상 숫자로 보니 감이 달랐다.
우대금리가 진짜 물건이다. 하나만 고르는 택1 항목이 있고, 거기에 더해서 중복으로 붙는 항목이 따로 있다. 택1은 자녀 수(3자녀 이상 0.7%p / 2자녀 0.5%p / 1자녀 0.3%p), 한부모, 생애최초·신혼(각 0.2%p) 중에서 제일 유리한 하나. 여기에 청약저축 가입기간(5년 이상 0.3%p부터 15년 이상 0.5%p까지)이나 부동산 전자계약(0.1%p) 같은 건 별도로 얹힌다. 청약통장을 오래 부었으면 여기서 득을 보는 구조라, 예전에 정리했던 청약통장 가점 관리법이 대출 금리랑도 이어지는 걸 이번에 알았다.
다만 우대 다 긁어모아도 하한이 있다. 최종금리가 연 1.5% 밑으로 내려가면 1.5%로 맞춘다(신혼 특례는 1.2%까지). 마이홈포털 우대금리 안내에 그렇게 적혀 있다. 우대폭도 다자녀는 0.7%p, 그 외는 0.5%p까지만 인정된다.
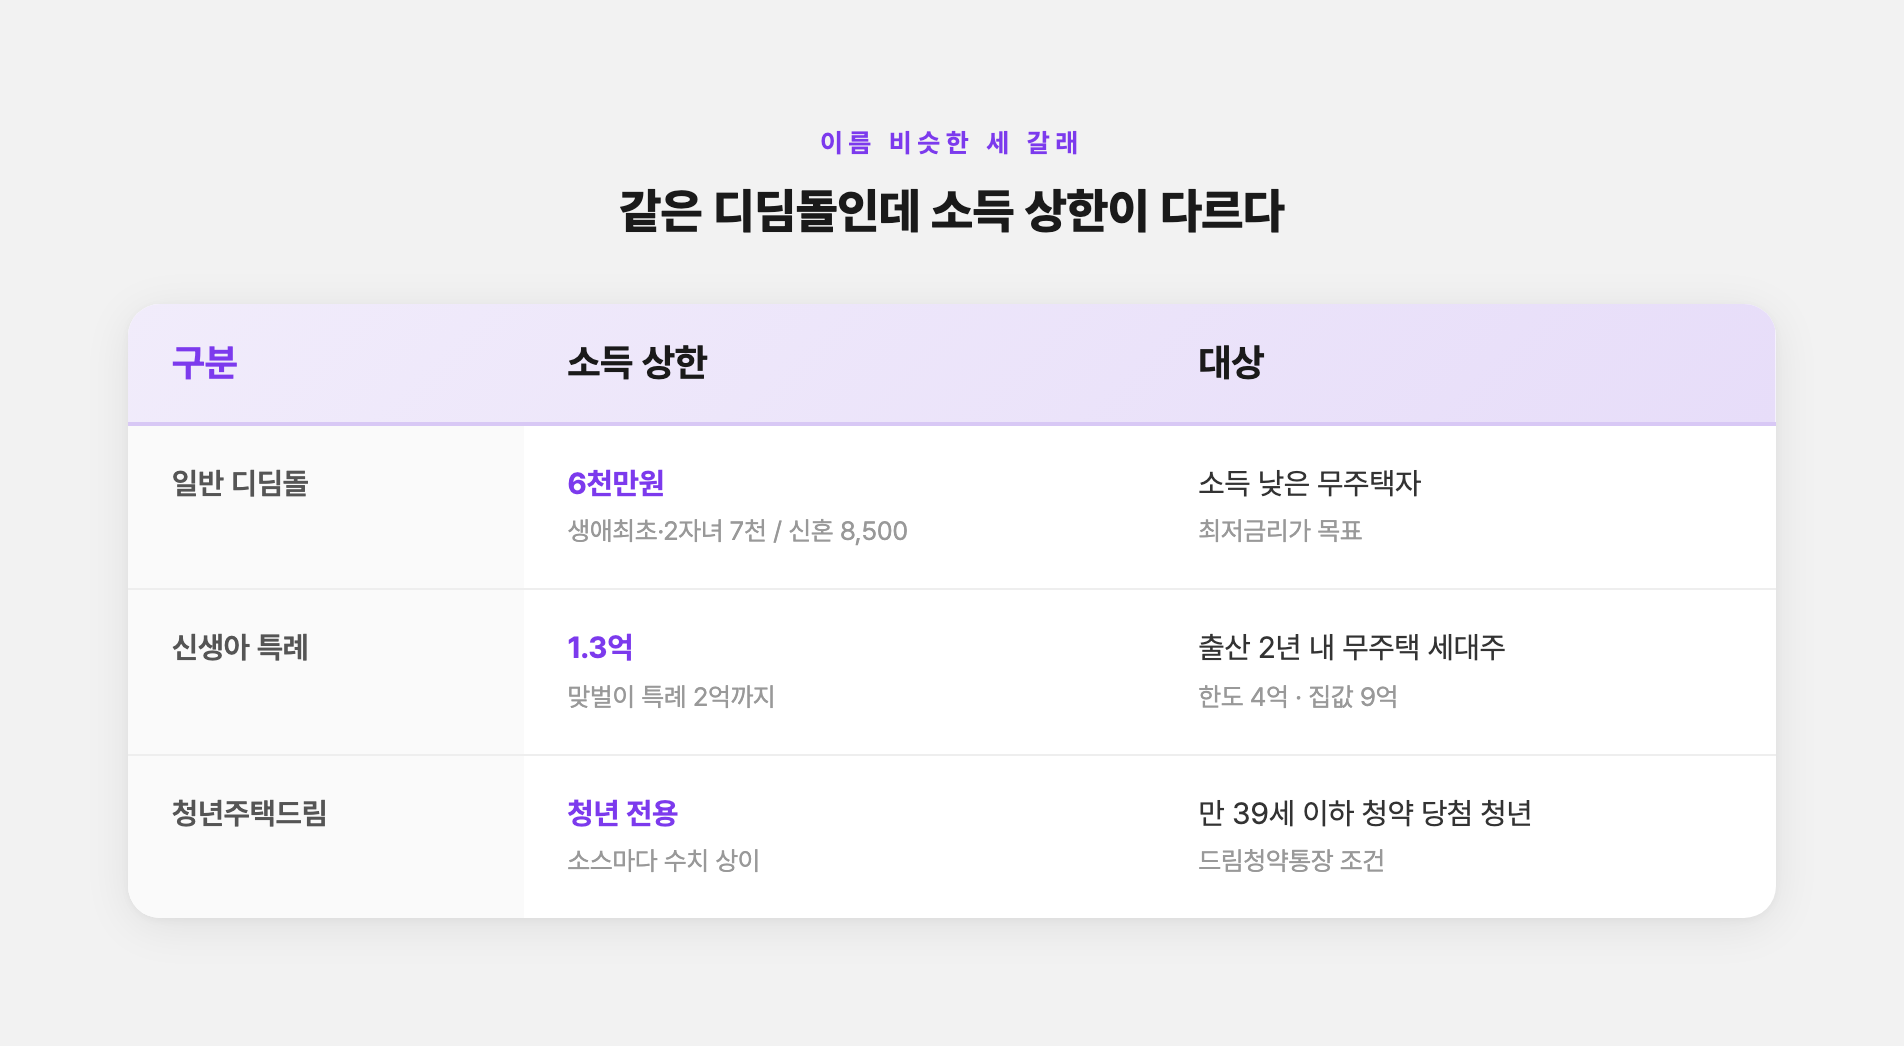
이름 비슷한 세 개, 뭐가 다른가 하나씩 갈라봤다
여기가 제일 헷갈렸던 부분이다. 앞서 검색창에 주르륵 떴던 그 세 개 말이다.
생애최초와 신혼가구, 다자녀부터. 이건 별개 상품이 아니라 일반 디딤돌 안에서 나를 분류하는 꼬리표다. 생애최초는 신청인이랑 배우자가 태어나서 지금까지 집을 한 번도 소유한 적 없는 경우. 신혼가구는 결혼예정자까지 포함된다고 HF 안내에 나오는데, “혼인 몇 년 이내”인지 구체적인 기간 숫자는 공식 상품소개 페이지에서 딱 잘라 확인이 안 됐다. 정책상품에서 흔히 쓰는 기준은 있지만 디딤돌 페이지에서 그 숫자를 못 봤으니, 이건 기금e든든에서 본인 조건으로 재확인하는 게 맞다. 자녀 인정 범위(태아나 미성년 세부 기준)도 마찬가지로 업무처리기준을 봐야 정확하다.
문제는 신생아 특례 디딤돌이다. 이건 이름만 디딤돌이지 조건이 확 다르다. 대출접수일 기준 2년 안에 아이를 낳은 무주택 세대주(2023년 1월 1일 이후 출생아)가 대상인데, 소득 상한이 부부합산 1.3억, 맞벌이 특례면 2억까지 열린다. 일반 디딤돌 6천~8,500만원이랑 비교하면 자릿수가 다르다. 집값 상한도 9억, 한도 4억, 금리는 최저 1.8%대. 출산 2년 안이면 이쪽이 조건상 압도적으로 유리하다. 신생아 특례 쪽은 예전에 신혼부부 주거 지원 정리하면서도 다뤘던 대목이라, 신혼·출산 가구는 일반 디딤돌만 보지 말고 이 특례부터 따져보는 게 낫다.
청년주택드림 디딤돌은 또 결이 다르다. 청약 당첨된 만 39세 이하 무주택 청년이 청년주택드림 청약통장 조건(가입 1년·1천만원 납입)을 채웠을 때 들어가는 유형이다. 세부 수치는 소스마다 조금씩 달라서 여기선 “이런 청년 전용 유형도 따로 있다” 정도로만.
한 발 물러서서 보면 결국 성격 차이다. 소득 낮고 최저금리가 목표면 일반 디딤돌, 소득이나 집값이 조금 높고 큰 한도가 필요하면 보금자리론 같은 다른 상품, 출산 2년 내 가구면 신생아 특례. 나한테 맞는 칸부터 찾는 게 먼저였다.
신청은 어디서, 언제 하나 봤더니
예전엔 HF 홈페이지에서 직접 신청했다는데, 2023년 8월 이후로는 막혔다. 지금은 주택도시기금 기금e든든이나 기금수탁은행(국민·농협·신한·우리·하나·부산·iM뱅크)으로 일원화됐다. 그러니까 어느 은행 앱에서 되는지부터 헷갈릴 필요 없이, 기금e든든에서 신청하거나 취급 은행 지점을 찾으면 된다.
시점이 중요하다. 원칙은 소유권이전등기 전에 신청하는 건데, 이미 이전등기를 했더라도 이전등기 접수일로부터 3개월 안이면 신청할 수 있다. 이 3개월을 놓치면 그냥 못 받는 거니까, 잔금 치르는 일정이랑 같이 달력에 박아두는 게 안전하다.
절차 자체는 기금e든든에서 신청하고, 사전 자산심사를 거친 다음, 잔금일 즈음에 수탁은행에 서류 내고 심사·승인을 받아 잔금일에 실행되는 흐름이다. 신청부터 실행까지 며칠 걸린다는 실무 후기가 여기저기 있는데, 은행이랑 시기마다 달라서 딱 며칠이라고 단정하긴 어렵더라. 필요 서류(신분증, 등본, 소득증빙, 매매계약서 등)도 은행마다 조금씩 다르니 신청 전에 해당 은행에 한 번 확인하고 움직이는 게 낫다.
참, 하나 더. 2026년 들어 DSR 규제가 세지면서 한도가 줄어든 디딤돌 대신 보금자리론으로 수요가 쏠렸다는 언론 보도도 있었다. 규제나 금리는 확인 시점 이후에 또 바뀔 수 있으니, 이 글도 2026년 7월 기준으로 정리한 거라는 걸 감안하고 실제 조건은 기금e든든에서 최종 확인하는 게 맞다.
정리하다 보니 처음 검색창에서 셋이 다 똑같아 보였던 게 좀 민망하다. 아니, 민망할 것도 없나. 이름을 이렇게 비슷하게 지어놨는데 헷갈리는 게 당연하지. 어쨌거나 이제 나는 어느 칸에 서 있는지는 안다. 오늘 기금e든든 들어가서 내 소득이랑 순자산으로 자산심사부터 한번 돌려봐야겠다.